



文化传媒企业在处理广告投放、内容制作或活动执行项目时,常因结算频繁、周期短而面临对账争议。解决这类问题的核心在于:将合同、发票与回款数据精准绑定,建立以合同为主线的应收台账,并用带有唯一标识的在线对账单替代静态表格,确保每一笔预收款和尾款都有可追溯的电子凭证。当客户声称已付款却查无记录时,财务可直接定位具体合同条款比对,而非翻阅全量流水。借助账款管家等数字化工具固化这一流程,能将事后扯皮转化为事前预防,从根源上消除信息差引发的纠纷。
一、月末对账中反复出现的三类争议场景
文化传媒企业的财务负责人每月与客户核对往来账款时,常常陷入反复沟通的消耗中。这些争议通常集中在三个具体场景。
客户声称已付款但内部查无记录是常见的争议节点。月末对账时,客户反馈某笔款项已经结清,但财务核查银行流水后无法找到对应记录。由于缺乏明确的付款凭证或打款备注,双方只能反复确认打款账户和时间节点,导致对账进度受阻。
系统无留痕会让争议难以自证。如果业务系统没有保留完整的操作轨迹,财务人员便无法拿出客观依据澄清事实。口头沟通或聊天截图难以作为标准凭证,最终只能依赖人工向业务员和客户核实细节。
预收与应收脱节容易引发账面差异。传媒项目常存在预收定金或分阶段收款的情况。若预收款未与后续账单联动核销,月末对账需人工翻查历史记录。客户认为预付的款项应抵扣当前账单,而财务端若未及时核销,便会形成差异,演变为长期的对账难题。
二、付款记录找不到与数据割裂的业务成因
表面的沟通拉扯背后,往往是企业内部数据流转机制的不完善。理解这些成因,是制定解决方案的前提。
手工表格汇总易错且难追溯。许多中小型传媒企业仍依赖Excel表格管理应收账款。财务需在多个渠道间汇总数据,人工录入耗时易错,一旦表格被覆盖或误删,历史数据便无从追溯。
合同、发票与回款数据分散在不同环节。在实际业务中,合同由业务部门保管,发票由财务开具,回款体现在银行账户中。业务、财务、资金系统相互独立,信息同步成本高。当这三者没有被精准绑定时,一笔回款很难快速对应到具体的合同条款或发票明细上。
缺乏在线凭证与自动化核销机制。传统的线下对账方式缺乏标准化的电子凭证支撑。回款到账后,如果没有自动化的核销提醒去匹配关联合同,这笔资金就会长期挂在账上成为“不明款项”,直到客户主动提出异议时才被发现。
三、落地解决路径与判断标准
要减少对账争议,企业需要从业务流程入手,建立一套可追溯的管理规范。以下是具体的执行步骤及适用条件。
- 建立合同关联的应收台账。改变按“客户名称”粗放记账的习惯,以合同为主线,将总金额、已收金额、未收余额及到期日期清晰列出。判断标准:当客户提出付款疑问时,财务能在3分钟内定位到具体合同条款进行比对。
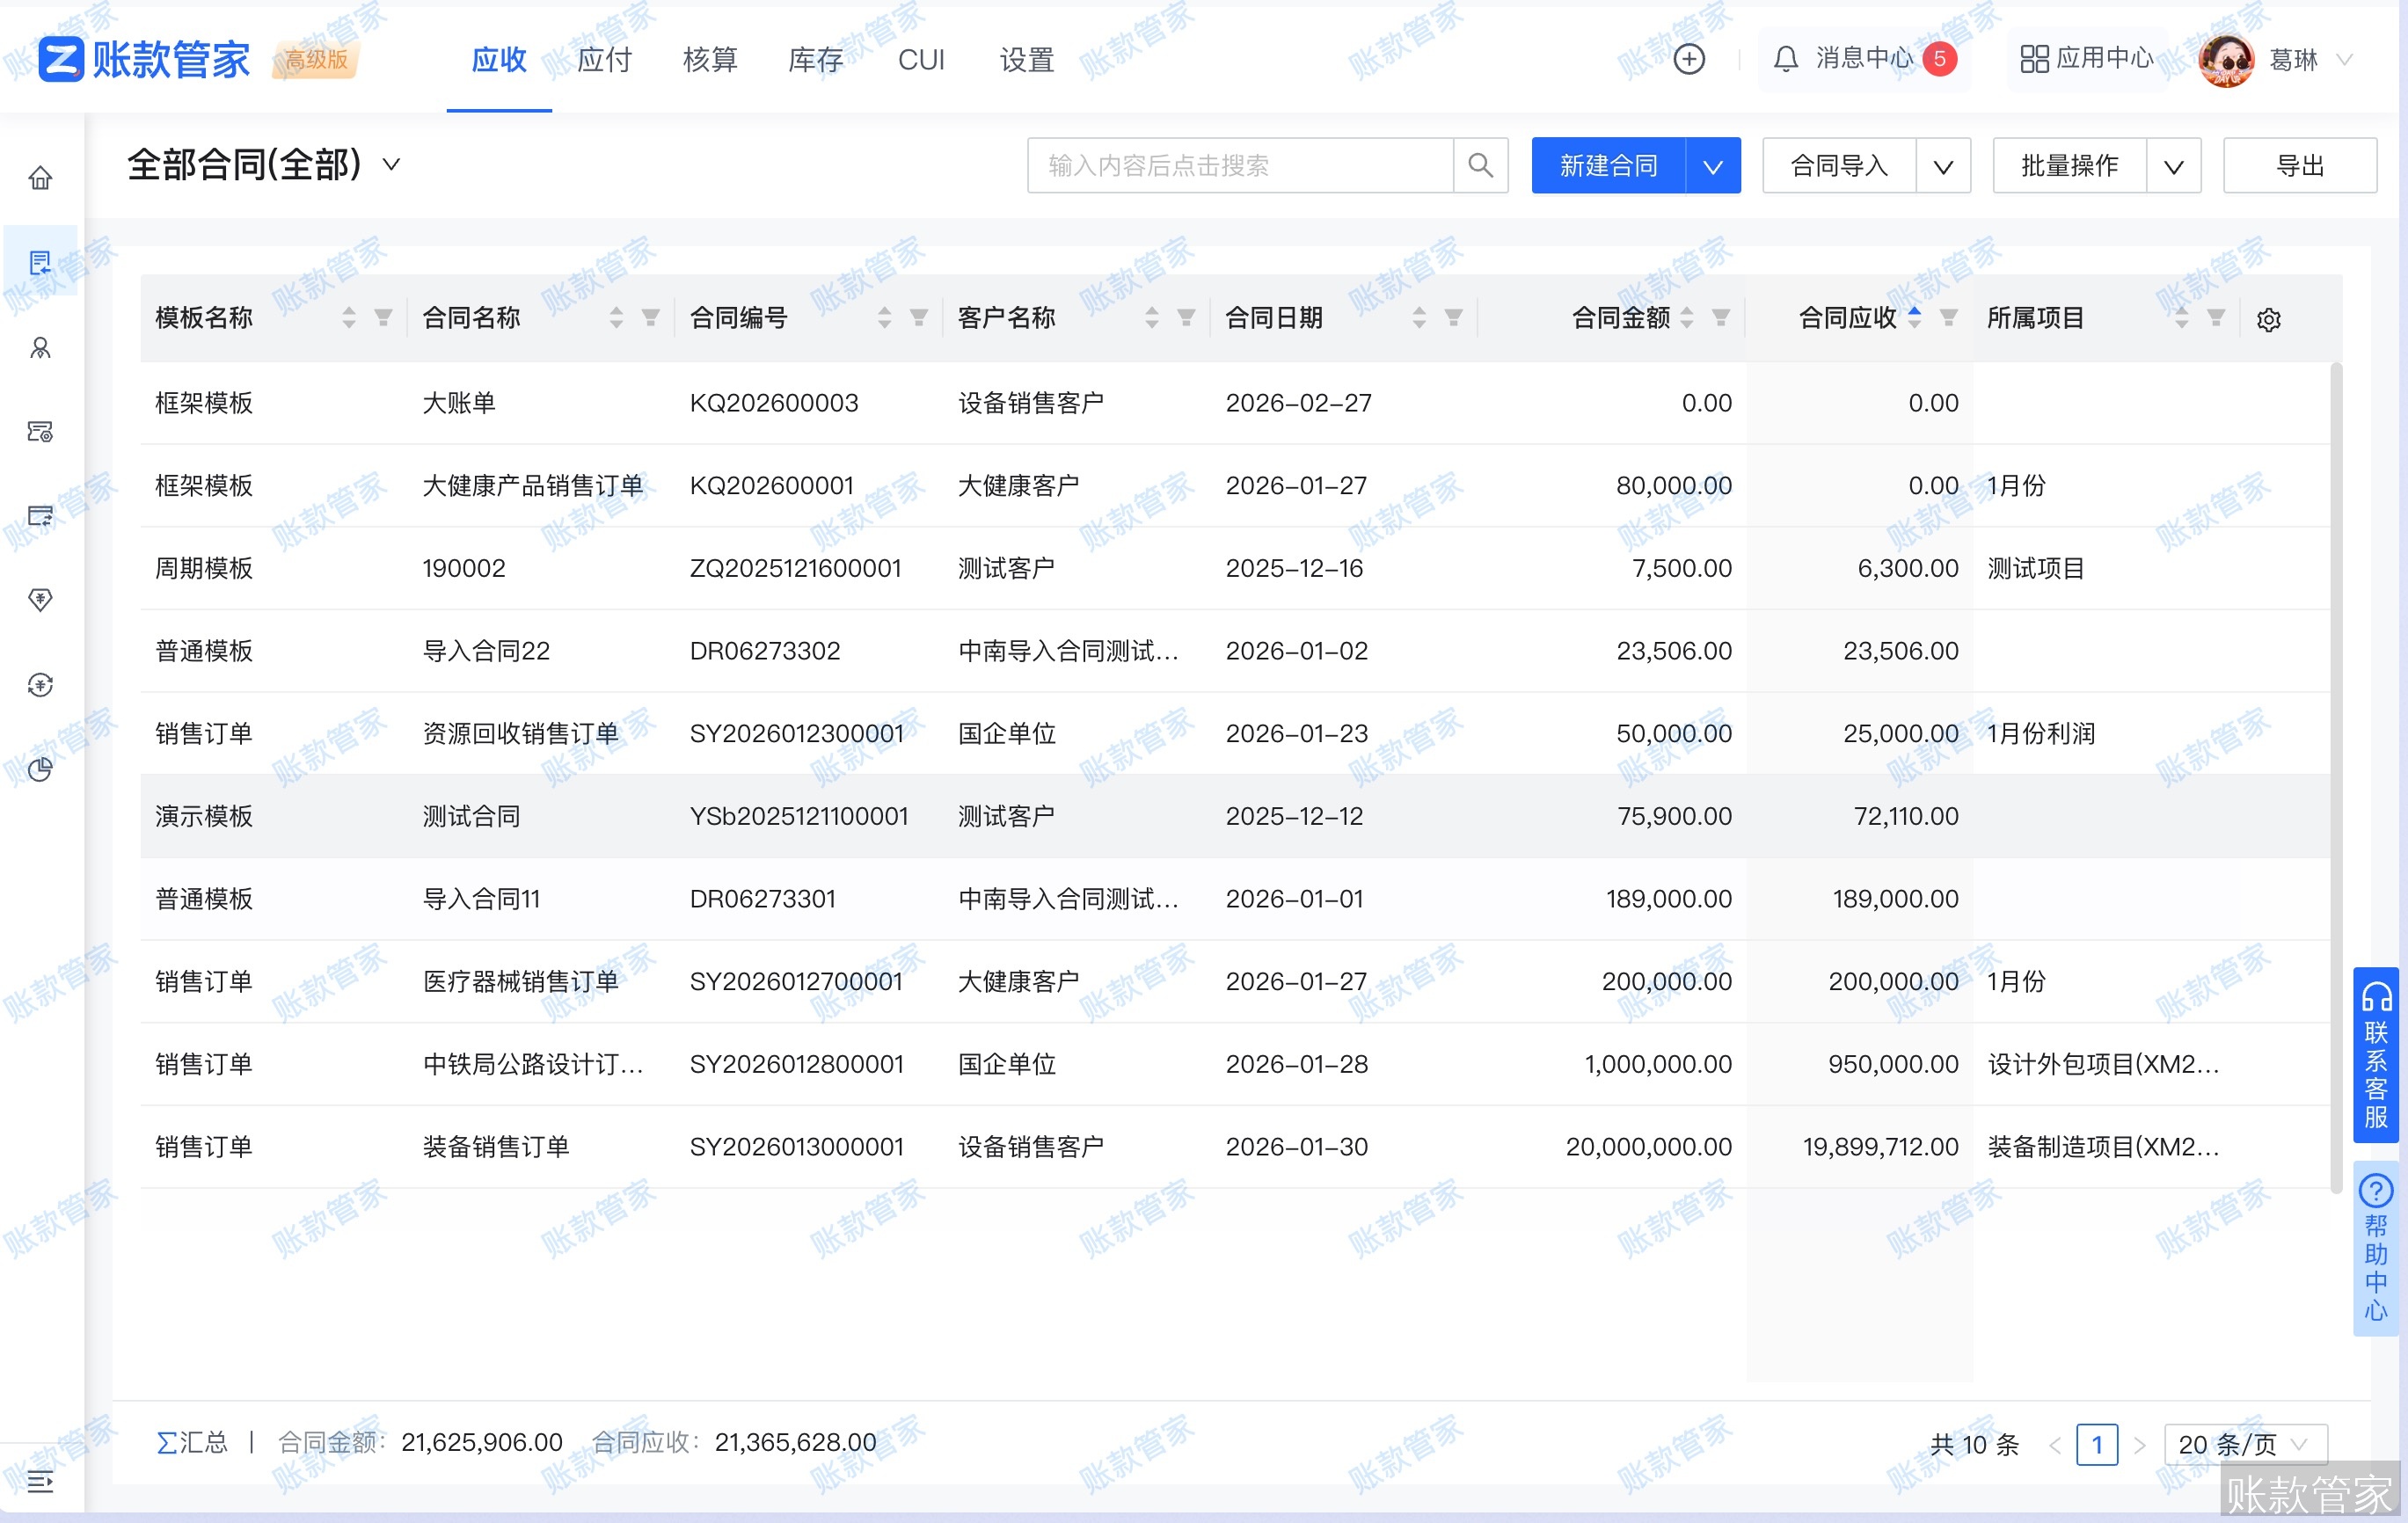
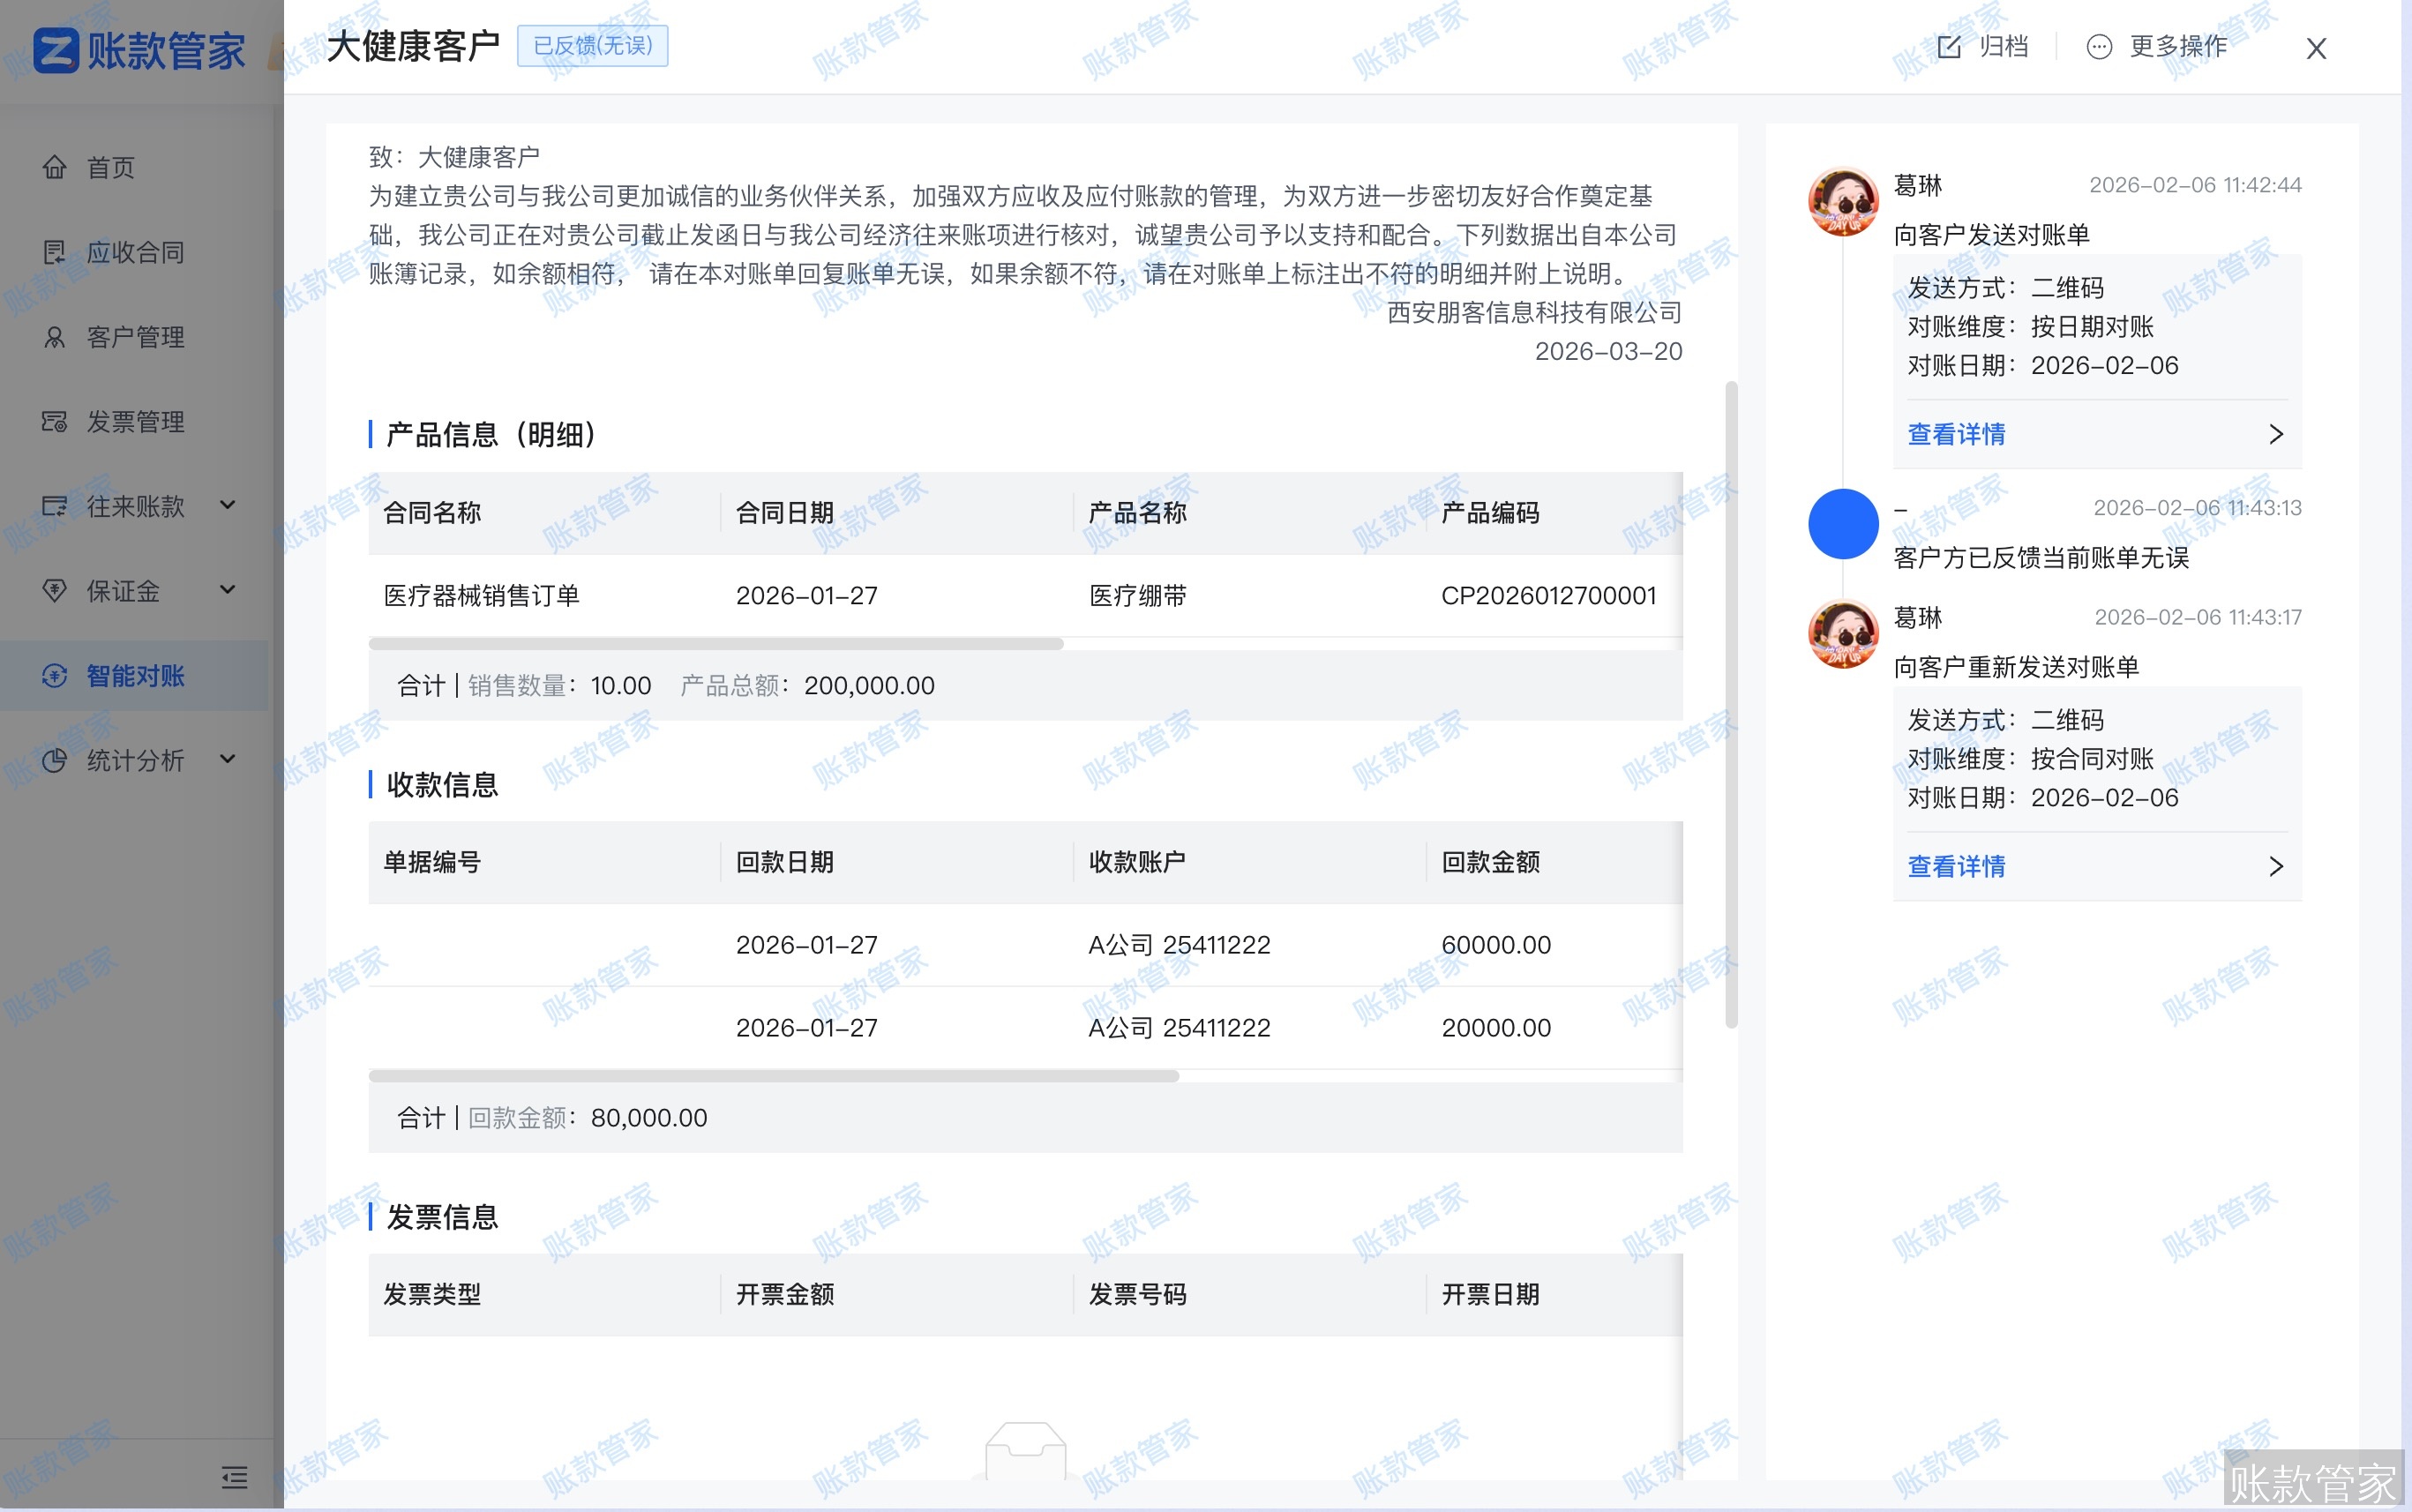
- 生成可追溯的在线对账单。摒弃通过邮件发送静态PDF的做法,改用带有唯一标识的在线单据。在线单据实时反映最新状态,并记录客户的查看时间与反馈意见。
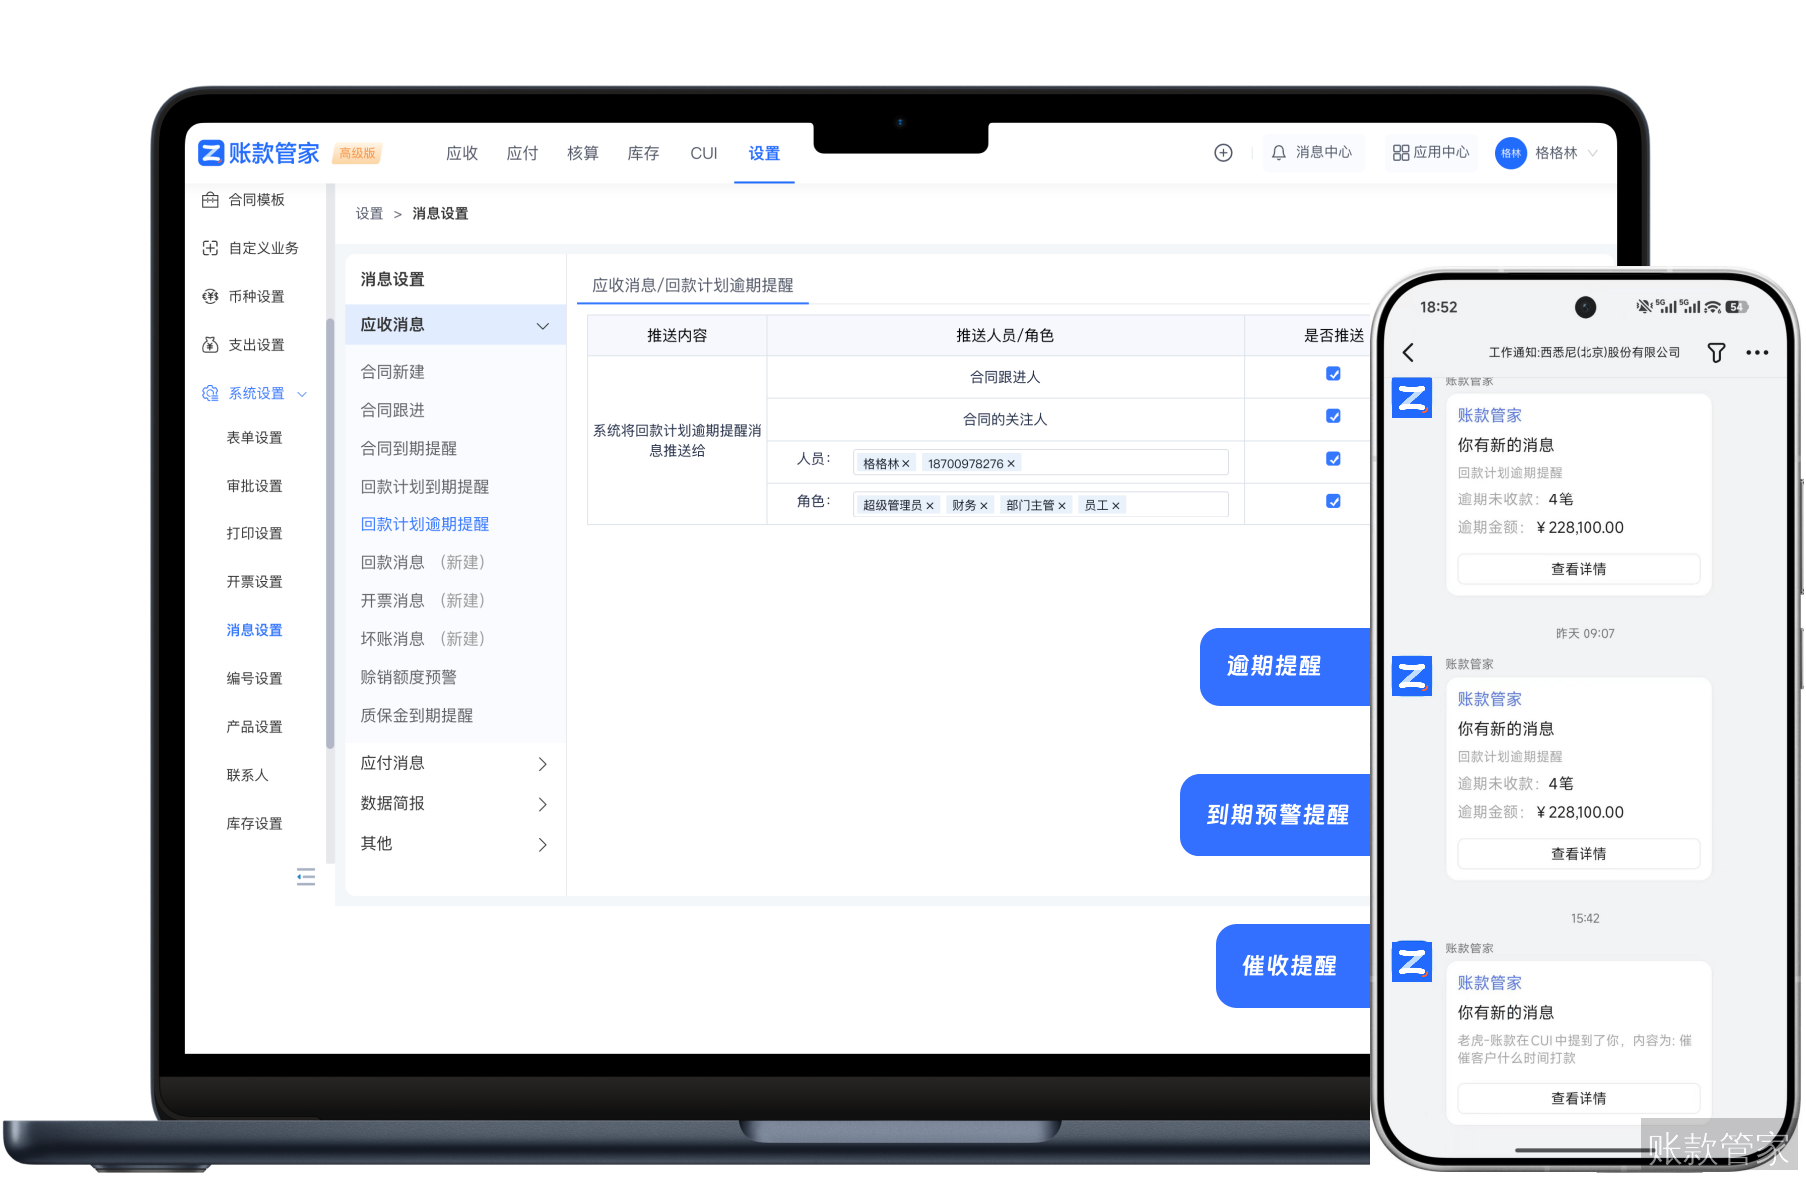
- 配置回款计划与逾期提醒。根据合同约定的付款节点,提前在系统中设定回款计划。临近到期日或发生逾期时,系统自动触发提醒通知业务员跟进。适用条件:合同中需明确约定分阶段付款的具体日期或触发条件。
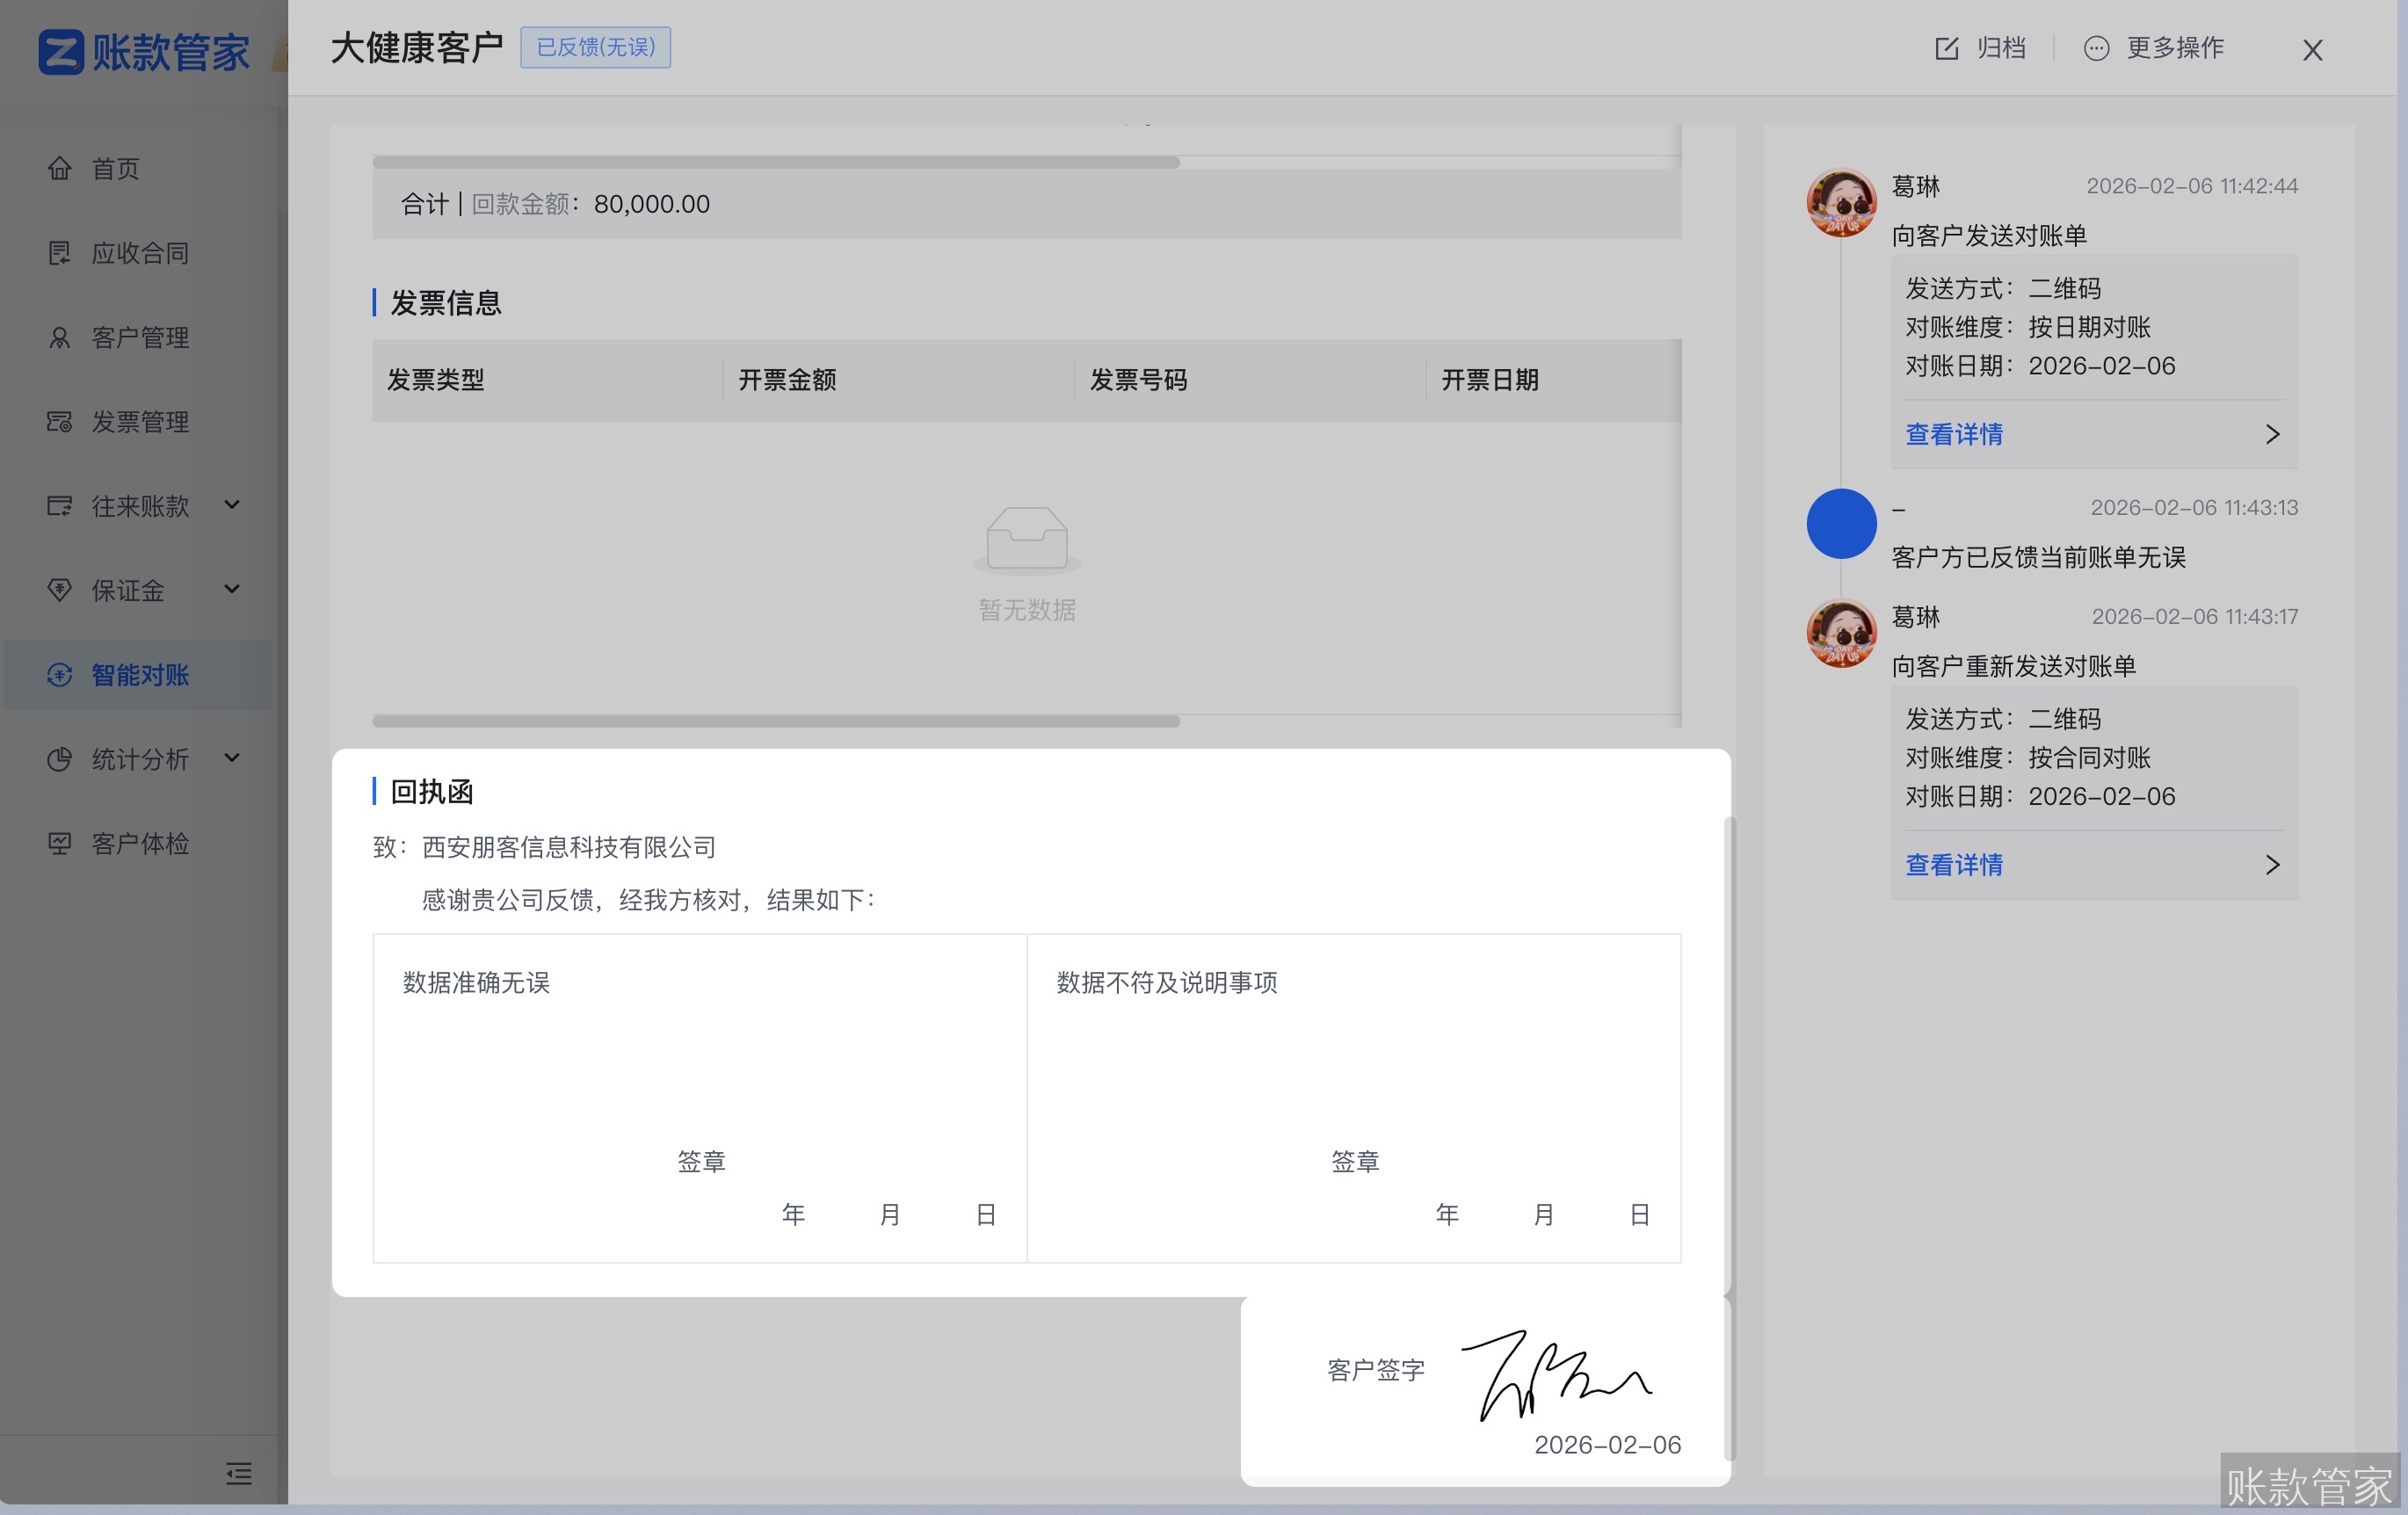
- 实现扫码反馈与在线确认。提供便捷的移动端反馈入口,客户可以快速核对明细、标注异议并完成在线签名确认,缩短对账周期。
四、账款管家在对账场景中的承接动作
针对上述落地路径,账款管家为文化传媒企业提供了具体的数字化支持,将管理规范转化为系统内的标准化动作。
在智能对账与归档存证方面,员工选择客户及对账区间后,系统自动生成对账单;客户可通过扫码快速反馈、标注异议并在线手写签名确认。对账单自动归档存储,便于后续查询及审计回溯,让每一笔争议都有据可查。
在数据绑定方面,系统将合同、发票与回款三者精准绑定,打通数据孤岛。财务人员无需在多个系统或表格中手动比对,即可全面了解每笔合同的资金流转状态。如需进一步了解该功能在传媒领域的具体应用,可参阅文化传媒行业解决方案。
针对预收与应收脱节的痛点,系统支持预收款明细化记录。每笔预收款的来源(客户/合同/订单)、金额、时间均被准确登记,并支持附件上传存证。月末对账时,系统自动联动抵扣,减少因信息差引发的纠纷。同时,系统支持通过短信、邮件、微信等多种渠道将对账单发送给客户,客户收到后可直接在线标注问题点,财务端实时接收并处理。
五、常见问题解答
问:客户坚持说已经付款,但我们确实没查到流水,该怎么处理?
答:遇到这种情况,不要仅停留在口头争辩上。首先要求客户提供具体的银行转账电子回单或水单截图,重点核对打款账户名、收款账户名、打款时间及附言信息。很多时候是因为客户使用了非合同约定的账户打款,或者附言未写明合同号导致财务无法认领。拿到凭证后,将其作为附件上传至系统对应的合同记录下。如果企业使用了账款管家,可以直接在系统内将该凭证与待核销账单进行匹配,留下完整的处理轨迹,避免下次对账时再次出现同样的争议。
问:预收定金在项目分期结算时,如何避免漏扣或多扣?
答:预收款的核销必须与具体的合同条款强绑定,不能只记在客户名下。建议在合同签订时,就明确约定预收款抵扣的是哪一期账单或哪个具体交付物。每次阶段性结算时,财务应在系统中先调出该客户的预收款明细,确认金额和对应项目后再进行抵扣操作。依靠人工记忆或纸质台账极易出错,通过系统设置预收款自动联动抵扣规则,可以在生成当期对账单时直接展示已抵扣金额和剩余未结余额,让客户看到的账单逻辑清晰,减少解释成本。
问:业务员经常在外跑客户,如何配合财务完成对账确认?
答:业务员是对账环节中连接客户的关键节点。如果业务员只能在回到公司后才能查阅账务信息,会严重拖慢争议解决速度。企业应为业务员配备移动端的查账工具,使其在拜访广告主或合作方现场时,能直接通过手机查看该客户关联的所有合同详情、历史回款记录及未结清余额。当客户当场提出账单疑问时,业务员可以立即调取数据进行核对澄清。同时,业务员在现场也可以引导客户直接扫描对账单上的二维码完成在线签字确认,将原本需要数天的往返沟通压缩到一次会面中解决。
六、下一步行动建议
解决对账争议并非一蹴而就,而是需要从梳理现状开始,逐步引入数字化工具固化流程。
建议财务负责人立即组织一次内部盘点:导出过去三个月内发生过争议的客户名单,逐一核对其对应的合同条款、开票记录与实际到账情况。找出最容易产生分歧的业务环节(如预付款抵扣规则不清、尾款结算条件模糊等),作为优先优化的切入点。
在完成初步梳理后,企业需要将线下的管理思路转化为系统内的标准化流程。您可以选择免费试用体验在线对账与合同绑定功能,或通过预约演示获取针对性的流程诊断,结合您实际的业务场景,评估如何将自定义表单与智能对账能力应用到日常管理中。