



从华测检测、苏试试验最新财报,看专业技术服务机构最该补上的一堂"回款课"
头部公司的财报里,藏着一个被忽视的信号
2026年三季报季,两家检测试验龙头不约而同把"现金流"摆到了比利润更靠前的位置。
据华测检测认证集团(公告编号2026-039)披露,前三季度营业收入54.20亿元,同比增长15.27%;归母净利润9.59亿元,同比增长18.04%。真正亮眼的是经营活动现金流净额——9.23亿元,同比大增54.89%。公司在季报里直接说明,现金流改善的主要原因是"本期经营性收款增加"。同期期末应收账款23.29亿元。
另一家苏试试验(300416)前三季营收16.0亿元、同比增4.4%,归母净利润1.7亿元、同比增8.1%,而经营活动现金流净额2.02亿元、同比增长68.3%;有意思的是,它第三季度单季营收同比下降3.9%。
把两组数字放在一起看:利润增速个位数到十几个点,现金流增速却是百分之五六十。这说明什么?说明在检测这个行业里,"账上有利润"和"手里有现金"早就不是一回事了。头部公司正在用真金白银的现金流证明:谁能把散在客户那里的应收收回来,谁才真正掌握经营安全。
中小检测所的回款,为什么总是"慢半拍"
头部尚且如此,数量更多的中小型检测实验室、区域质检所、环境与食品检测机构,回款压力只会更突出。我们在和行业客户交流时,听到最多的是这几个场景:
- 一是客户太散,账期没人统一管。检测机构的客户既有大型企业长期委托,也有政府/平台公司按年结算,还有渠道分包过来的零散订单。每家合同的账期不一样——月结30天、票到60天、项目验收后付款、甚至"领导签字后走流程",全靠业务员自己记。
- 二是合同和收款"两张皮"。合同可能锁在档案柜里,收款登记在Excel里,开票走财务系统,三者对不上。一笔检测费到底收没收到、收到多少、还欠多少,财务要翻好几个表。
- 三是逾期发现得太晚。很多机构是到了月底对账、甚至到了年度审计时才发现:有几笔应收账款已经逾期两三个月。这时候再去催,客户那边经手人都换了,回款难度成倍增加。
- 四是坏账风险后置。检测服务是先垫人工、垫设备、垫试剂成本出报告,再向客户收钱。一旦某家大客户拖账,小实验室自己的现金流就先被卡住——这也是为什么苏试试验在Q3营收承压时,仍然要把现金流增速做到68.3%。
回款不是"催出来的",是"管出来的"
账款管家要解决的,正是检测机构从"签合同"到"钱到账"这段链路。我们不替换你的LIS/检测业务系统,而是在业务系统之外,把合同和钱这一段补齐:
合同台账电子化,一份合同对应一条应收。每份检测委托合同录入后,系统自动按账期生成应收计划,不再靠人脑和Excel记"这笔该什么时候收"。
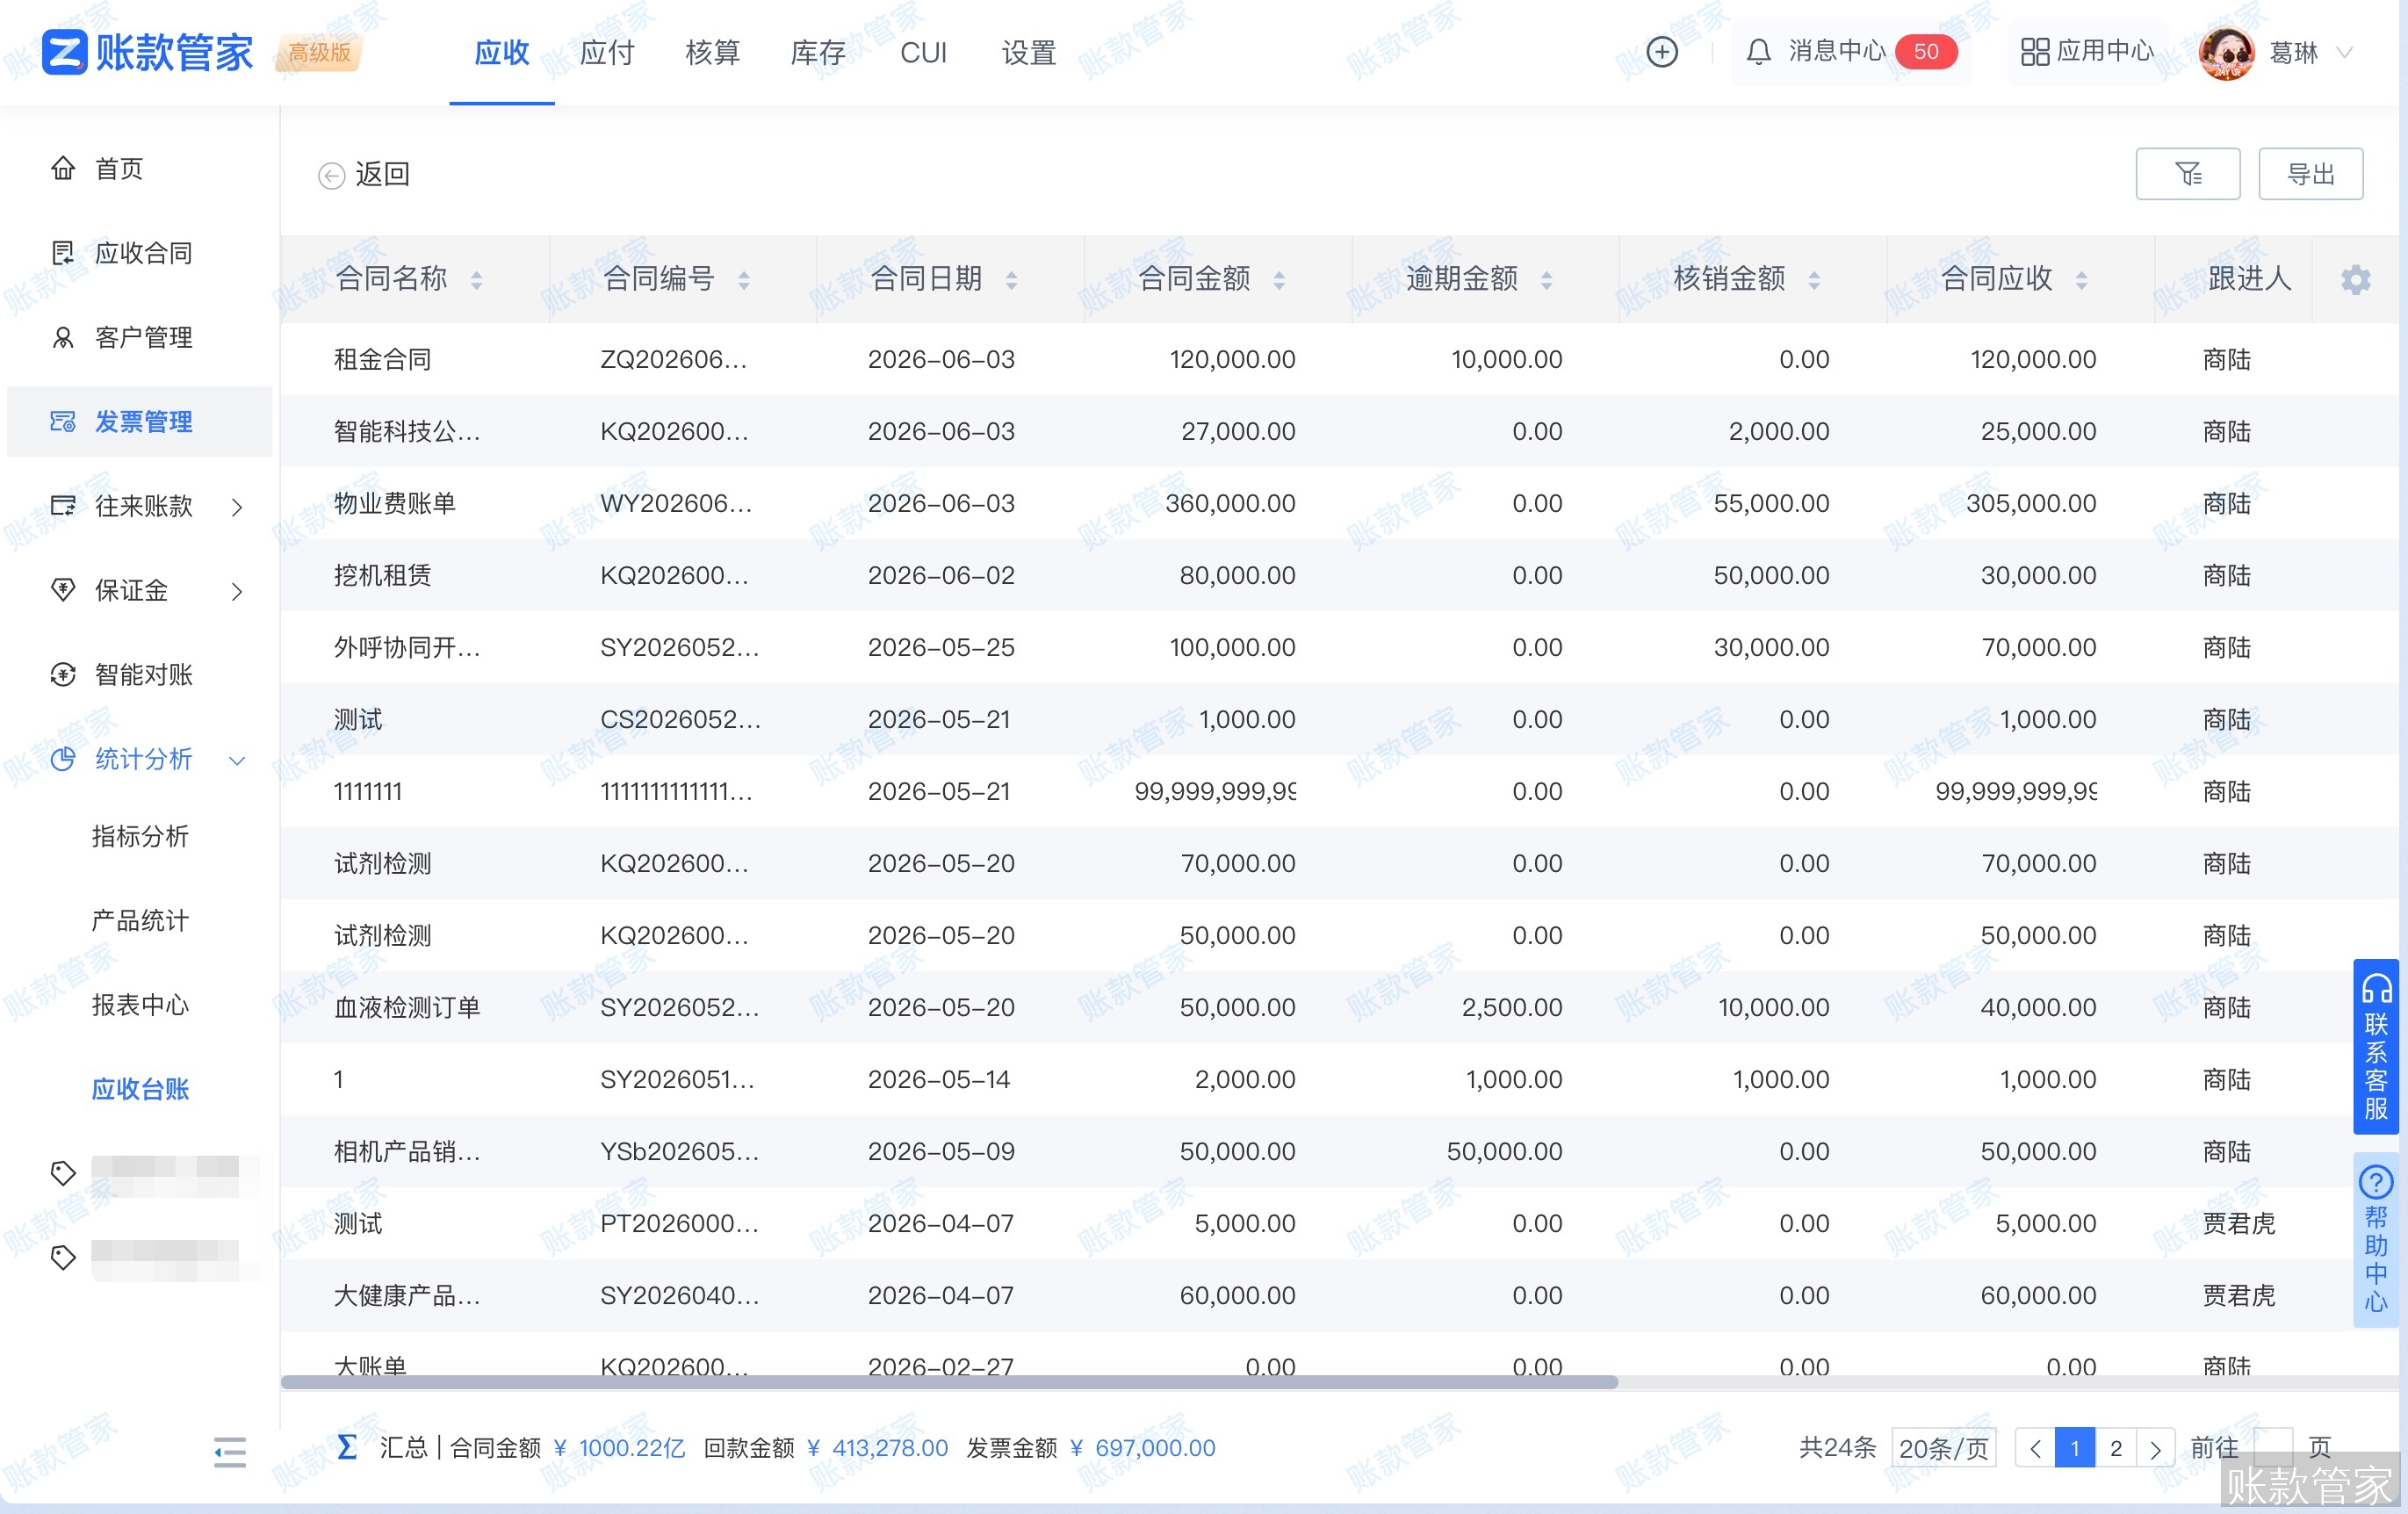
应收账龄看板,一眼看出哪笔快到期、哪笔已逾期。0–30天、31–60天、61–90天、90天以上分层展示,财务和销售各自看到自己该看的部分。华测那样"经营性收款增加"的良性循环,前提就是先看得见每笔应收的位置。
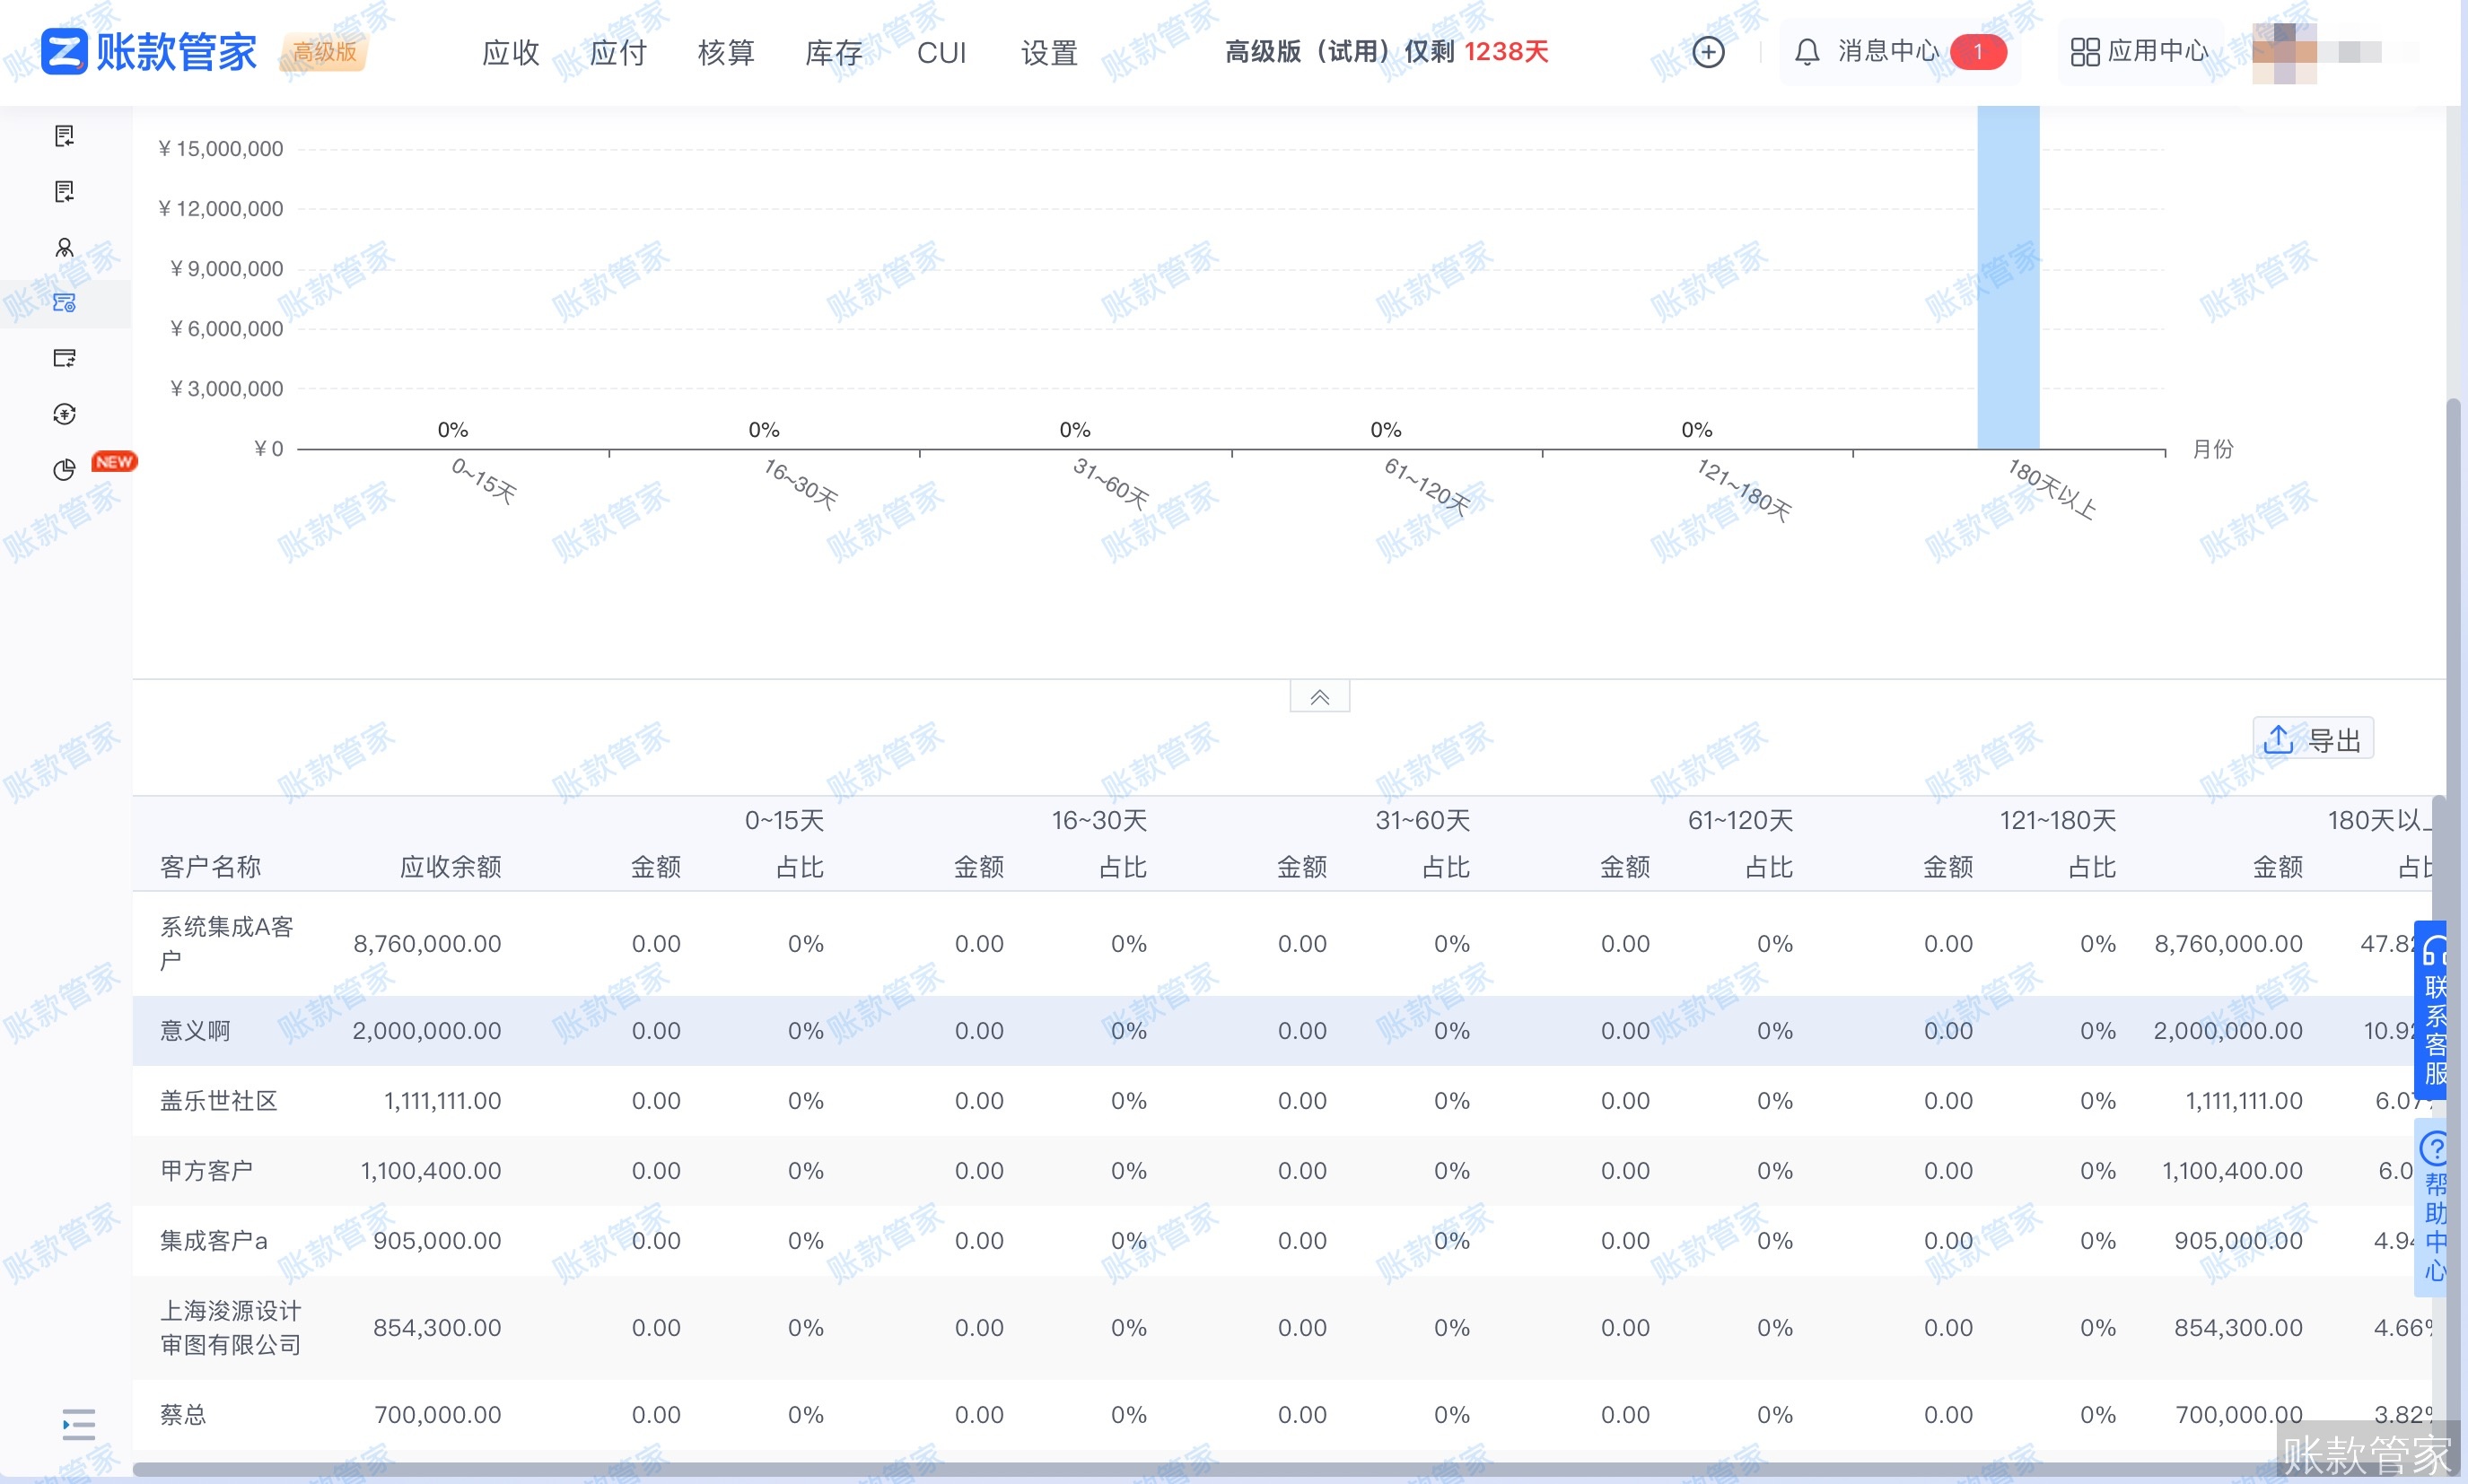
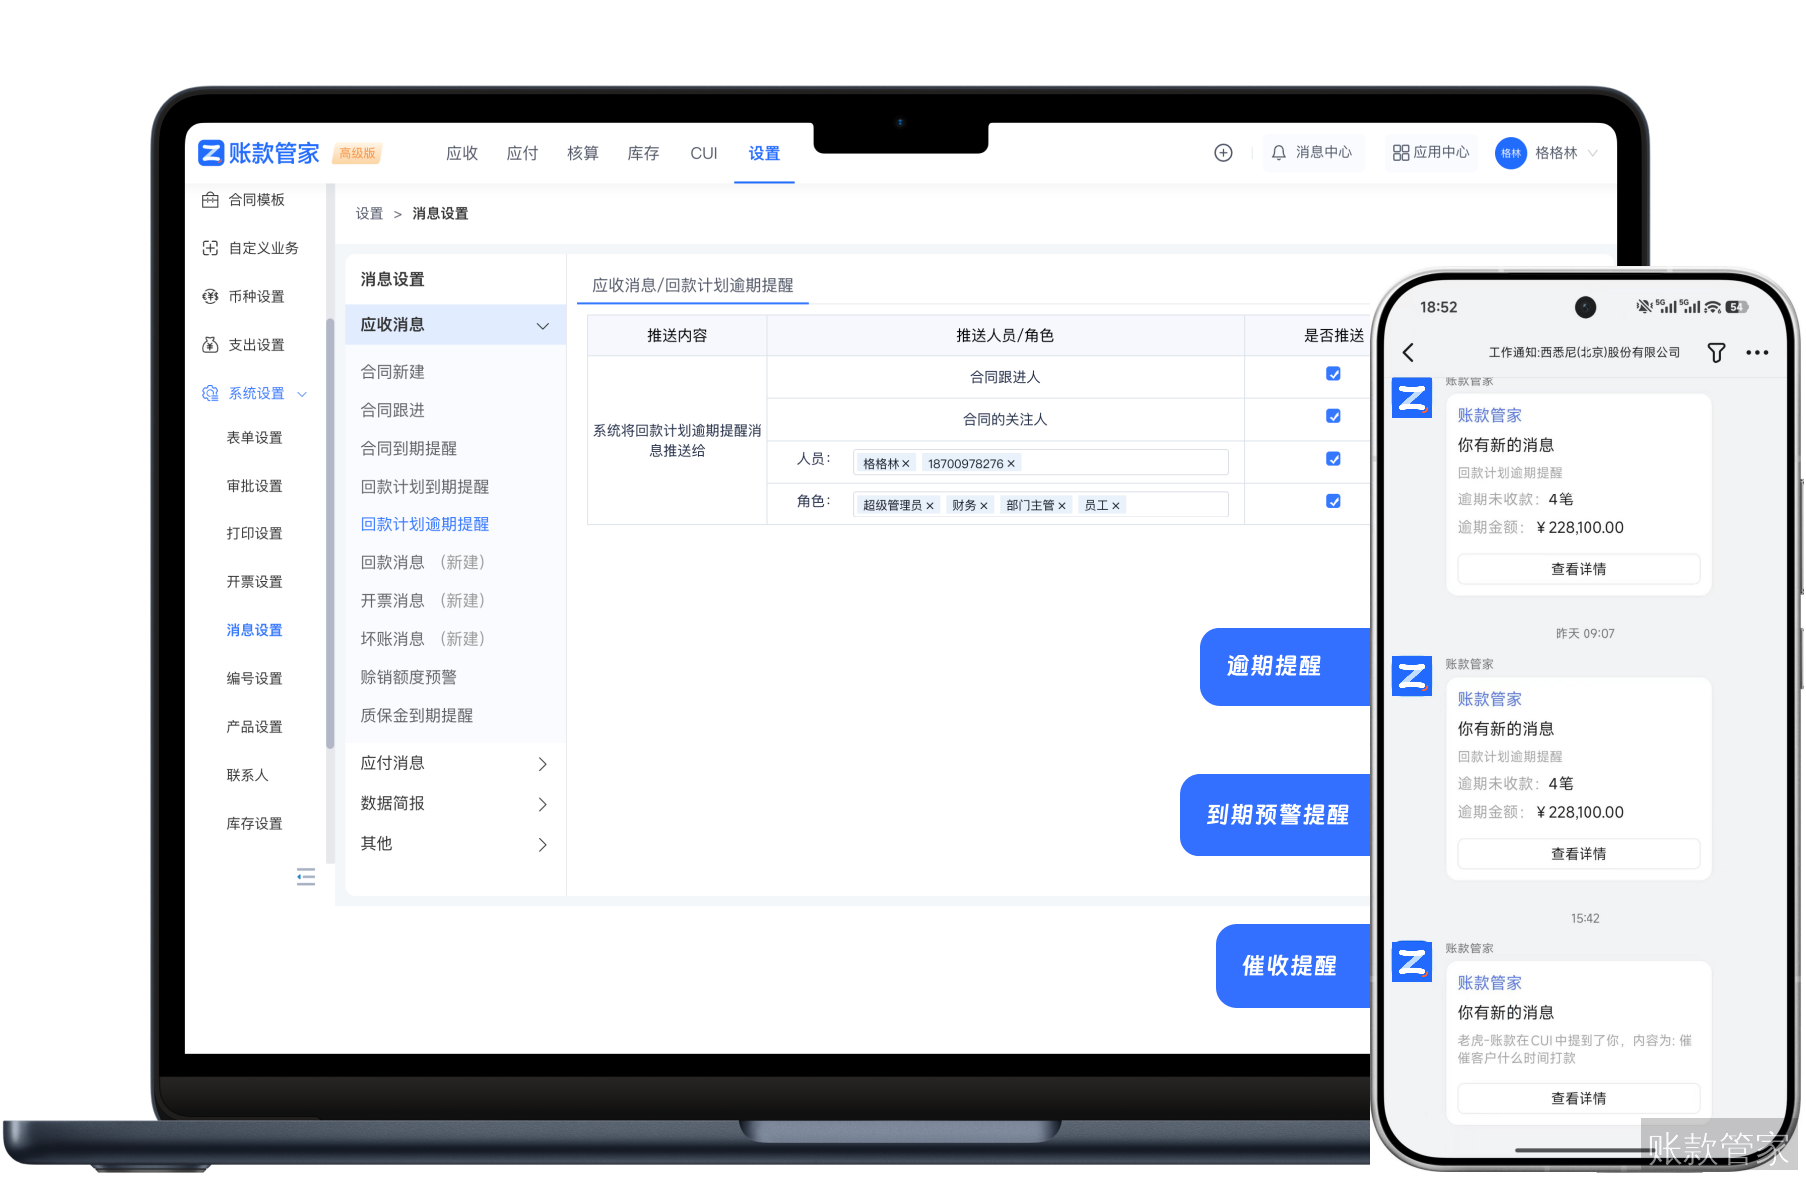
到期与逾期自动提醒。合同到期前自动推送给业务员,逾期自动升级给主管,不用等到月底对账才发现漏收。
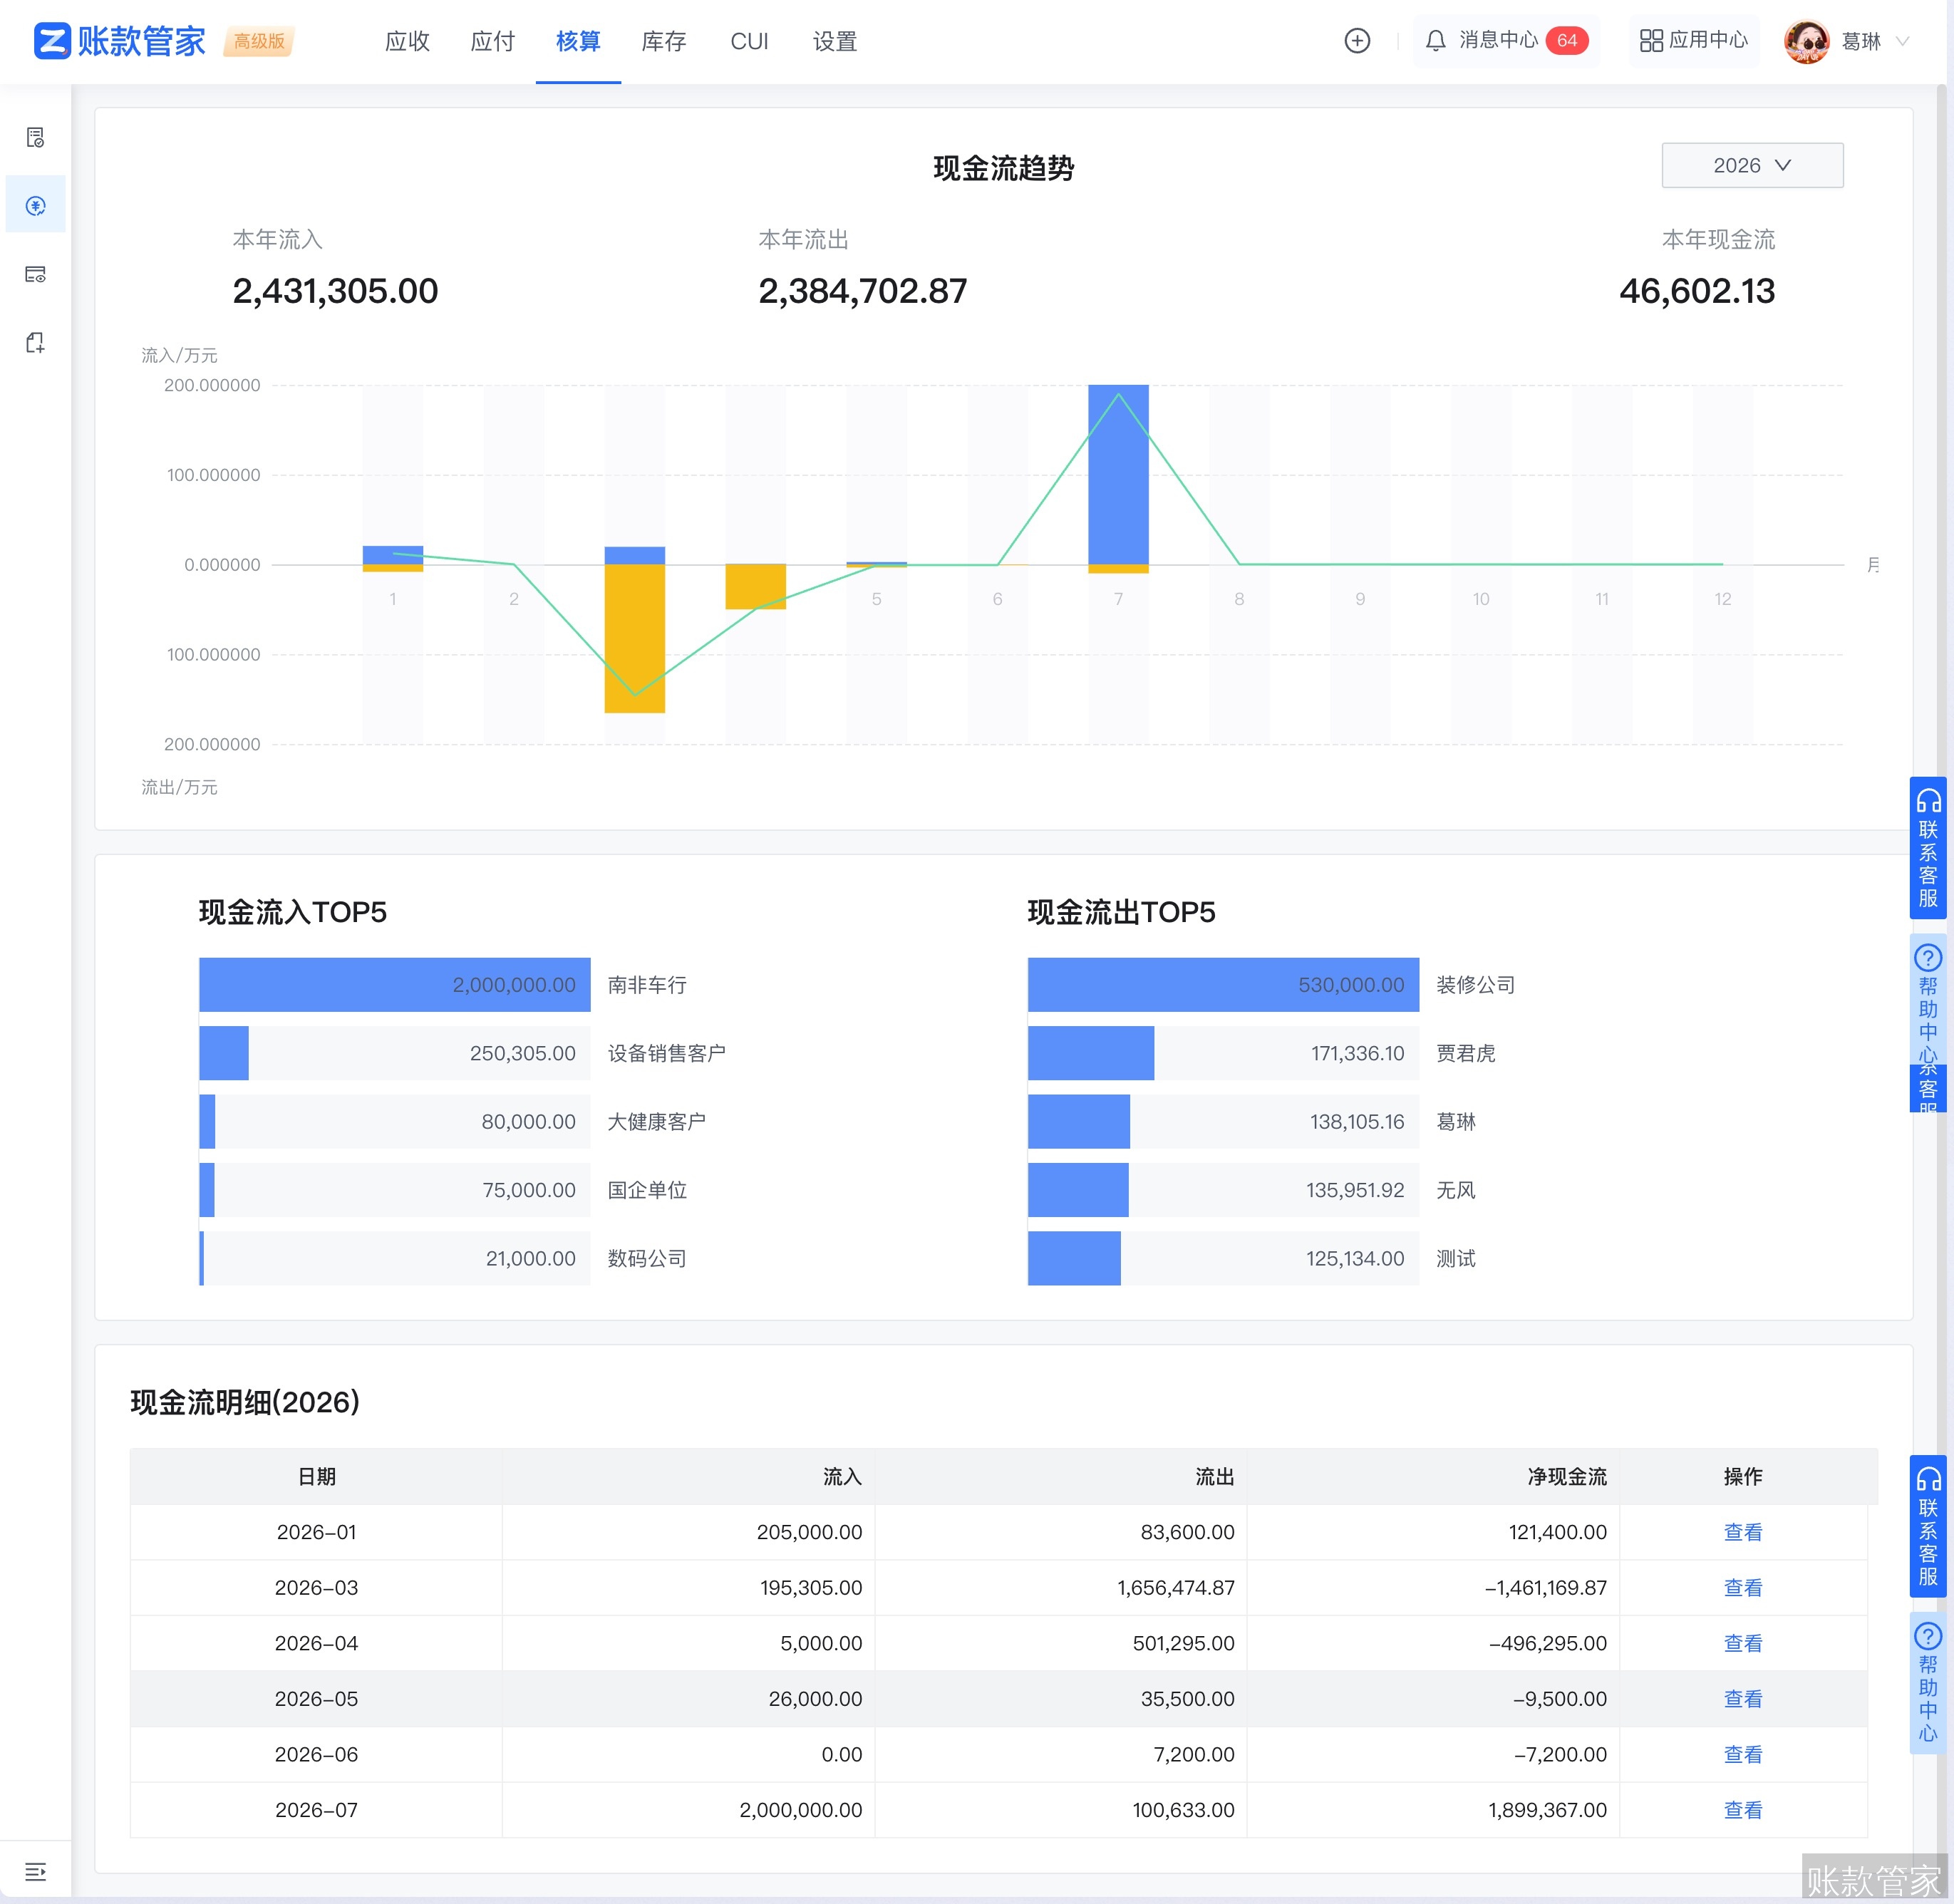
收现比与现金流看板。收入确认多少、实际收回多少,按客户、按月份、按业务员维度看清楚,和头部财报里"现金流增速跑赢利润"同一个逻辑。
检测行业正在从"比资质、比实验室数量"走向"比经营质量"。当龙头都在把现金流增速做到50%以上时,中小机构之间真正的差距,可能就在那几张没人认真对账的应收表上。
如果你所在的检测实验室,还在用Excel和微信群管合同回款,欢迎来体验账款管家——一份合同、一条应收、一条到期提醒,把回款这件事从"业务员凭责任心"变成"系统自动盯着"。