




文化传媒企业普遍采用项目制运营,一个业务负责人常需同时推进多个影视制作、品牌活动或内容策划项目。但当被问及“某个项目到底回了多少款?还有多少应收未收?现金流是否健康?”时,往往难以即时给出准确答案。问题根源在于项目收支数据分散、合同与回款脱节、催收依赖人工。要实现应收账款的可视化管控,关键在于将合同、客户、回款计划和成本支出统一纳入一个可追踪、可预警、可协同的数字化流程中。账款管家正是为解决这一行业共性难题而设计。
一、识别项目制下的四大应收管理风险点
项目制虽灵活,但若缺乏系统支撑,极易在资金回收环节埋下隐患。以下四类问题在文化传媒企业中尤为常见:
- 手工记账易出错:业务人员用Excel记录各项目收支,但多人维护、版本混乱,极易出现重复录入、金额错位或遗漏开票信息,造成账面利润失真。
- 合同与回款脱节:合同约定的分期付款条件未与实际交付进度挂钩,财务入账滞后于业务进展,导致收入确认延迟,影响利润核算准确性。
- 催收依赖个人记忆:回款提醒靠业务员自行翻查表格或凭印象跟进,关键节点容易遗漏,逾期风险累积。
- 现金流判断缺乏依据:管理层无法实时看到“已收多少、应收多少、花了多少”,难以评估单个项目资金健康度,更无法预判整体资金链风险。
二、构建以合同为核心的应收闭环机制
解决上述问题,不能仅靠加强沟通或增加报表,而需重构底层数据流。核心在于将合同作为管理主线,打通业务、财务与催收动作。
- 统一数据源:将客户信息、合同条款、开票记录、收款明细全部关联到同一项目台账,避免数据散落在微信、邮件、个人表格中。
- 绑定回款计划与里程碑:根据项目实际交付阶段(如脚本确认、拍摄完成、成片交付),拆解合同金额,设定明确的回款触发条件和责任人。
- 前置风险预警:在回款到期前自动提醒,并在逾期后升级处理流程,让财务从“事后核对”转向“过程干预”。
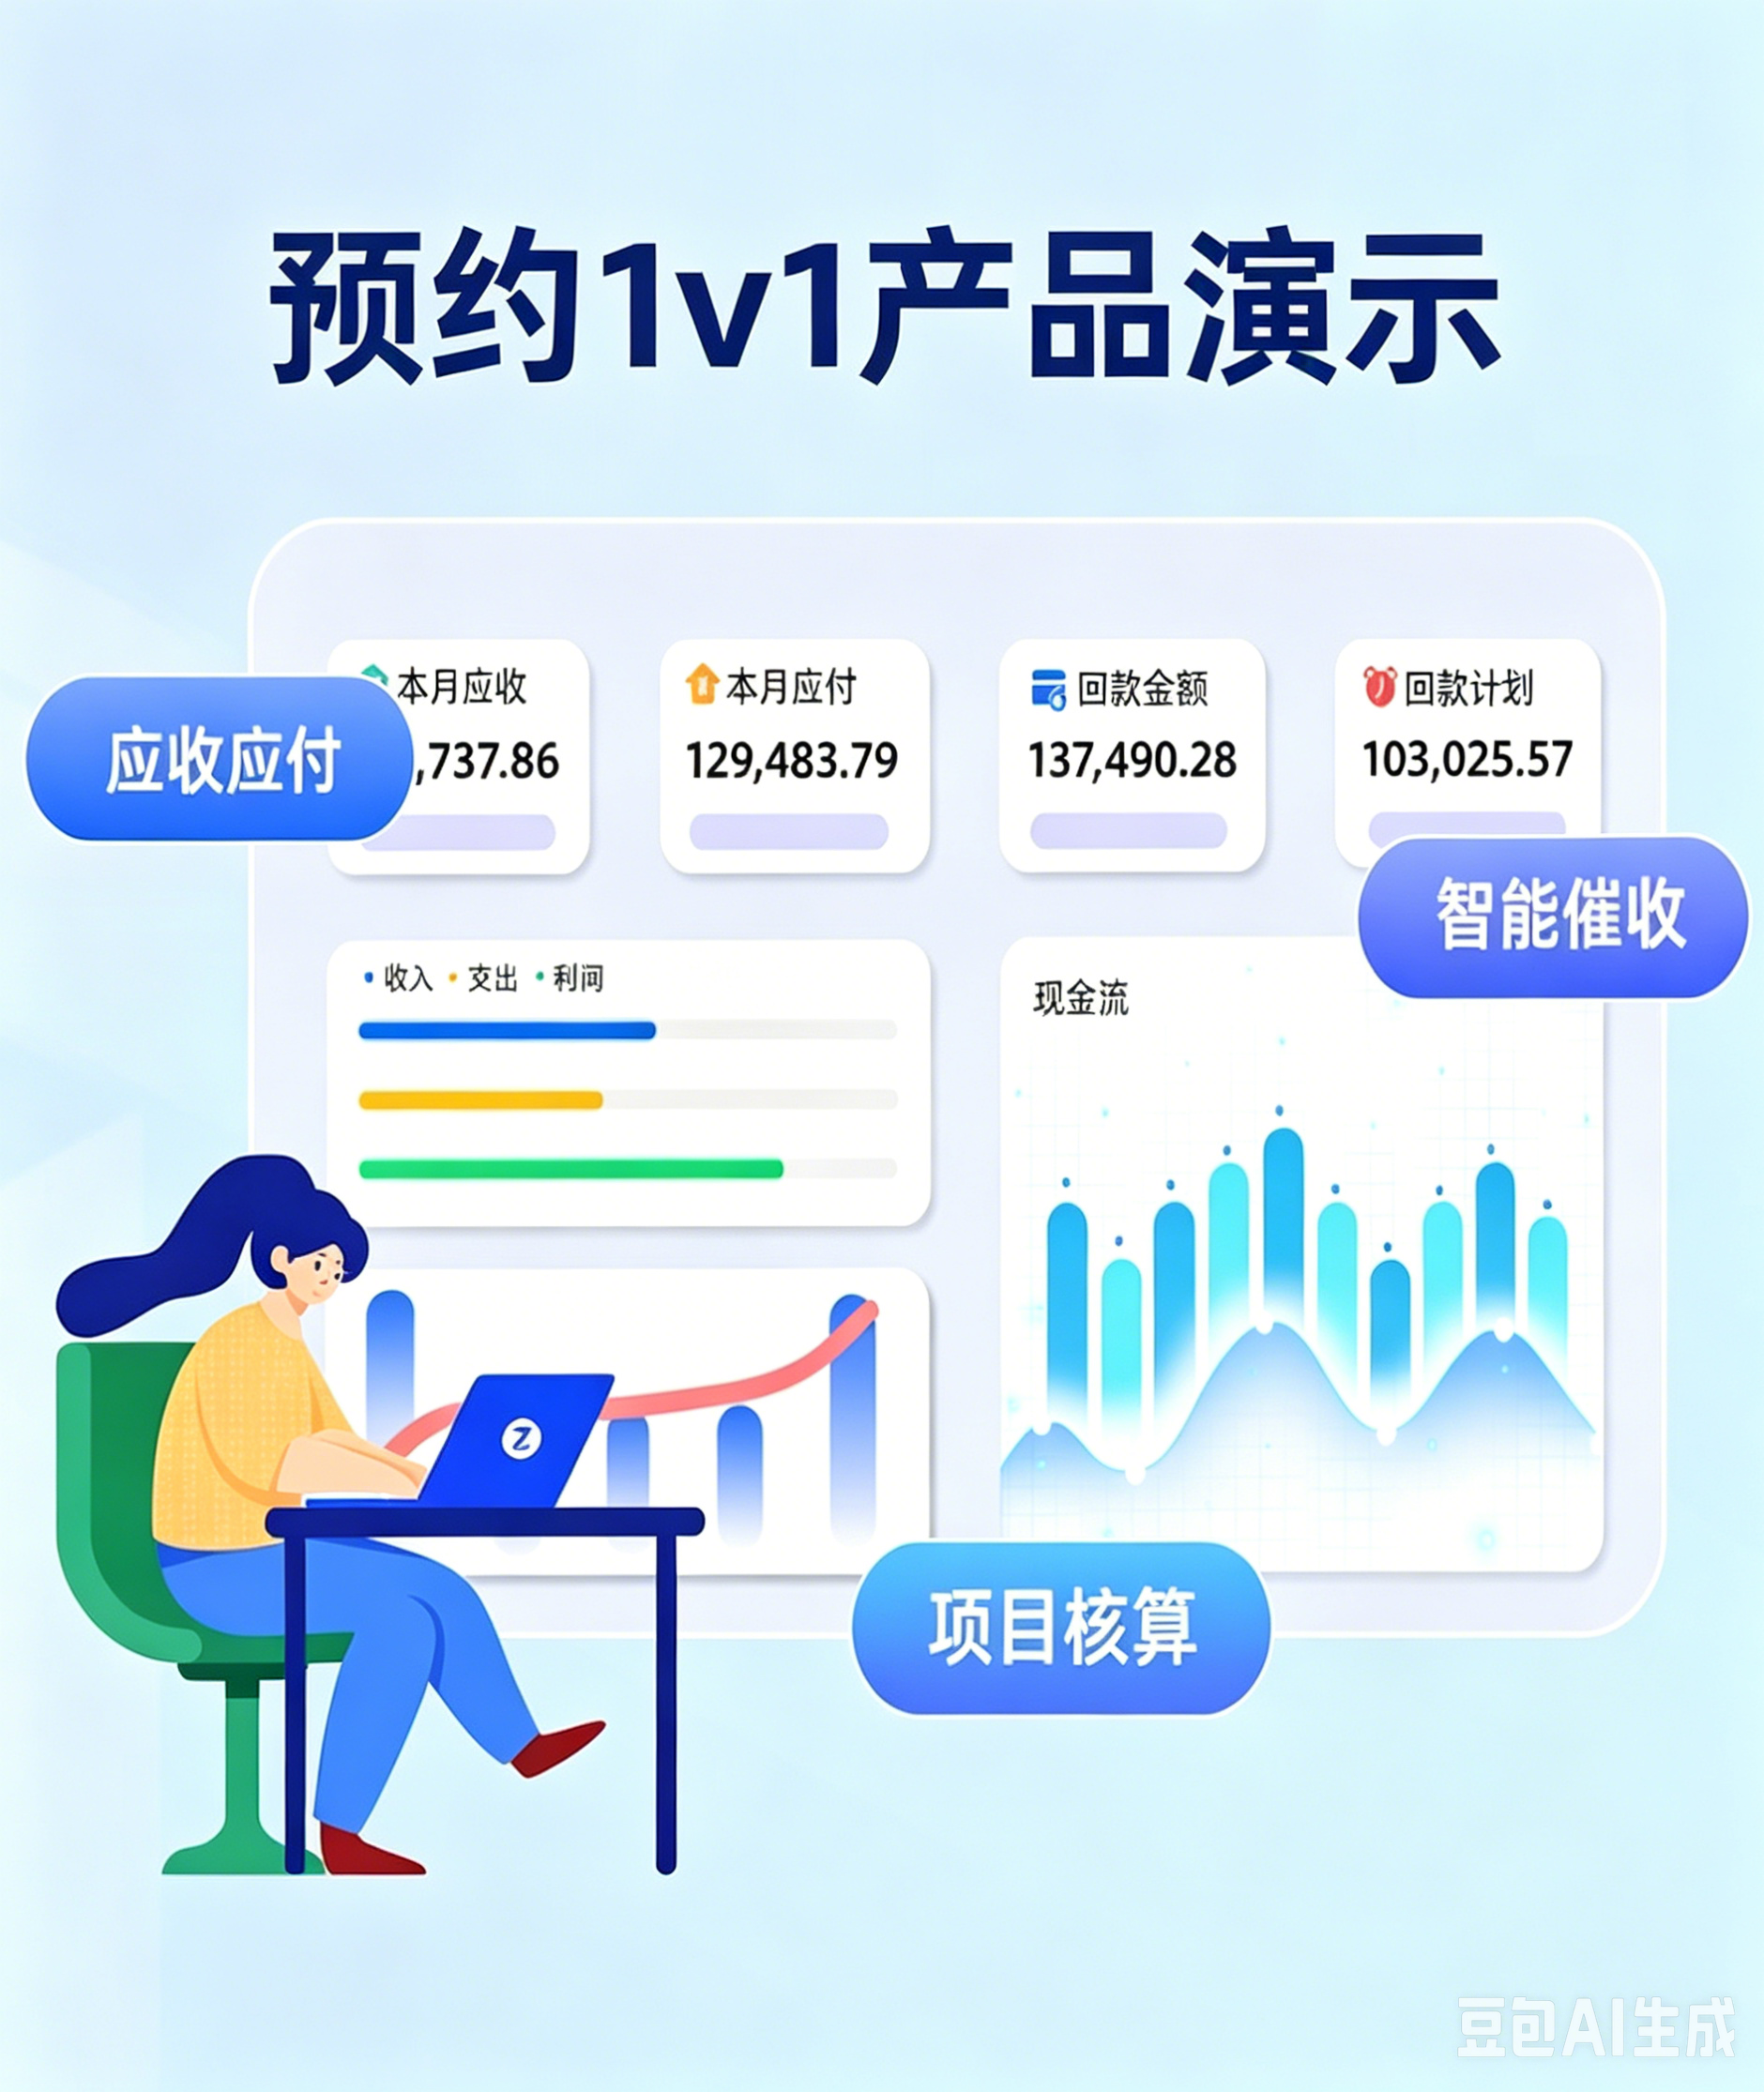
- 构建可视化看板:通过项目级收支视图,直观呈现已收、应收、成本及利润趋势,支持快速决策。
三、账款管家落地应收可视化的具体路径
账款管家以合同管理为起点,将上述机制嵌入日常业务流程,帮助文化传媒企业实现从“被动催收”到“主动管控”的转变。
系统在合同录入后自动生成应收台账,自动关联开票与收款记录,确保业财数据同源;支持按项目阶段灵活设置回款计划,并在款项到账后自动核销,避免漏收错收;当回款临近或逾期时,系统通过App或微信推送提醒,并指定唯一责任人跟进;业务负责人还可通过手机端随时查看项目收支看板,在外拍现场也能掌握客户欠款风险,一键拨打电话并上传催收凭证,实现移动协同。
图:账款管家项目级应收看板,清晰展示各阶段回款状态与现金流预测

四、优先适用场景与实施准备清单
并非所有项目都需要立即上线系统,但以下三类场景建议优先引入账款管家:
- 多项目并行且账期超过6个月:统一视图替代混乱表格,显著提升对账效率;
- 按进度分阶段收款的影视或活动项目:系统自动追踪交付里程碑,确保关键节点不遗漏;
- 管理层需提前预判回款风险:通过项目收支利润分析看板,实时监控现金流健康度与成本超支预警。
企业在启动前可先完成三项准备:①整理当前执行中的合同清单;②明确各项目的回款触发条件(如验收单签署、成片交付);③定义逾期后的内部处理规则(如谁负责催收、是否暂停后续服务)。

问:手工记账已经用了多年,为什么现在必须改?
答:手工记账在项目数量少、周期短时尚可维持,但随着业务规模扩大,多人协作下数据版本混乱、更新滞后的问题会急剧放大。一笔应收遗漏可能导致整体现金流预测偏差,进而影响新项目启动或供应商付款。数字化工具并非取代人工判断,而是将重复性记录、核对、提醒工作自动化,让业务和财务聚焦于真正需要决策的环节,如客户信用评估、回款策略调整等。
问:合同条款复杂,系统能否灵活适配不同项目的回款规则?
答:账款管家支持按项目自定义回款计划,无论是固定日期付款、按交付物验收付款,还是混合模式,均可在合同录入时设定对应条件。系统不要求所有项目遵循统一模板,而是允许业务人员根据实际谈判结果配置节点,确保管理规则贴合真实业务逻辑,而非倒逼业务迁就系统。
问:财务和业务部门数据口径不一致,如何通过工具实现协同?
答:账款管家以合同为唯一数据源,业务录入合同与回款计划后,财务可直接基于同一台账进行开票、入账和核销,避免两套账。系统自动同步状态变更(如“已开票”“已收款”),双方看到的是同一份实时数据。此外,逾期提醒和催收记录对全员可见,减少因信息不对称导致的推诿,真正实现业财协同。
改变始于行动。建议文化传媒企业先梳理当前正在执行的项目合同与欠款明细,明确关键回款节点,再通过免费试用验证账款管家是否匹配自身业务流程,或联系顾问获取行业专属解决方案演示。