




当客户临时提出延期付款,而回款计划仍按原合同执行,财务预测报表会迅速偏离现实。这种失真不仅打乱资金调度节奏,还可能引发连锁性的经营风险。解决这一问题的关键,在于建立可快速响应、自动同步、全程留痕的动态回款调整机制。账款管家正是为应对这类场景而设计,帮助服务业企业将被动催收转化为主动管理。
一、静态回款计划为何在服务业频频失效?
项目制服务行业普遍存在验收周期长、客户内部流程复杂的特点。一旦客户因预算审批延迟或交付细节争议要求推迟付款,原定回款节点即刻失效。若企业依赖Excel等静态工具管理,业务人员需手动修改后续所有收款安排,极易遗漏或计算错误。更严重的是,财务部门往往无法及时获知变更,继续按旧计划做现金流预测,导致资金安排与实际脱节。
手工操作还带来版本混乱问题。业务员A在本地表格中调整了回款时间,但未同步给财务;月底对账时才发现应收数据不一致,双方反复核对却难以追溯源头。这种信息割裂不仅消耗大量沟通成本,还可能影响客户信用评估、开票节奏甚至税务合规。
二、构建动态回款调整机制的三个关键动作
1. 设定清晰的变更触发条件与审批路径
并非所有延期请求都应被接受。企业需明确规则:例如,仅允许因客户书面确认的验收延迟才可修改回款计划;单笔调整超过合同金额一定比例需经财务负责人审批。通过制度化约束,避免随意变更破坏合同严肃性,同时保留必要的业务灵活性。
2. 实现业财数据自动联动
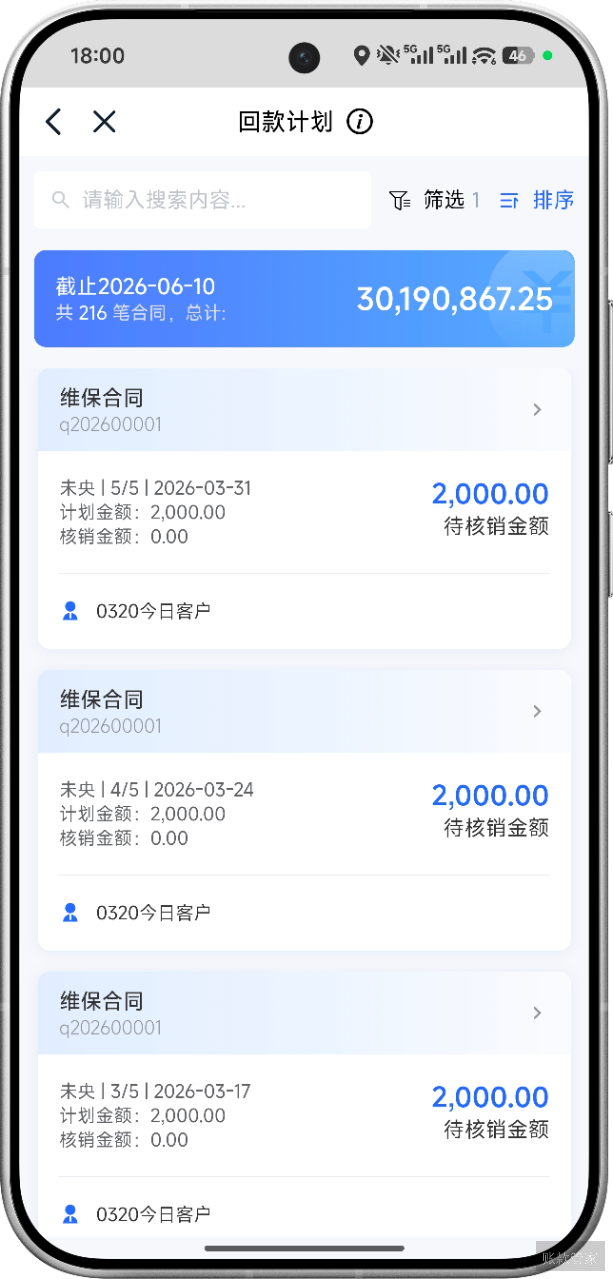
回款计划一旦调整,系统应自动更新三类核心数据:应收账款台账、未来开票计划、现金流预测模型。这意味着业务端提交变更后,财务无需二次录入,即可在报表中看到最新资金流入分布,确保预测始终贴近实际,避免“两张皮”现象。
3. 支持移动端全流程处理
业务人员常在客户现场协商付款条款,若必须返回办公室才能提交申请,效率将大打折扣。理想状态是:在手机上查看合同详情 → 变更,修改回款计划 → 提交审批 → 管理层一键批准。整个过程不超过10分钟,且全程留痕可查。
三、判断现有回款管理是否需要升级的三个信号
- 跨部门对账频繁耗时:若每月因回款信息不一致导致财务与业务反复核对超过2小时,说明数据同步机制已失效。
- 现金流预测持续偏差:因客户实际付款节奏与计划严重不符,导致企业不得不临时融资或延迟支付供应商款项。
- 调整依赖非结构化沟通:80%以上的回款变更仍通过微信、电话或邮件口头确认,缺乏可追溯、可审计的正式记录。
满足任一条件,即意味着现有流程已无法支撑业务增长,亟需引入具备动态调整能力的数字化工具。账款管家通过合同-回款-现金流的全链路打通,让每一次客户延期都能被规范记录、自动同步、科学预测。
四、动态调整如何兼顾灵活性与财务准确性?
真正的解决方案不是禁止调整,而是在允许业务灵活响应的同时,用系统规则守住财务底线。账款管家通过“版本快照+逻辑校验+权限控制”三位一体机制,确保每次变更既高效又可靠。例如,系统会自动校验调整后的总金额是否等于合同总额、是否存在日期冲突,并在必要时阻断异常操作。同时,管理层可设置短期预测锁定周期(如未来7天内不可修改),保障紧急资金调度不受干扰。
问:客户临时要求延期,但又不愿出具书面说明,能否在系统中调整回款计划?
答:账款管家允许业务人员在系统中发起调整申请,但会强制关联沟通凭证(如邮件截图、会议纪要或内部审批备注)。即使客户未提供正式函件,企业也可通过内部留痕机制明确责任边界,避免后续争议。同时,系统会标记该笔应收为“协商延期”,在账龄分析中单独归类,不影响整体信用评估准确性。
问:动态调整后,历史回款数据会不会被覆盖,导致无法追溯原始合同条款?
答:不会。账款管家采用“版本快照”机制,每次修改均生成新版本,原始合同条款与历次调整记录并行保存。财务或审计人员可随时切换查看任意时间点的回款安排,并对比变更前后的差异。所有操作日志包含操作人、时间、修改内容及审批意见,满足内控与合规要求。
问:财务部门担心自动同步会引入错误数据,如何确保调整后的预测依然可靠?
答:系统在自动更新现金流预测前,会校验三项关键逻辑:调整后的总金额是否等于合同总额、是否存在重复收款节点、新日期是否晚于当前系统日期。若发现异常,将阻断同步并提示修正。此外,管理层可设置“预测锁定周期”——例如未来7天内的回款计划不可修改,确保短期资金调度不受临时变动干扰。
面对服务业客户付款节奏的不确定性,僵化的回款管理只会放大经营风险。真正有效的解决方案,是在尊重业务灵活性的同时,用系统规则守住财务准确性底线。如果你希望将客户延期从“突发危机”转化为“可控变量”,现在就可以免费试用账款管家,体验合同级回款动态调整能力;或联系顾问,获取针对你行业特性的应收账款优化建议。