




中小企业回款责任不清?用业财协同把合同、应收和绩效串起来
在中小制造与贸易企业中,业务签单后无人跟进回款、财务催收缺乏业务支持、老板夹在中间协调无果的情况屡见不鲜。这种责任边界模糊直接导致账期延长、逾期率上升,甚至引发现金流紧张。要系统性解决这一问题,必须打破业务与财务之间的信息壁垒,以合同为纽带,将应收账款管理、责任人追踪与绩效考核打通。账款管家正是围绕这一核心痛点设计的数字化协同工具,帮助企业在不重构组织的前提下实现回款责任落地。
一、识别回款责任不清的典型表现
业务部门普遍以签单量为核心目标,对后续回款缺乏主动关注。合同签署即视为任务完成,催收被默认划归财务职责,形成“前端冲锋、后端兜底”的割裂状态。这种分工错位使得催收动作启动滞后,往往等到账款逾期数月才被动介入。
业务与财务使用不同系统或表格管理数据,导致关键信息无法对齐。例如,业务掌握客户实际履约进度但未同步财务,而财务仅依据开票时间判断应收,不清楚合同约定的验收或分期付款节点。双方在催收时因信息不对称互相推诿,错失最佳沟通时机。
由于缺乏统一视图和预警机制,管理层难以及时发现异常。一笔账款从到期到严重逾期可能经历数周甚至数月,期间既无自动提醒,也无标准化跟进记录。等到问题暴露时,客户信用已恶化,追回难度大幅增加。
二、建立可执行的回款责任机制
1. 合同与应收强关联
每份销售合同应作为应收账款的唯一源头,明确客户名称、金额、付款条件、到期日及经办业务员。通过建立结构化合同台账,确保任意一笔未回款项均可追溯至具体责任人,避免“找不到人”或“多人负责等于无人负责”。

2. 将回款表现纳入绩效体系
调整业务人员的激励规则:提成发放需满足回款率门槛;对超期未收回部分按比例扣减当期奖金;对提前回款或有效缩短账期的行为给予额外奖励。制度设计的目标是让业务员从“只管签单”转变为“全程负责”,形成利益绑定。
3. 实现移动端实时协同
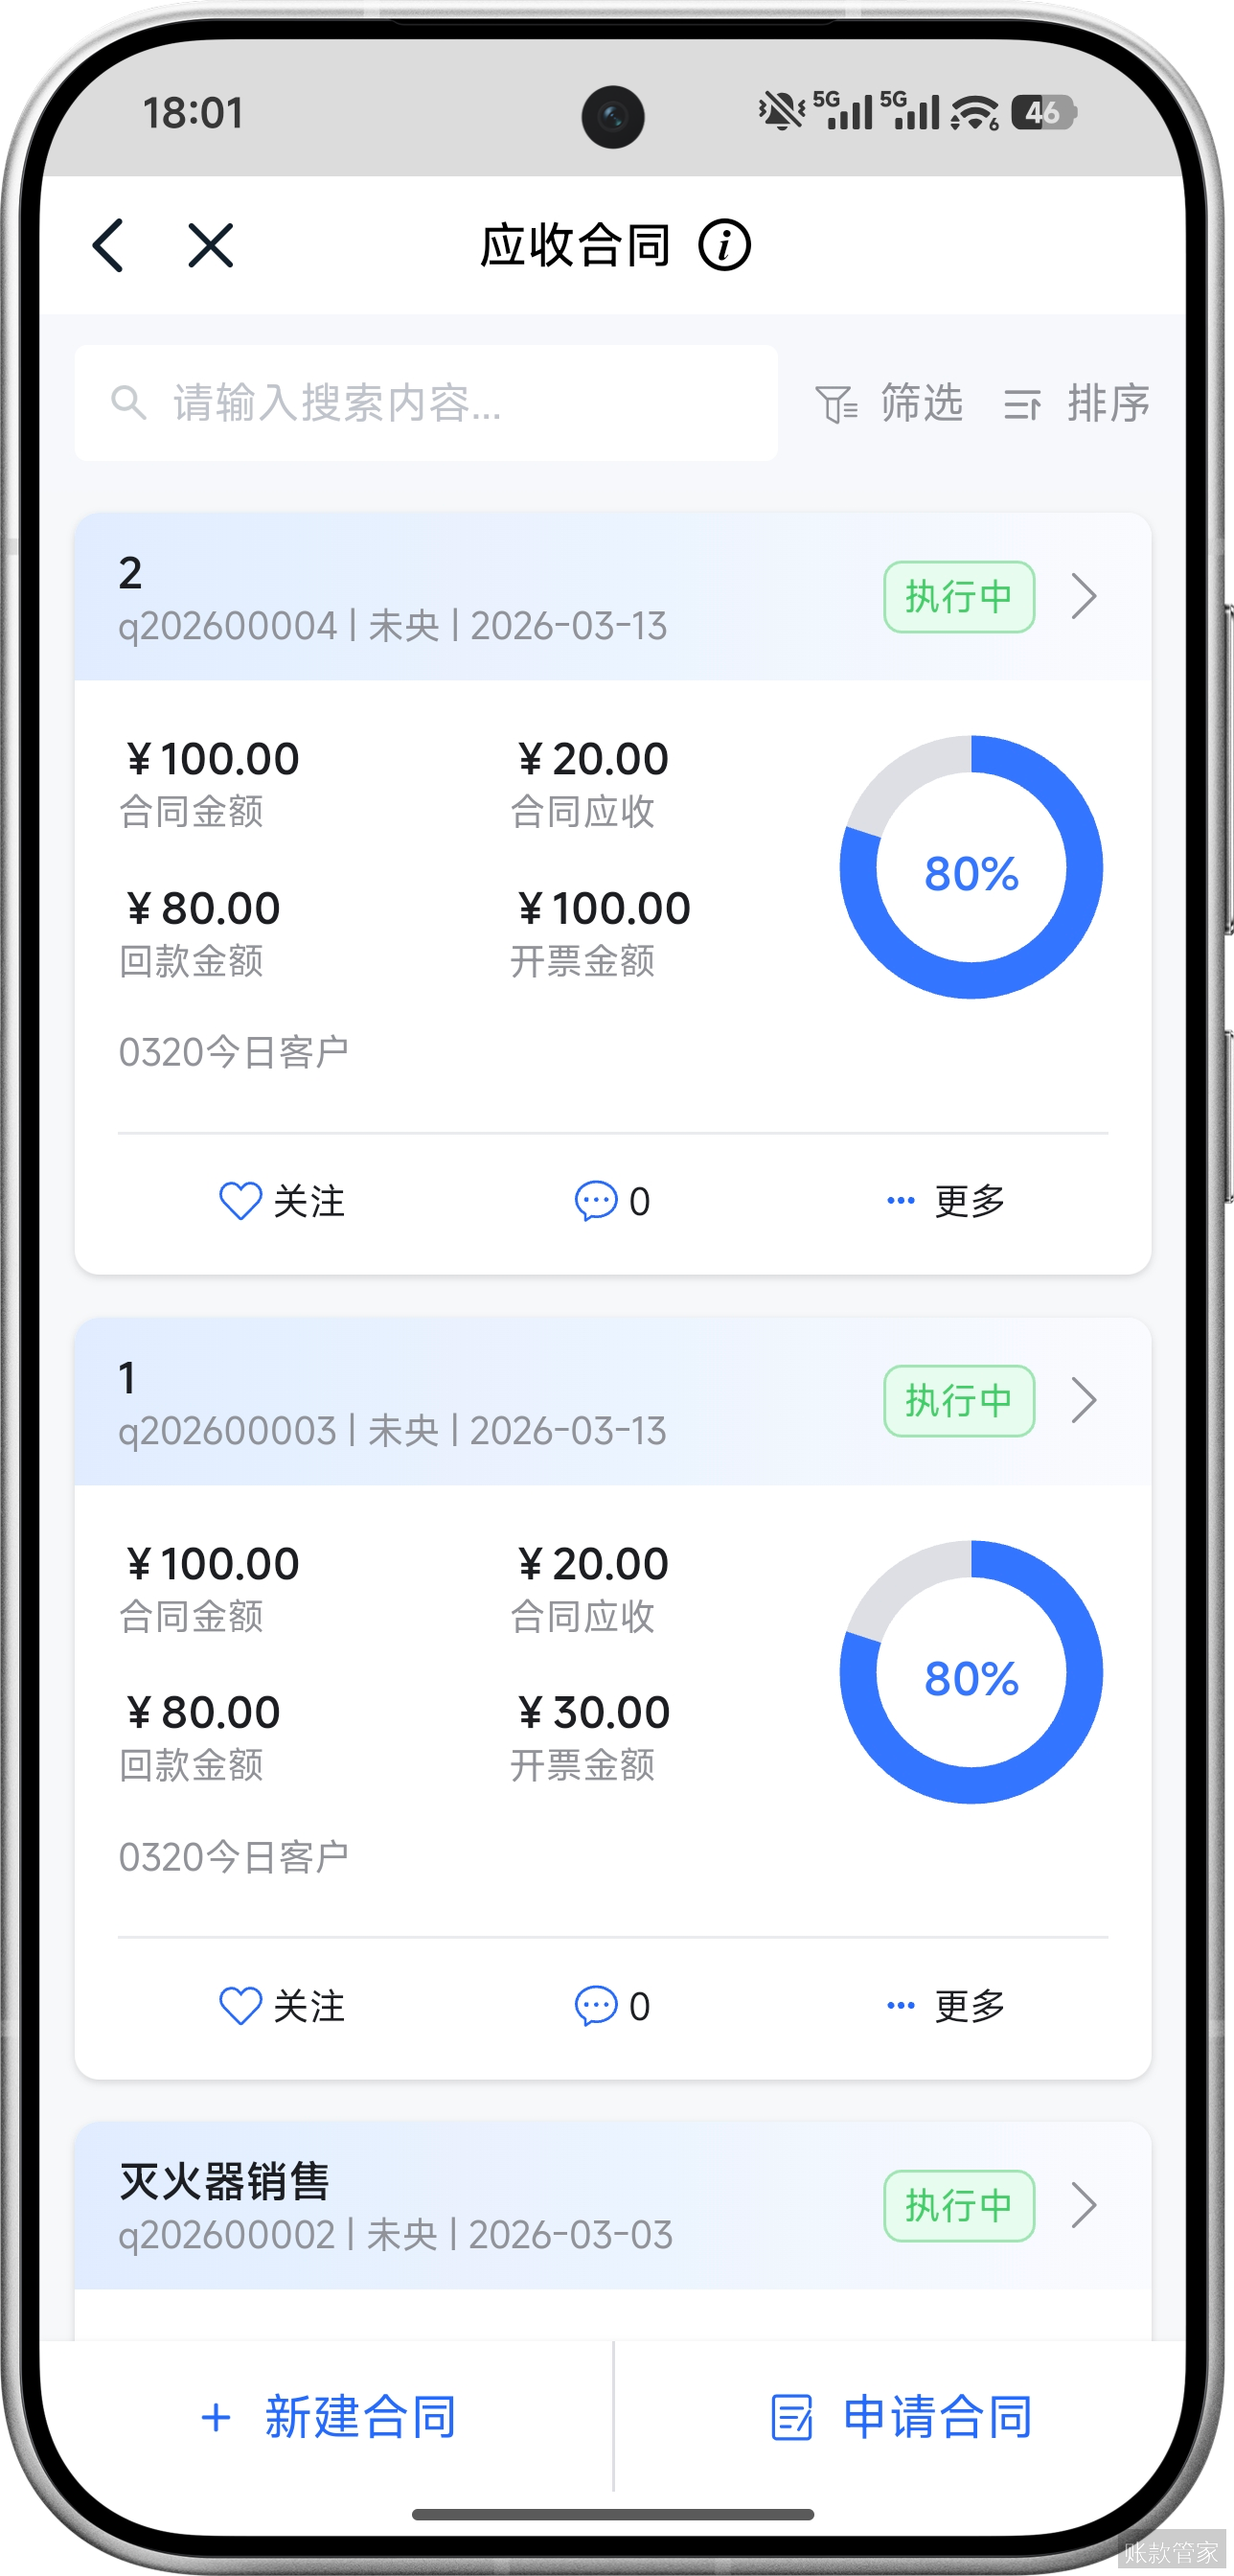
借助移动工具弥补信息延迟。业务员在外勤中可接收账款到期提醒,即时记录客户沟通内容、上传付款承诺截图或发起开票申请;财务和管理层则能随时查看逾期明细与跟进状态,动态督促行动,确保催收动作不遗漏、不拖延。
三、账款管家如何支撑业财协同落地
账款管家将上述管理逻辑产品化,自动根据合同条款生成回款计划,资金到账后智能匹配核销,消除人工对账误差,保障业务与财务数据实时一致。系统以合同为中心,串联客户、项目、发票与回款记录,形成完整业务闭环。
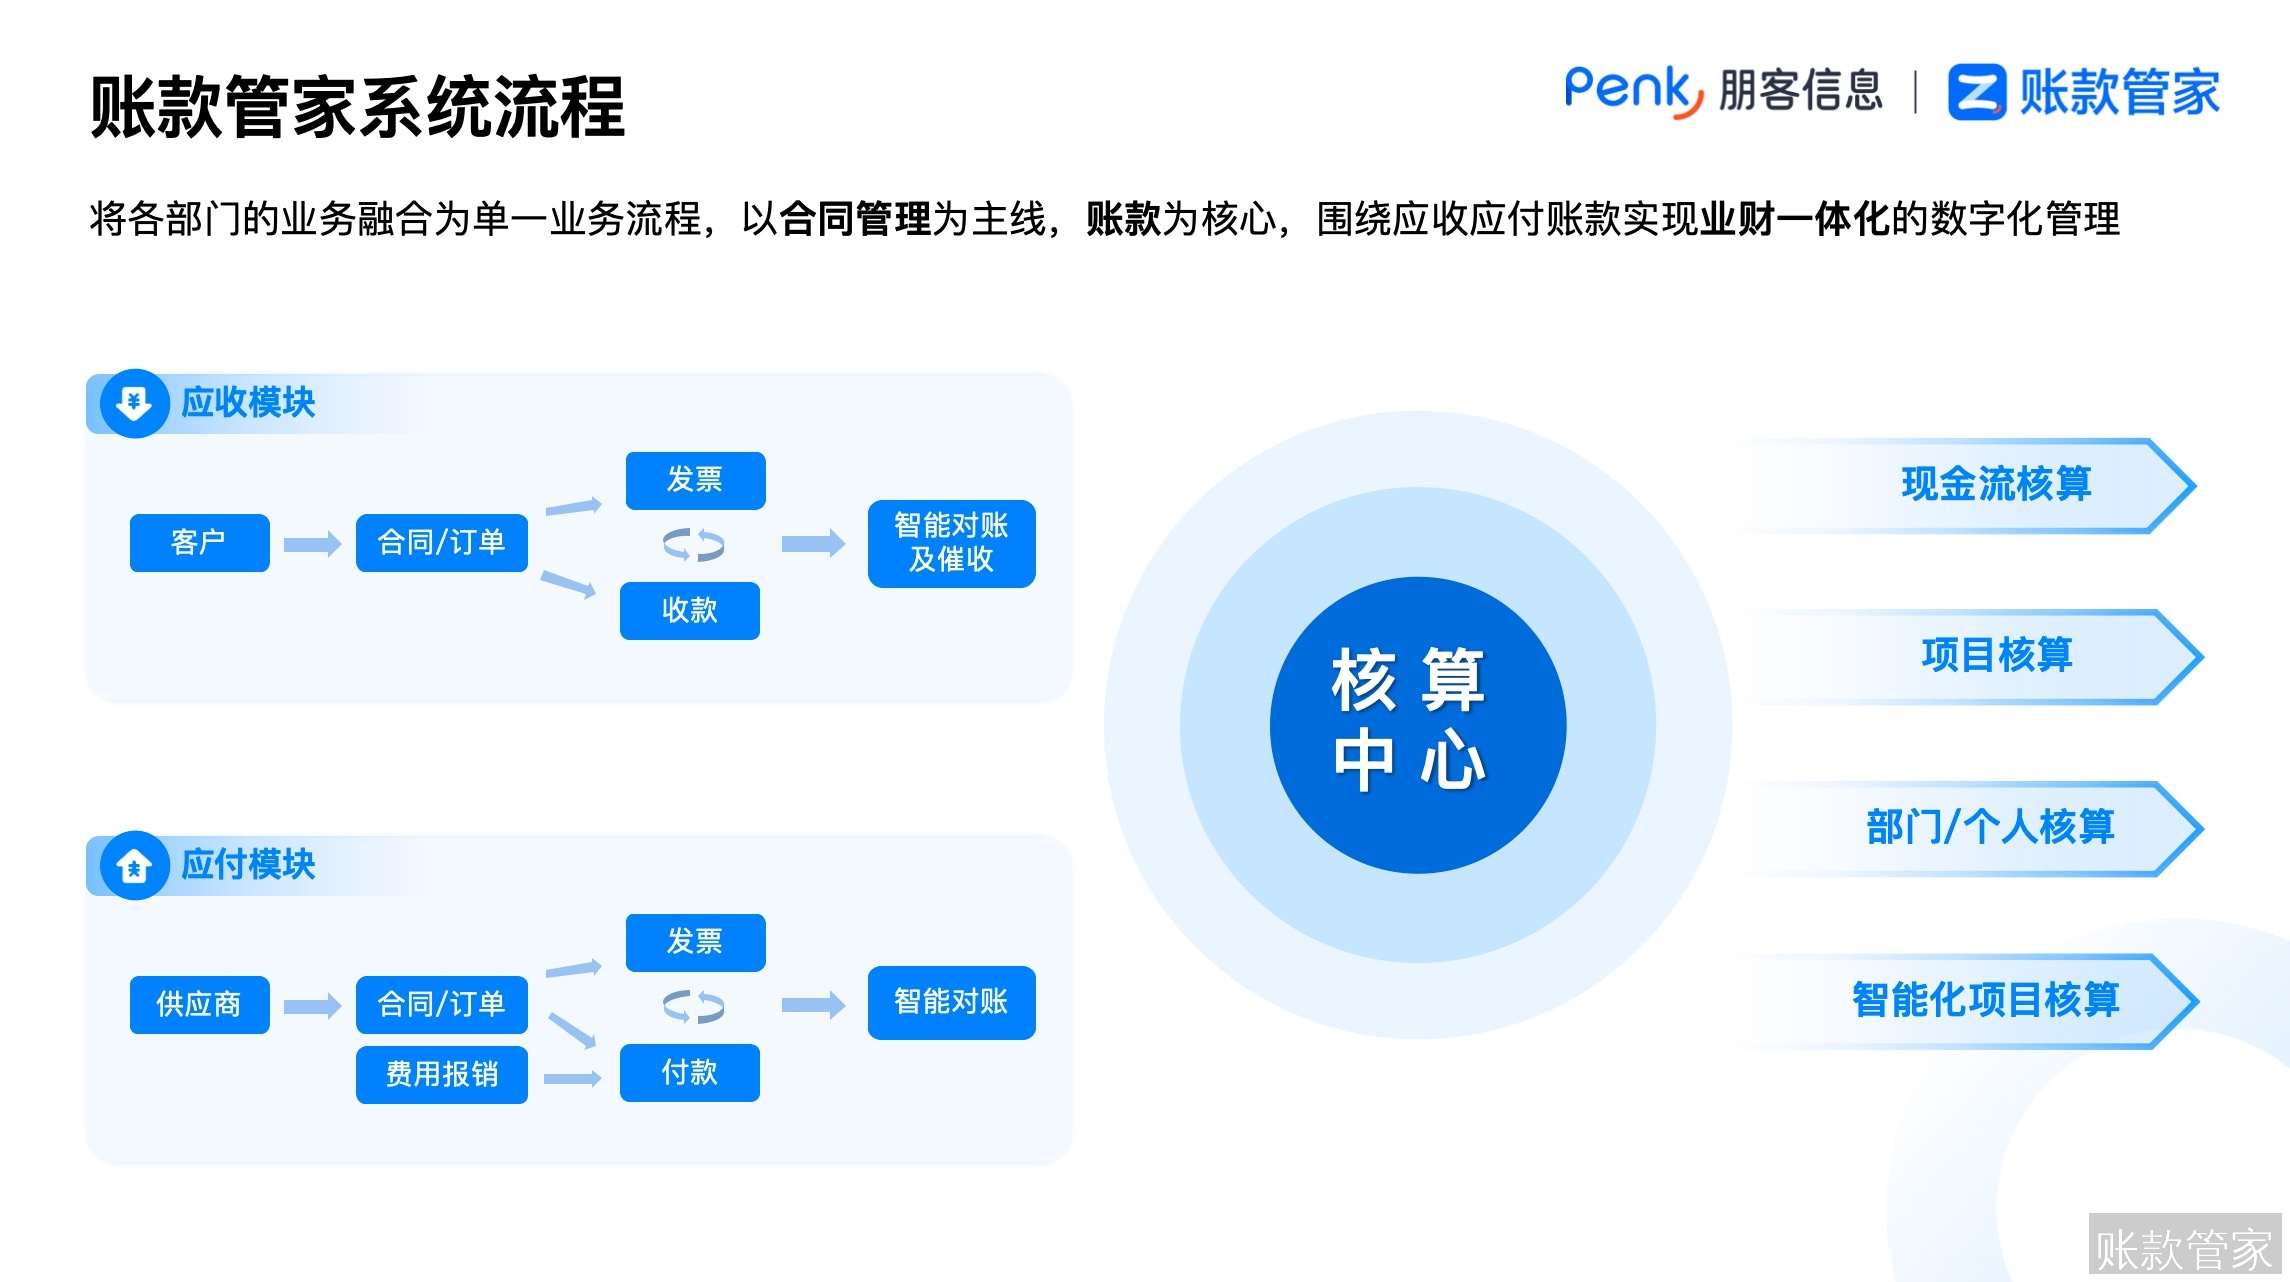
在移动办公场景下,业务员可通过手机提交催收进展、拍照上传银行回单或发起审批流程;老板和财务则通过资金看板实时掌握整体回款健康度,无需反复跨部门问询。系统还内置多维分析模块,自动呈现账龄分布、客户逾期趋势及个人回款效率排名,为信用政策调整和资源分配提供依据。
四、启动回款治理的三项基础动作
企业可立即开展以下工作:首先,全面盘点历史合同,梳理所有未结清款项的应收金额、到期日及当前状态;其次,为每笔逾期账款指定唯一业务主责人,并明确财务协同角色;最后,建立标准化催收台账,记录每次沟通内容、客户承诺及后续行动项,确保过程可追溯、结果可复盘。
在此基础上,建议通过工具固化流程。免费试用账款管家,快速搭建合同-应收-回款的全链路视图;或联系顾问,获取适配您行业特性的回款管理方案。
问:业务员抵触将回款纳入考核怎么办?
答:关键在于设计合理的过渡机制与激励规则。初期可设置“回款达标即全额发放提成”的保底条款,避免因历史遗留账款影响积极性;同时对新签合同明确回款责任前置。更重要的是,通过系统自动追踪回款进度,减少人为争议,让考核结果客观透明。辅以提前回款奖励,逐步引导行为转变。
问:财务和业务系统已长期割裂,如何低成本打通?
答:无需推翻现有系统。账款管家支持对接主流ERP、CRM及财务软件,通过合同主数据作为桥梁,自动同步关键字段(如客户、金额、付款条款),构建统一的应收视图。即使部分环节仍需手工录入,也可通过模板化导入+移动端补录的方式降低操作负担,实现“最小改动、最大协同”。
问:如何判断当前应收账款是否存在重大风险?
答:可从三个维度快速诊断:一是逾期账款占比是否超过总应收的15%;二是前五大客户是否集中了超过50%的逾期金额;三是账龄超过90天的应收是否持续增长。若任一条件成立,说明回款机制已出现系统性漏洞,需立即介入。账款管家的数据看板可自动计算这些指标,帮助管理者及时识别风险信号。