




实验室技术服务企业在并行处理大量检测项目时,资金回笼速度往往跟不上业务扩张节奏。要解决这一困境,实验室技术服务企业做好账期与应收账款管理需关注的关键数据集中在四个维度:应收账款总额与账龄分布、各客户回款计划执行率、开票进度与逾期预警数,以及项目级收支利润核算。账款管家在协助检验检测机构梳理业务流程时发现,能够准确抓取并盯紧这几项核心数据的企业,其平均回款周期通常能缩短20%以上。只有将这些数据从分散的Excel表格和跨部门沟通中抽离出来,形成实时可见的管理指标,才能将账期管控从被动催讨转为主动干预。
一、检测项目并行带来的账款失控表现
第三方检验检测与环境监测企业的业务模式以项目制为主,涵盖现场采样、实验室分析、出具报告等多个环节。项目经理忙于技术交付,难以兼顾每一笔款项的催收进度;财务人员在办公室核对银行流水时,往往不清楚前端的交付状态。这种脱节导致应收款项高度分散,手工台账极易出现信息滞后或错漏。一旦负责跟进的业务员离职或交接不清,部分已到期甚至逾期的账款可能长期无人问津,直接演变为呆账风险。
环境检测或认证服务类项目通常存在较长的验收与结算周期。如果缺乏明确的节点管控,客户拖延付款的现象就会频繁发生。平均回款周期的被动拉长,占用了企业大量营运资金用于采购试剂耗材、支付设备折旧和人员薪酬等刚性支出,同时增加了财务团队反复对账的隐性成本。当应收账款不能及时转化为现金时,企业不得不依赖外部融资维持运转,长期逾期未收回的款项更会直接转化为坏账损失。
二、实验室技术服务企业做好账期与应收账款管理需关注的关键数据
要扭转“项目多、账款散”的局面,管理层不能仅凭经验判断,必须将视线聚焦于具体的量化指标,明确数据的责任归属与衡量标准。
-
应收账款总额与账龄分布
这是评估资金健康度的基础盘。管理层需要实时掌握当前有多少资金在外流转,以及这些款项分别拖欠了多久。账龄越长,回收难度呈指数级上升。建议将应收账款按30天、60天、90天以上进行分层统计,重点监控长账龄部分的占比变化趋势。如果90天以上的账款占比持续攀升,说明现有的催收机制已经失效。 -
各客户回款计划执行率
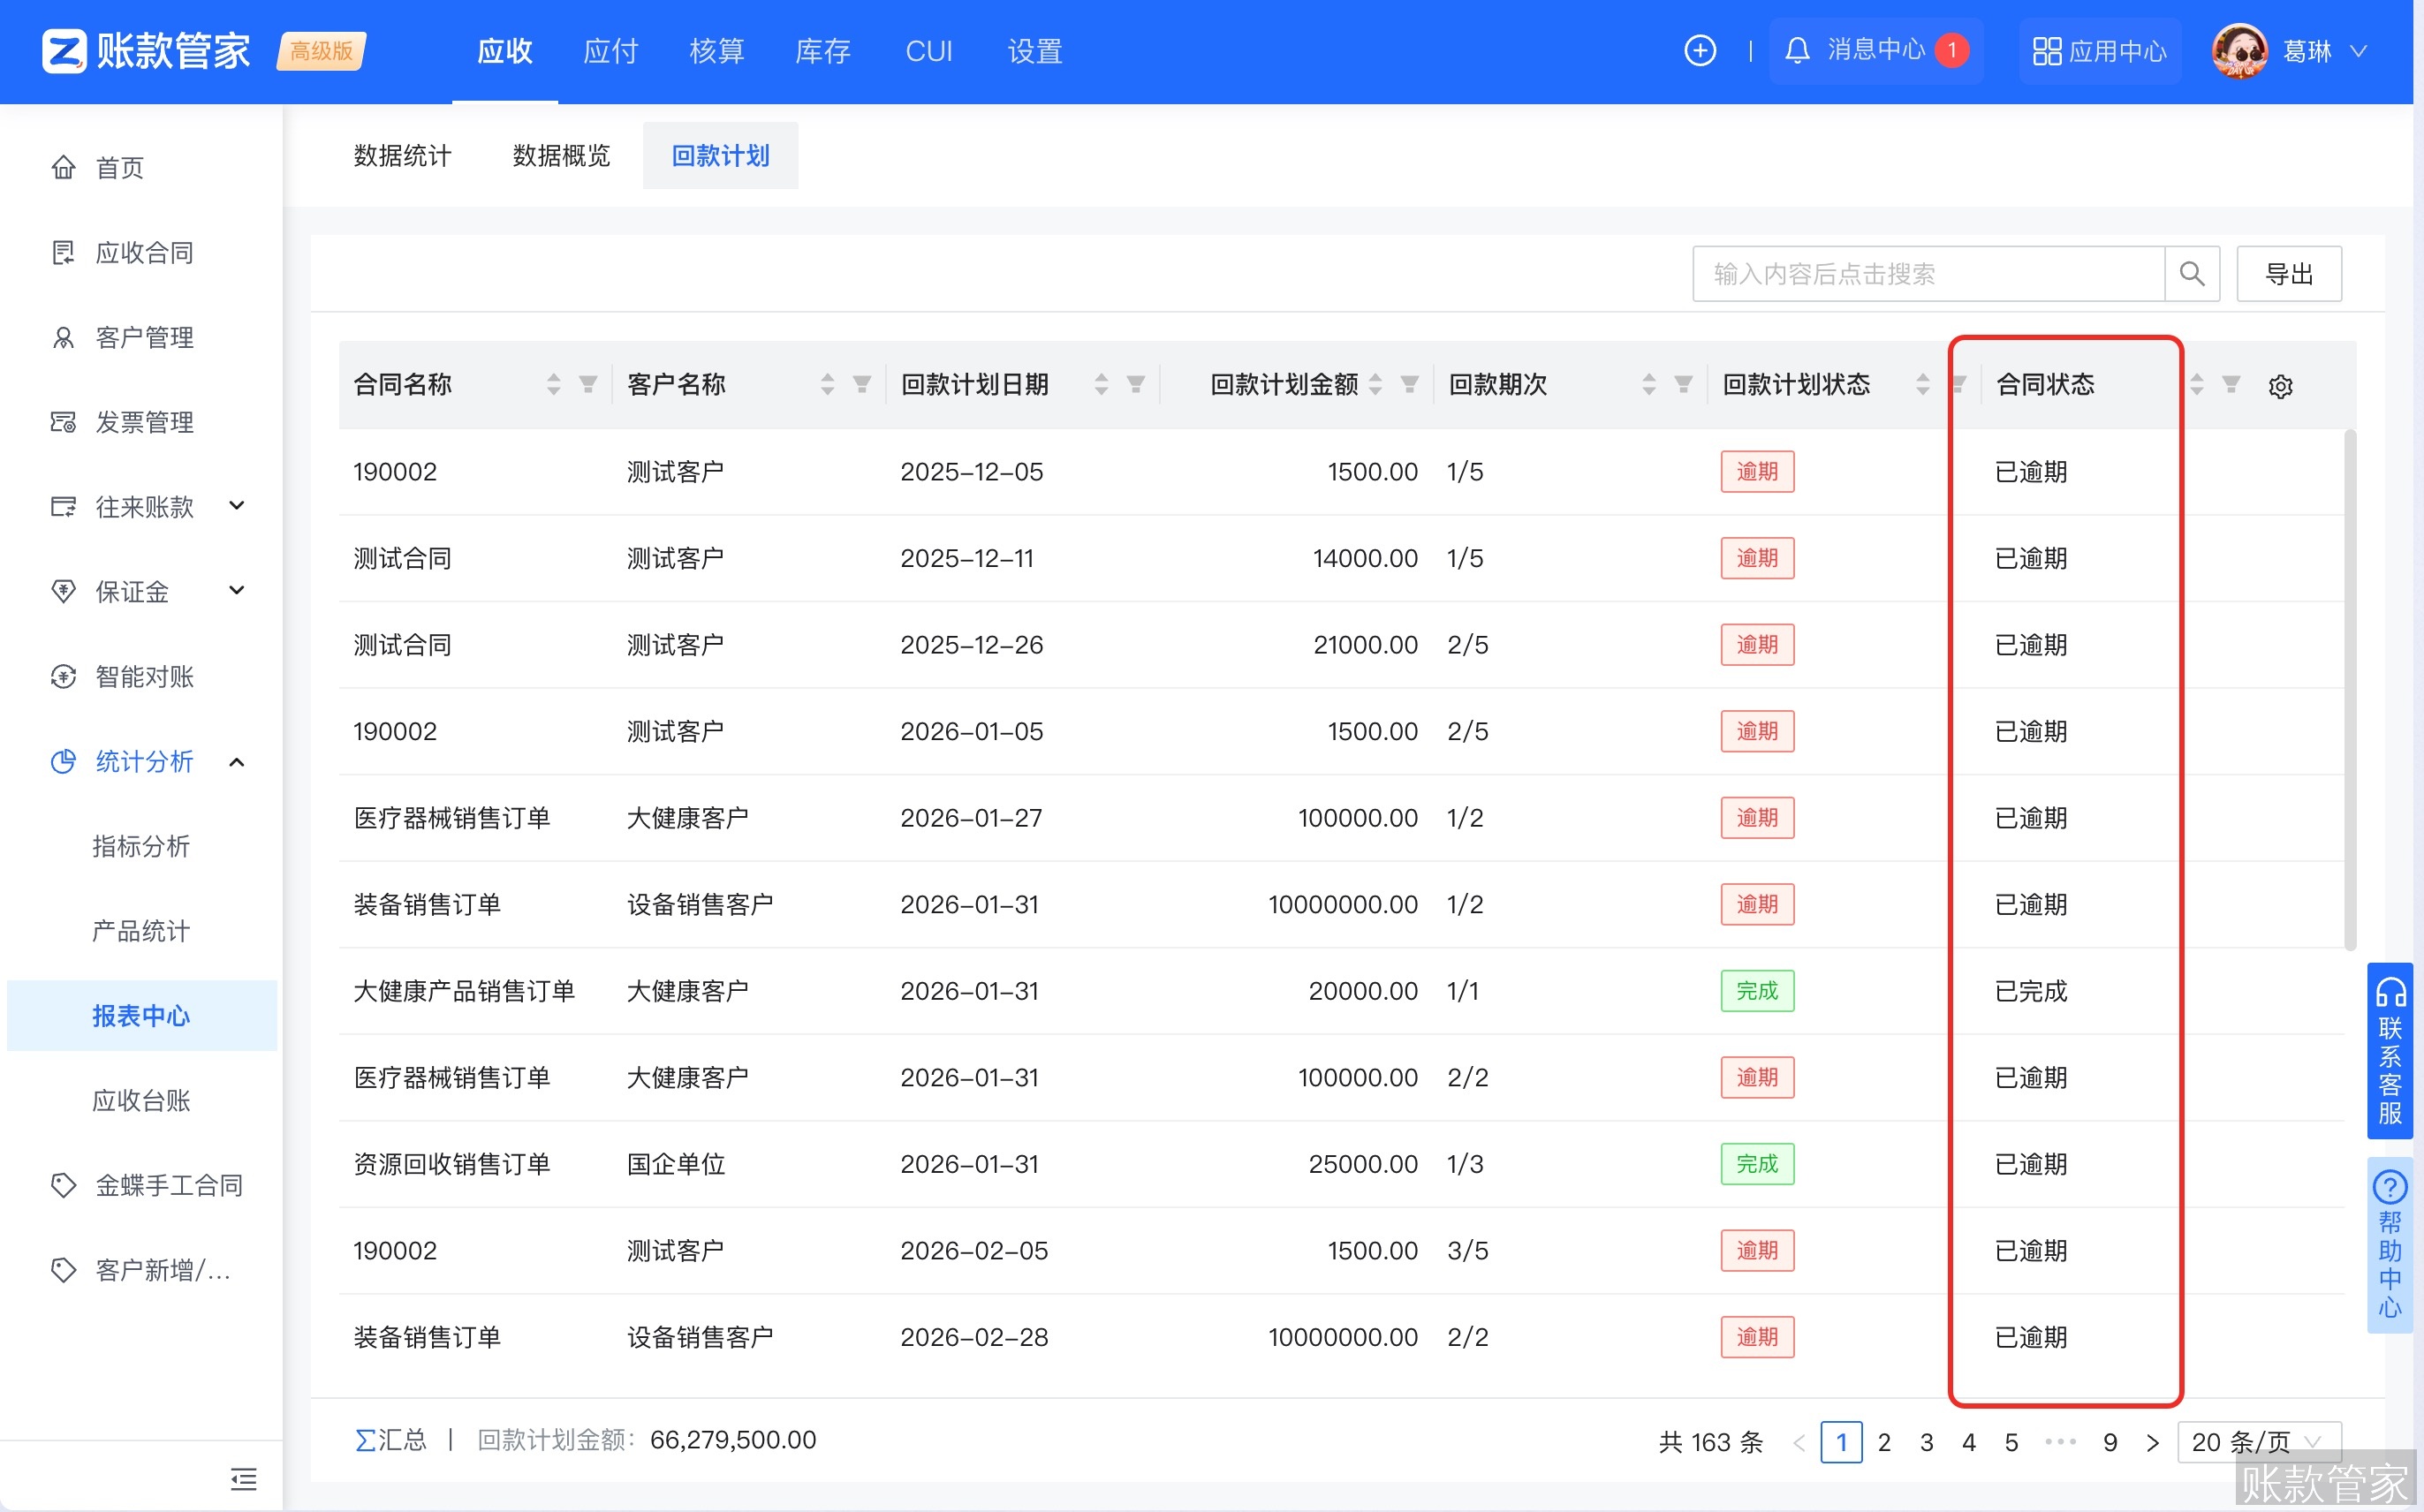
针对大客户或长期合作的行业协会、环保机构,应设定明确的回款计划,并追踪实际执行情况。执行率偏低意味着催收动作未落实,或者客户的信用状况正在恶化。这一数据应由业务负责人主导录入与更新,财务部门负责复核比对,确保每一笔预期到账资金都有专人盯防。
-
开票进度与逾期预警数
开票是触发回款的前置条件。管理层需要重点关注已完工项目中有多少尚未开具发票,以及系统中触发了多少次逾期预警。未开票金额过高,说明流程卡点在前端交付或内部审批环节;而预警数激增,则提示需要立即介入高风险客户的专项催收工作,防止小额逾期滚雪球般扩大。 -
项目级收支利润核算
检测服务涉及外协采样、特定试剂消耗等复杂成本。只有将收入与具体项目的各项支出精准匹配,才能看清真实利润。缺乏项目级核算,容易导致“账面有利润、账户没现金”的错觉。这要求财务人员在日常记账时,将所有费用严格归集到对应的项目维度,而非笼统计入部门成本。结合应收账款管理的系统化思路,把项目维度的收支颗粒度做细,是防范现金流断裂的基础。

三、将关键数据落到流程中的执行路径
明确了上述指标后,企业需要在合同签订、交付验收与开票回款环节建立标准化的管理动作。账款管家作为一款聚焦应收应付精细化管控的工具,能够帮助检测服务企业将这些管理要求固化到日常操作中。
-
建立合同驱动的回款拆解机制
改变过去“做完再算”的习惯。在签订检测合同时,同步在系统中拆解出清晰的回款节点。无论是预付款、进度款还是尾款,都应明确具体的金额与预期到账时间。账款管家支持根据合同约定的付款方式自动生成每一期的回款计划,消除人工排期的误差,使后续开票有据可依。 -
界定跨角色的数据录入边界
系统运转的前提是准确的数据输入。必须明确:项目经理负责在系统中更新检测报告的交付状态;业务员负责确认客户的开票信息及预计付款时间;财务人员负责审核发票开具、登记实际回款并完成核销。账款管家的智能对账功能支持自定义模板一键生成,客户可在线标注异议数据,大幅降低跨部门沟通成本。 -
配置自动化到期与逾期提醒
依靠人工记忆跟进成百上千个项目的账期并不现实。企业应在管理工具中设置自动化规则,在款项即将到期前向责任人发送提醒,并在逾期发生后立即触发升级预警。账款管家的移动端能力让经常外出采样的项目经理,在通勤途中即可通过手机查看账款进度;当某笔检测费即将到期时,系统会通过微信推送消息给对应业务员,支持一键联系客户跟进。 -
统一开票与回款核销闭环
将销项发票管理与应收账款强绑定。发票开出后,系统自动关联对应的回款计划;客户打款后,财务能一键完成核销操作。这种机制能有效避免“开了票没收钱”或“收了钱不知对应哪笔账”的混乱局面,确保资金流与信息流的统一。
四、常见问题解答
问:实验室技术服务企业如何判断当前的应收账款管理是否存在风险?
答:判断风险的核心在于对比账龄分布与历史坏账率。如果企业发现超过约定账期60天以上的应收账款占比逐月上升,且这部分款项主要集中在少数几个大客户身上,这就是明显的风险信号。此外,如果财务部门每个月需要花费大量时间与业务部门核对“到底哪些项目已经交付可以开票”,说明前端业务数据与后端财务数据存在严重的断层,这种信息孤岛本身就是引发呆账的温床。管理层应当定期拉取账龄报表,将异常波动的客户名单单独列出进行专项排查。
问:引入数字化管理工具后,业务部门和财务部门的协作流程会发生哪些具体变化?
答:最显著的变化是从“事后追讨”转变为“事前规划与事中提醒”。过去,业务员完成采样和报告交付后,往往需要财务反复催促才去跟客户提付款的事。引入系统后,合同一旦录入,回款节点就已自动排好。项目经理在系统点击“报告已交付”,财务端立刻收到开票指令;临近付款日,系统自动给业务员发送催收任务。双方不再需要通过微信群或邮件反复确认进度,所有动作都在同一个平台上留痕,权责清晰,减少了推诿扯皮的空间。
问:对于项目周期长、分阶段收款的检测合同,如何有效跟踪每一笔进度款的落实情况?
答:针对这类合同,必须在签约阶段就将总金额拆解为多个独立的里程碑节点,例如“预付款30%、采样完成付40%、报告验收付30%”。每个节点都需要绑定具体的交付物证明(如采样记录单、客户签收单)。在执行过程中,系统应根据前置节点的完成状态自动解锁下一阶段的收款任务。如果某个节点逾期,系统不仅要提醒业务员,还应暂停该项目新阶段的资源投入审批,直到欠款问题得到明确答复,以此倒逼回款进度,防止沉没成本不断扩大。
五、下一步行动建议
缩短平均回款周期需要从摸清家底开始,逐步用数字化工具替代人工台账。