




寻找国内好用的应收账款管理工具,核心在于匹配中小企业多账期、跨部门协同的实际业务场景。账款散落在业务员电脑和纸质单据中、到期无人提醒导致逾期频发、合同进度与收款记录相互割裂,是多数企业面临的真实困境。解决这些问题不能仅靠更换表格模板,而需要将合同条款直接转化为应收计划,用系统规则替代人工记忆,并通过移动端让业务和财务在同一个数据源上协作。像账款管家这类以合同为主线、聚焦应收应付精细化管控的工具,正是针对上述痛点设计的数字化解决路径。
一、账目分散、催收滞后与业财脱节的具体表现
中小企业的应收账目往往散落在不同业务员的本地文件和纸质单据中。财务每月需要跨部门收集数据,手工拼凑客户欠款明细。这种分散状态拉长了对账周期,也推高了错误率,业务员与客户反复核对仍难以达成一致。
账款到期无人提醒是另一个普遍现象。业务员忙于跟进新订单,容易忽略老客户的付款节点;财务发现逾期时,款项可能已拖欠数周甚至数月。催收动作的滞后直接增加了回款难度,也让客户关系陷入被动。
更深层的问题在于数据孤岛。业务部门的合同执行进度与财务部门的收款记录相互割裂,管理层无法在一个界面内同时看到“签了多少合同”和“收回多少钱”。信息不透明导致资金规划缺乏依据,企业只能凭经验调度现金流。
二、手工台账与断点流程如何放大坏账风险
当企业面临多客户、多项目、多账期的复杂业务时,Excel表格极易出现版本混乱和数据覆盖。手工记录无法自动计算账龄,也难以应对分期付款或按里程碑结算的场景,最终导致台账失真。
合同签订后,条款中的付款节点如果未能转化为系统内的应收计划,业务执行与财务核算就会脱节。财务人员不知道某笔款项对应哪份合同的哪个阶段,核销工作只能依赖人工询问和翻找凭证。
依靠业务员记忆或财务手动登记日历来跟进回款,漏记在所难免。一旦人员请假或离职,交接不清会导致关键催款节点被遗忘,原本正常的应收账款逐渐演变为呆坏账。长期未收回的账款随时间推移,转化为坏账的概率显著上升。对于利润率本就不高的制造或贸易企业而言,一笔大额坏账可能直接吞噬全年净利润。同时,应收账款居高不下意味着自有资金被外部无偿占用,企业不得不增加外部融资,承担额外的利息成本。
三、从合同拆解到移动协同的四步落地方案
将应收账款管理从手工模式切换到数字化轨道,需要按业务流转顺序完成以下四个步骤:
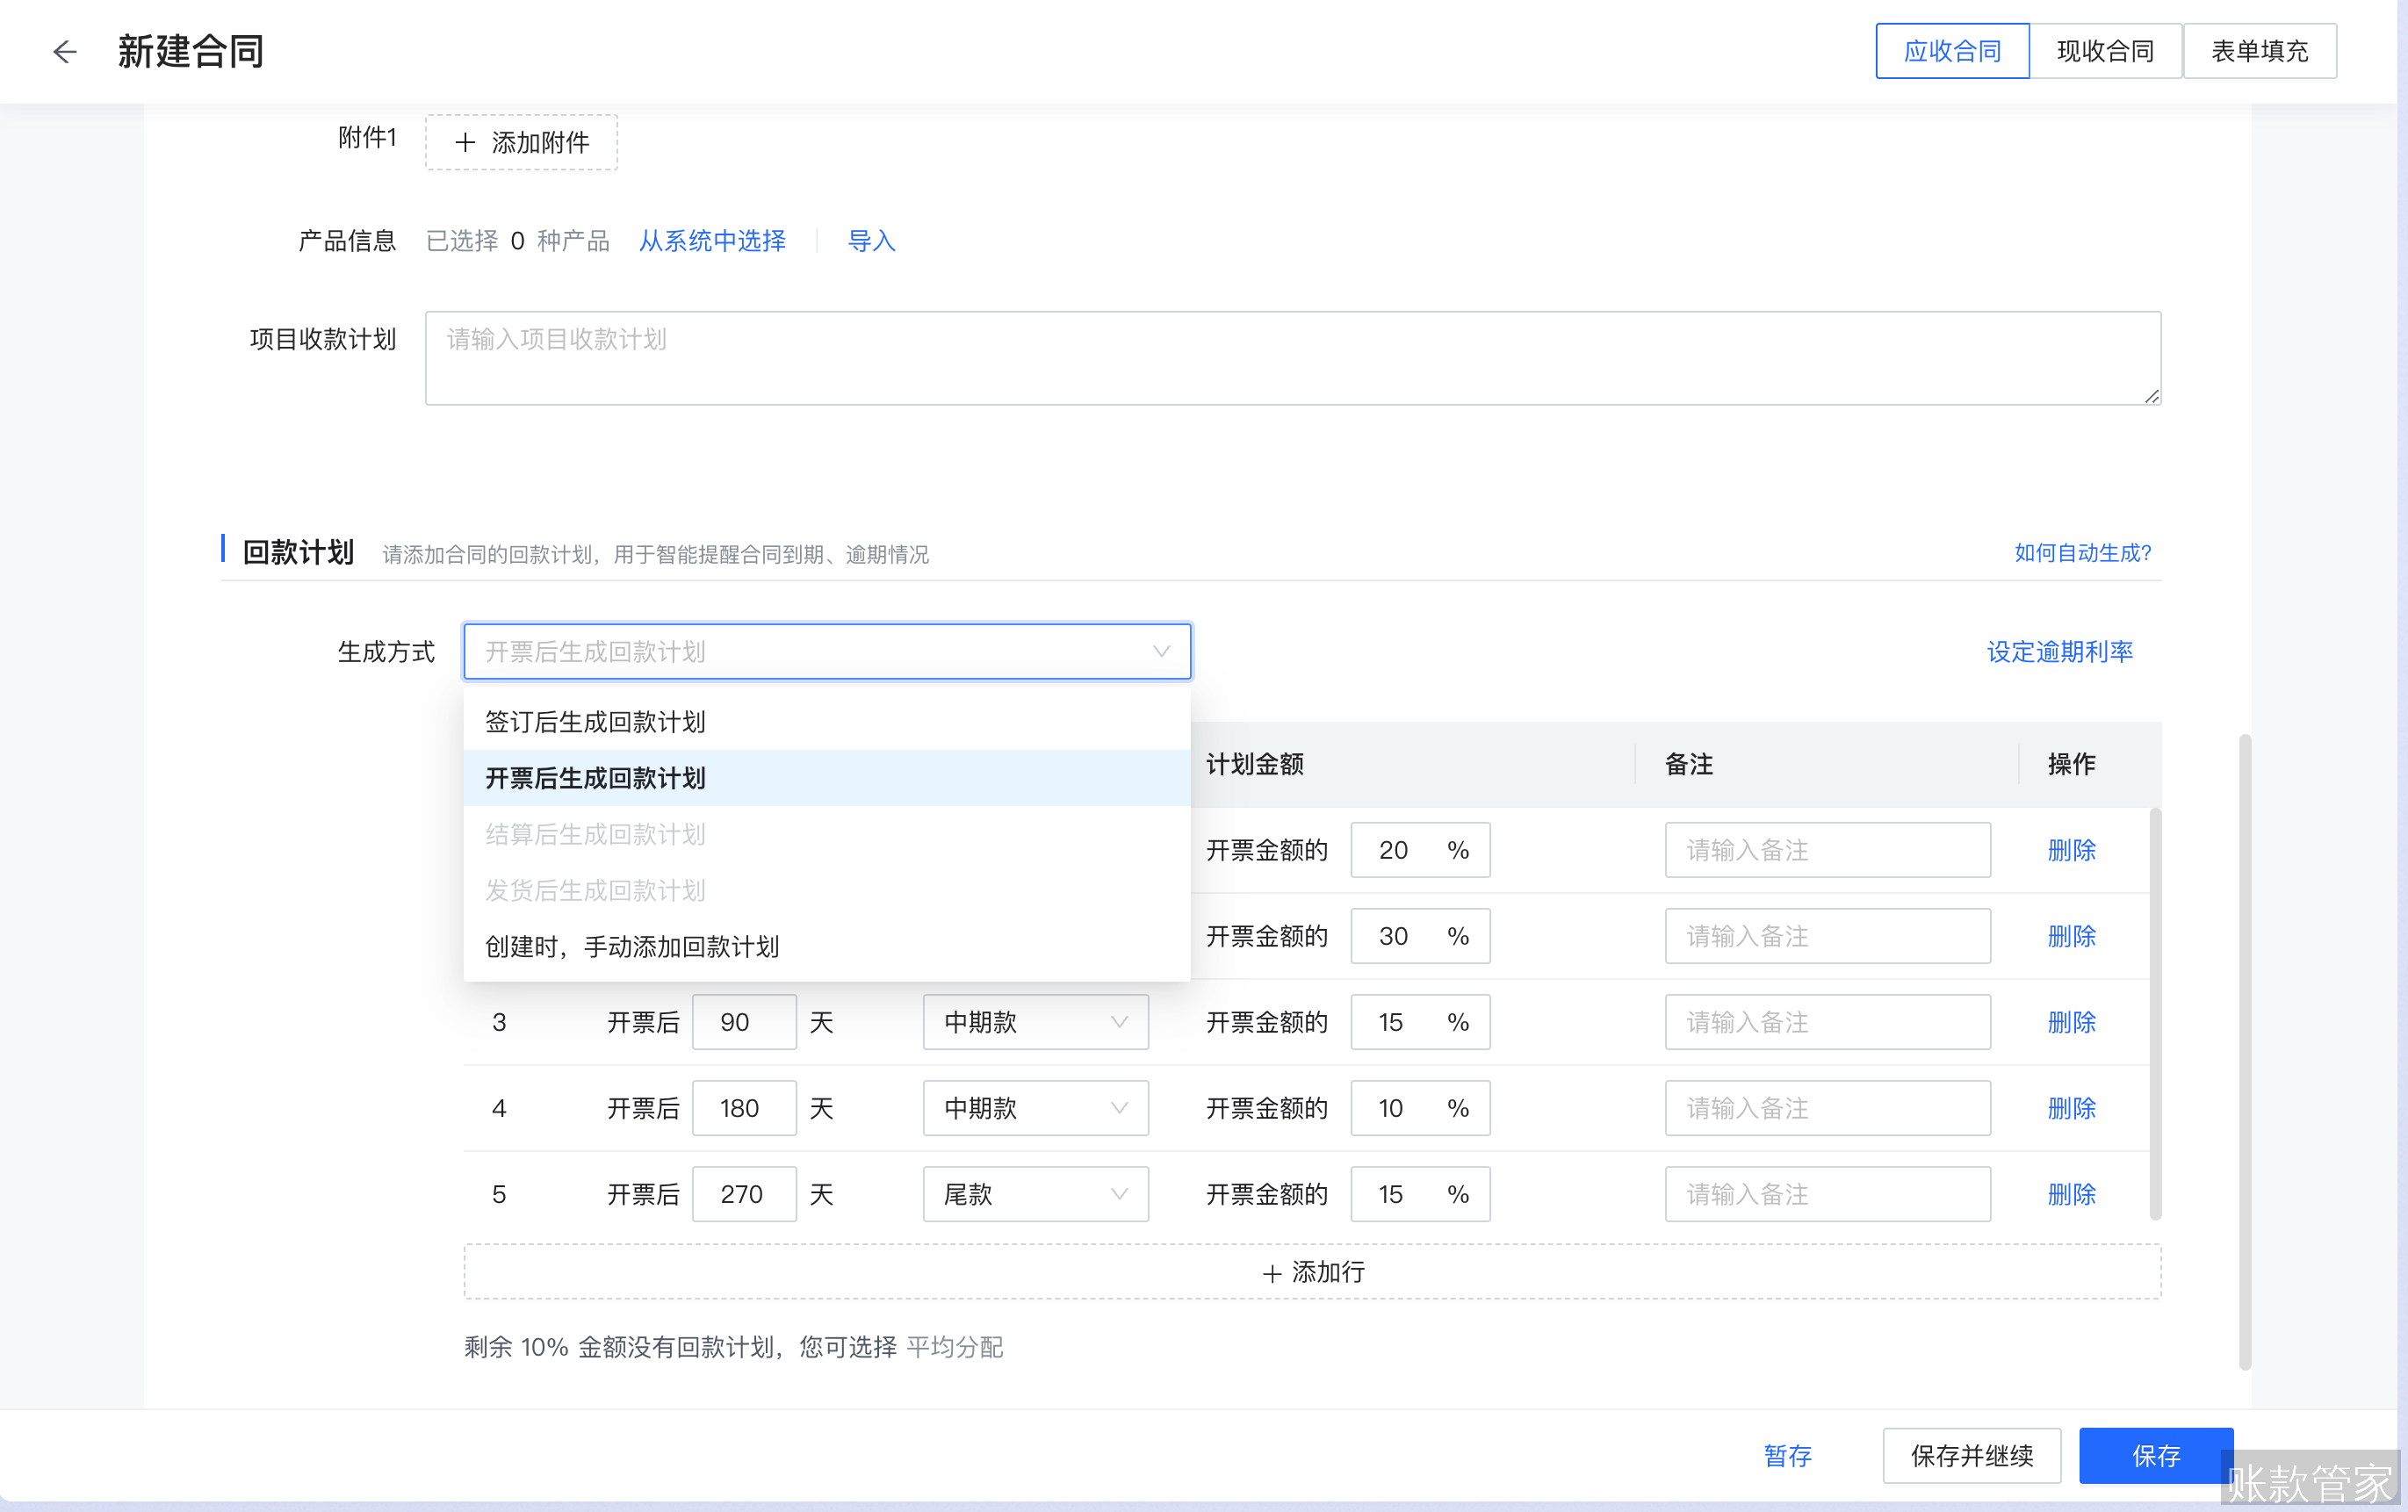
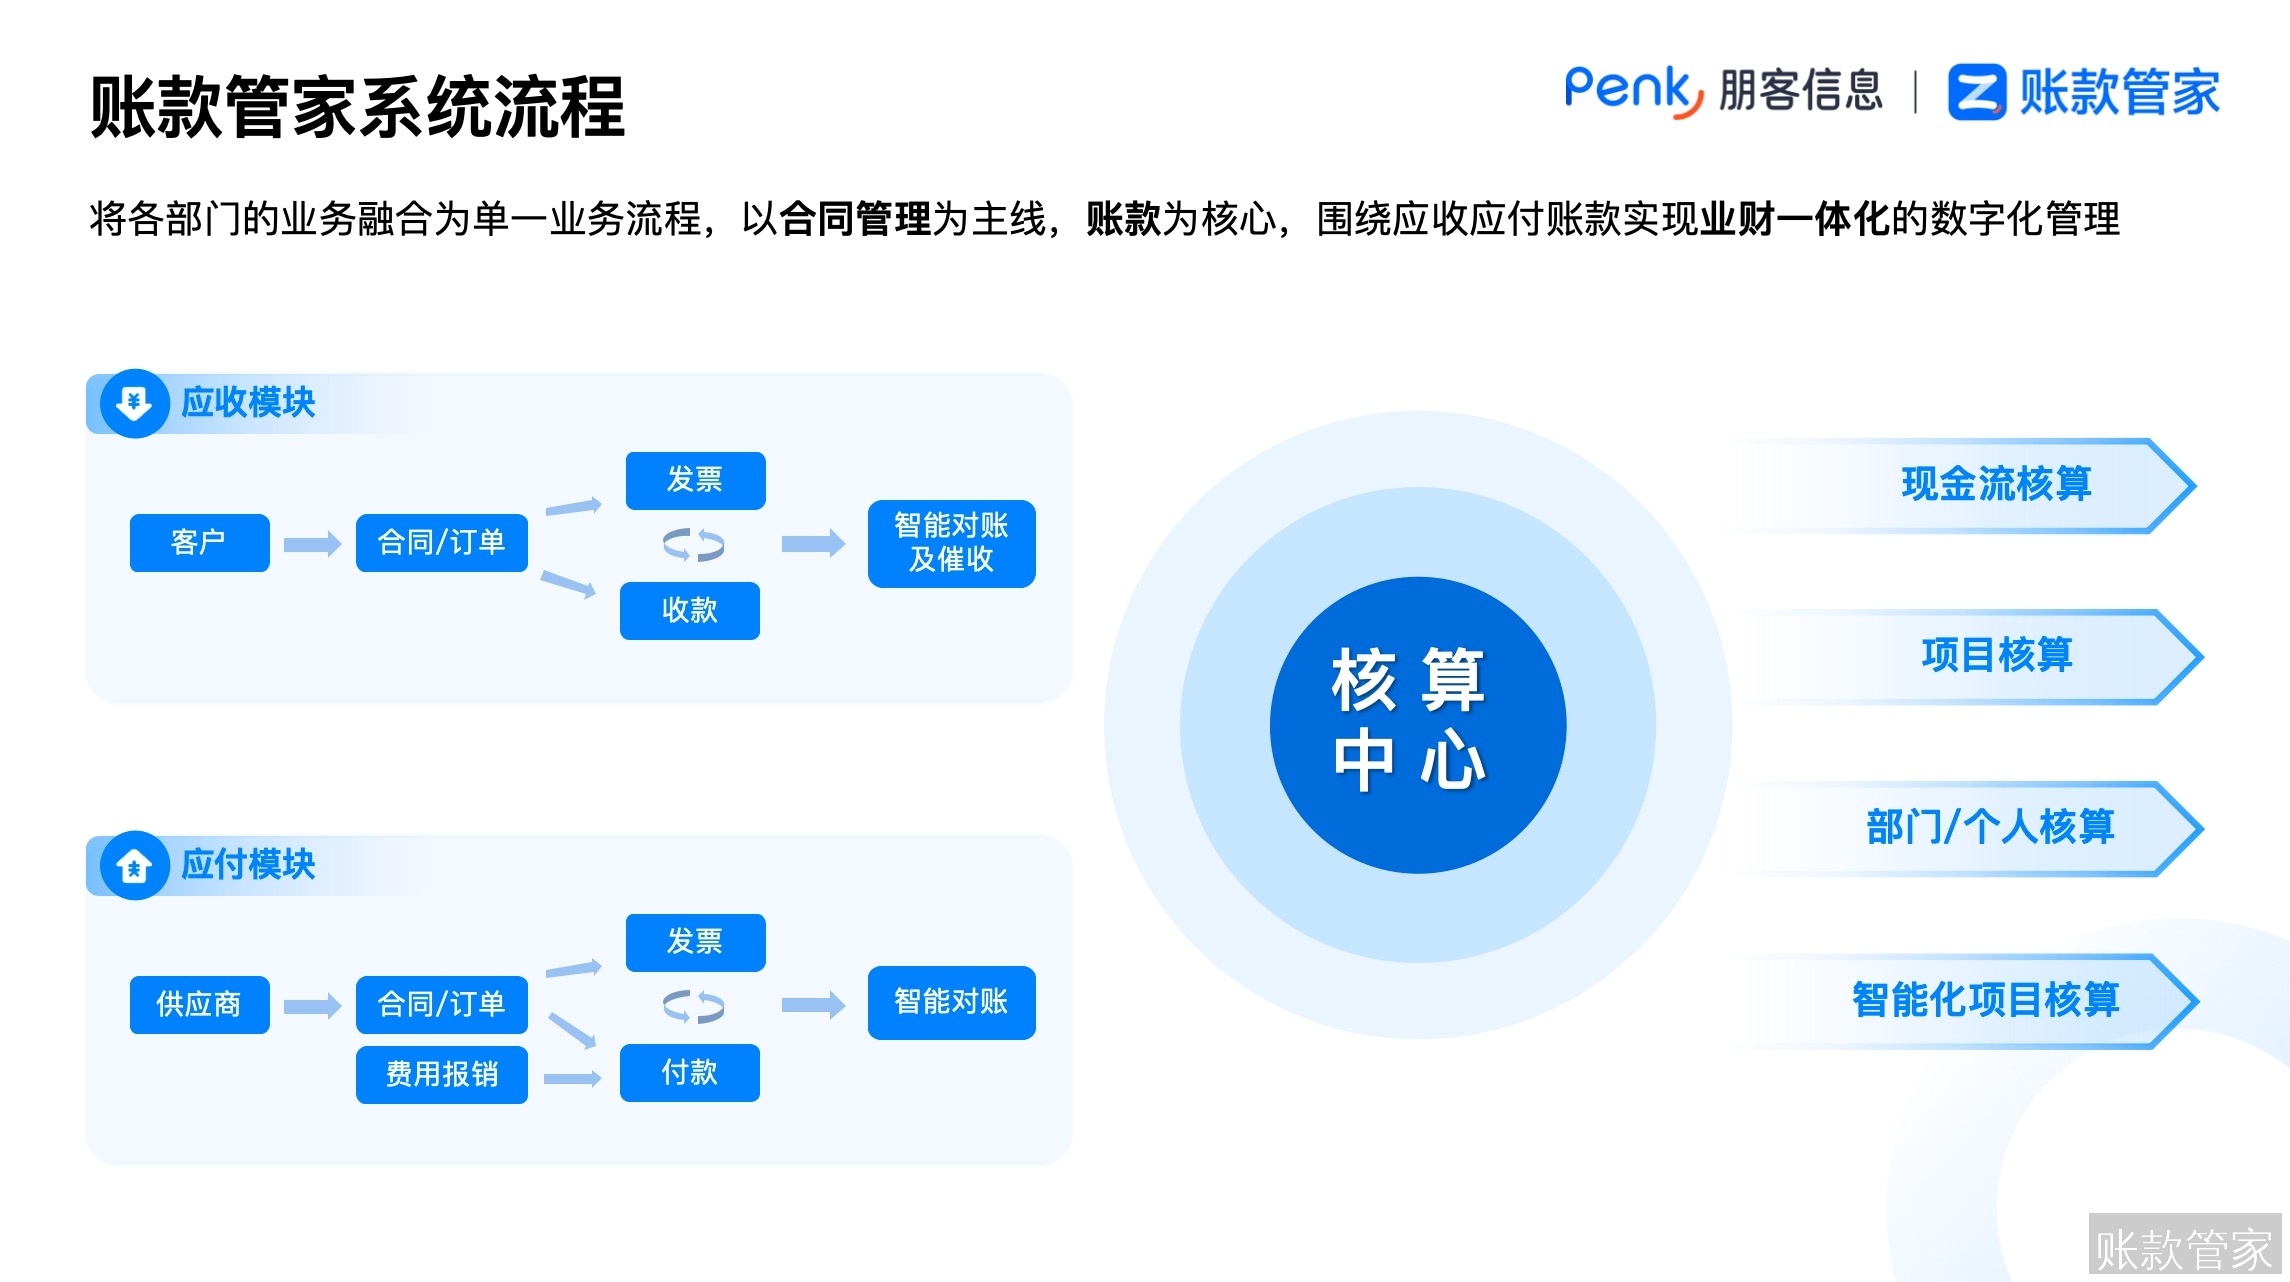
- 建立合同关联应收的业务链条。将每一份合同的付款条款直接转化为系统的应收计划。从合同签订、开具发票到确认收款,形成完整的业务链条,确保每一笔资金流动都有据可查。
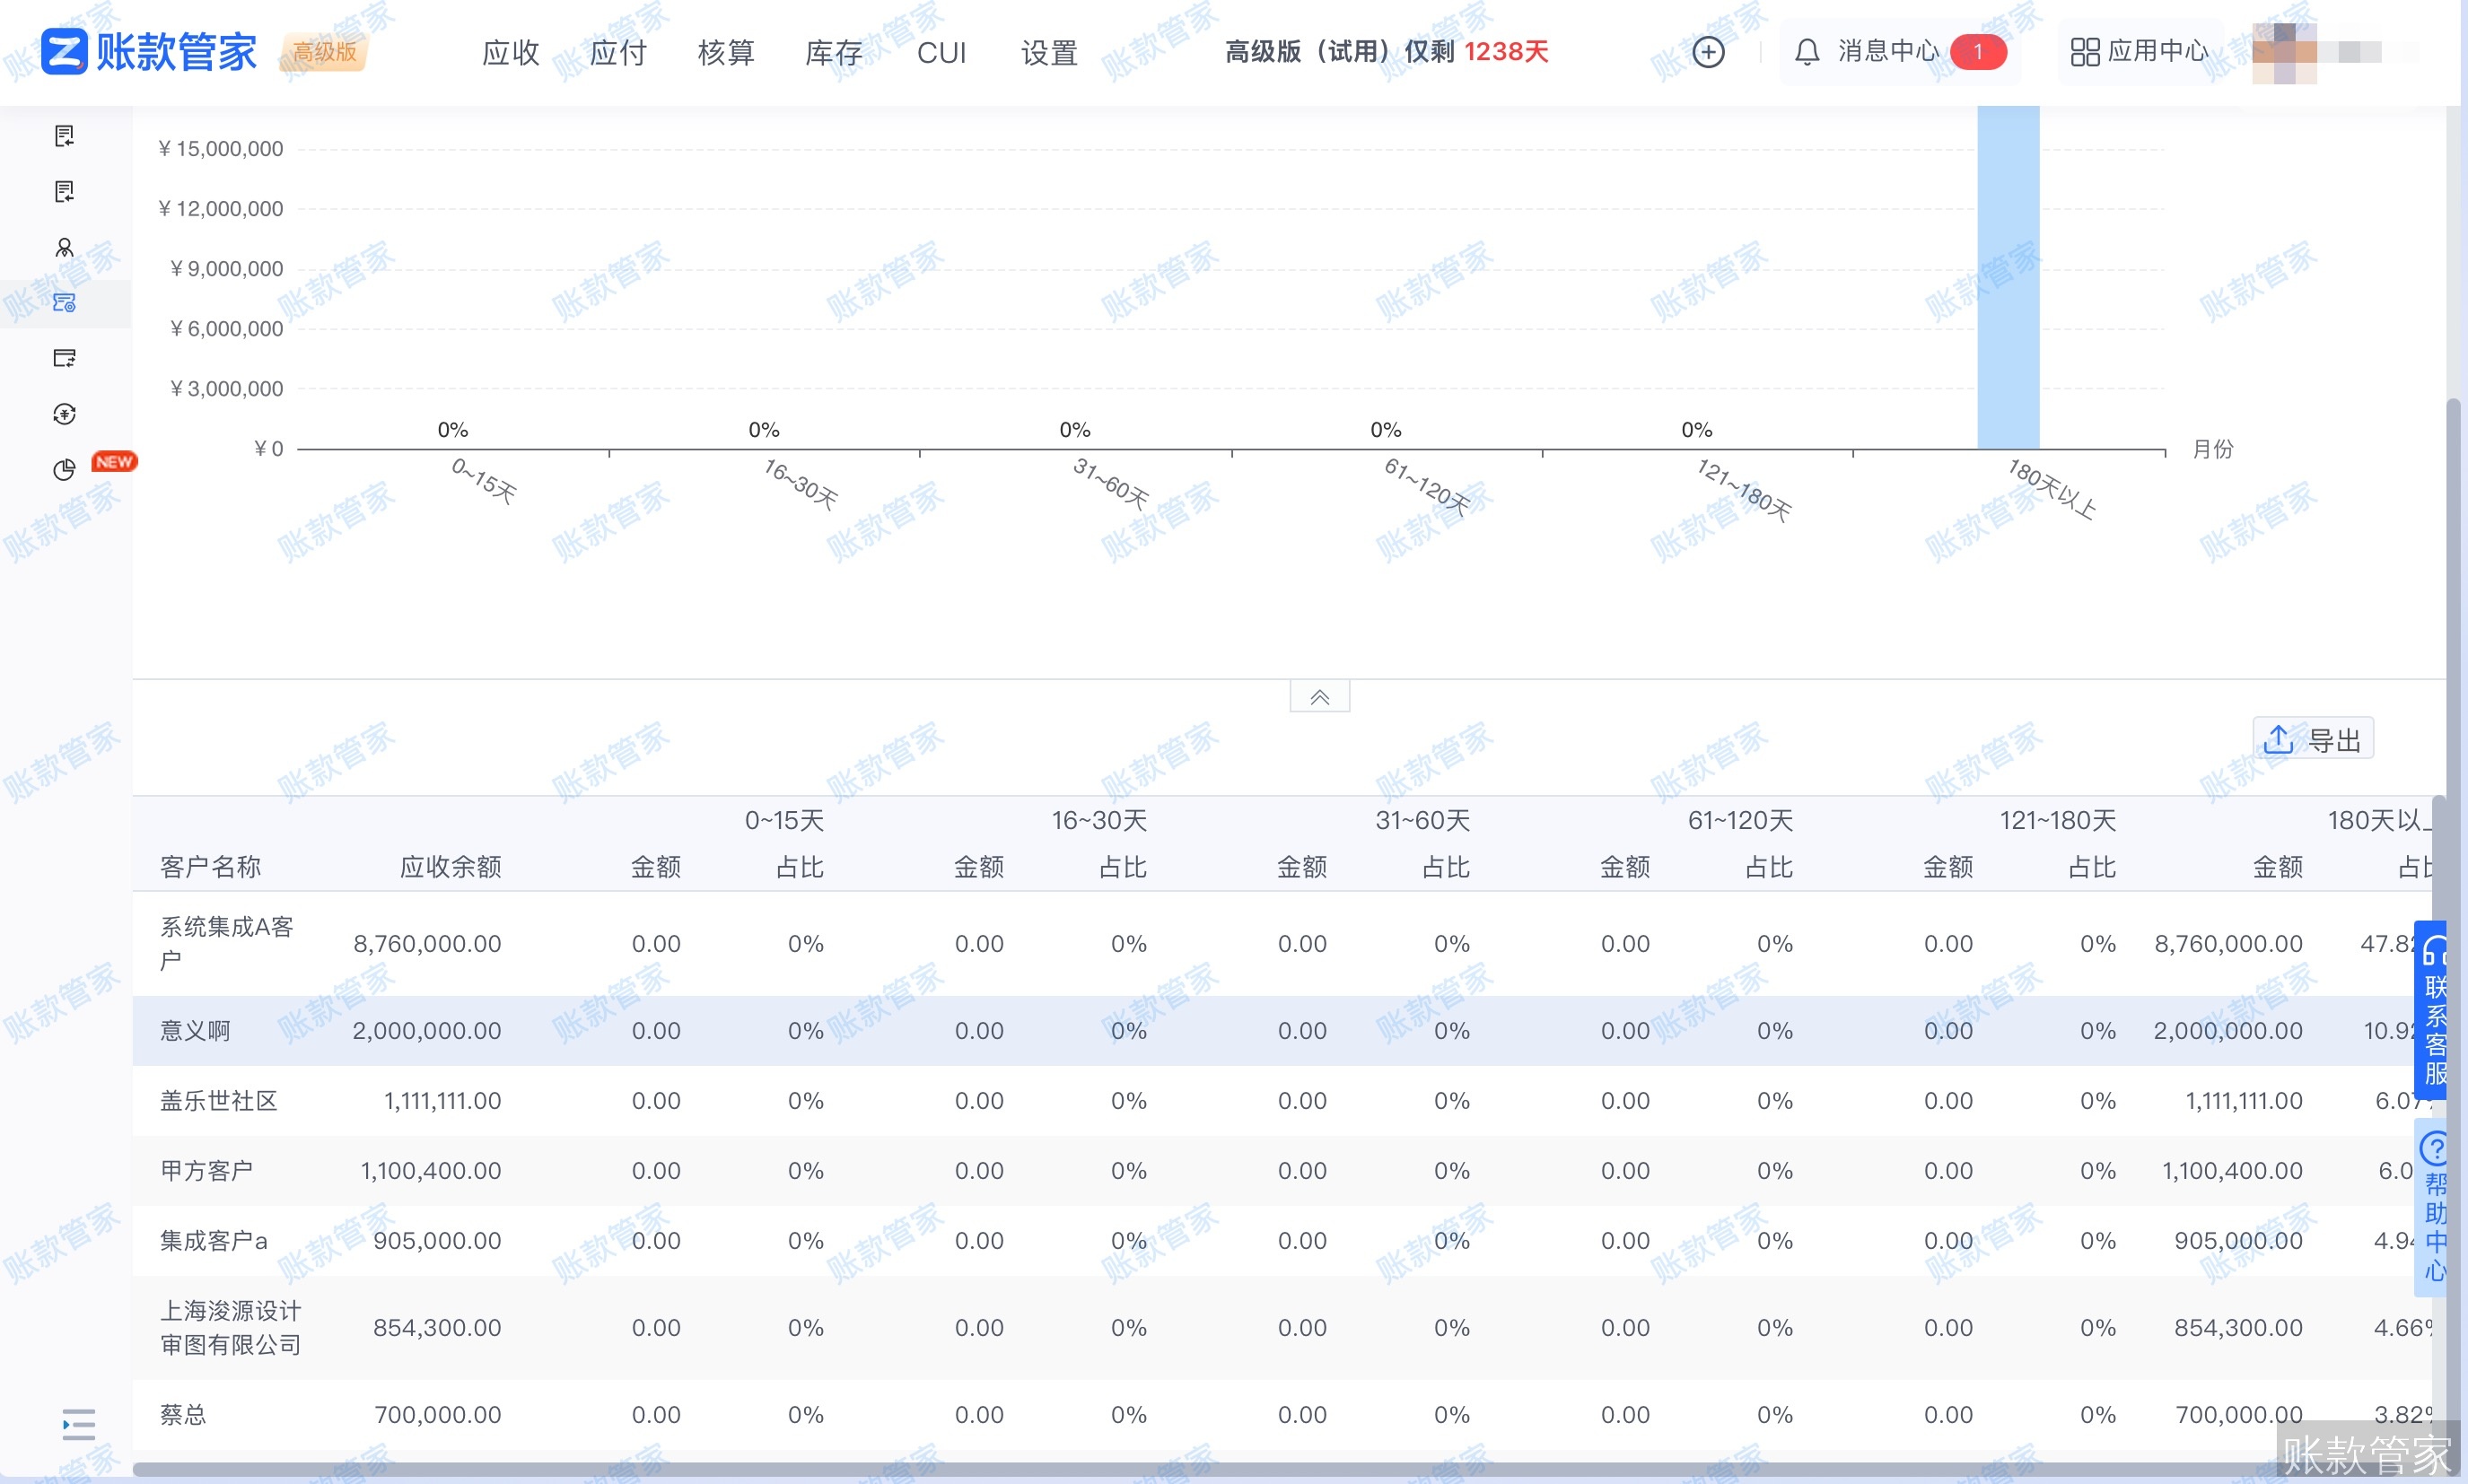
- 制定标准化回款计划与账龄分析。根据客户信用等级和行业惯例设定回款周期,定期生成账龄分析表,将欠款按30天、60天、90天以上进行分层,优先集中资源处理高风险的长账龄款项。
- 配置自动化到期与逾期预警机制。用系统规则替代人工记忆,在账款到期前触发提醒,逾期后按梯度升级通知对象,例如从业务员升级到部门主管,确保每一个关键节点都有人跟进落实。
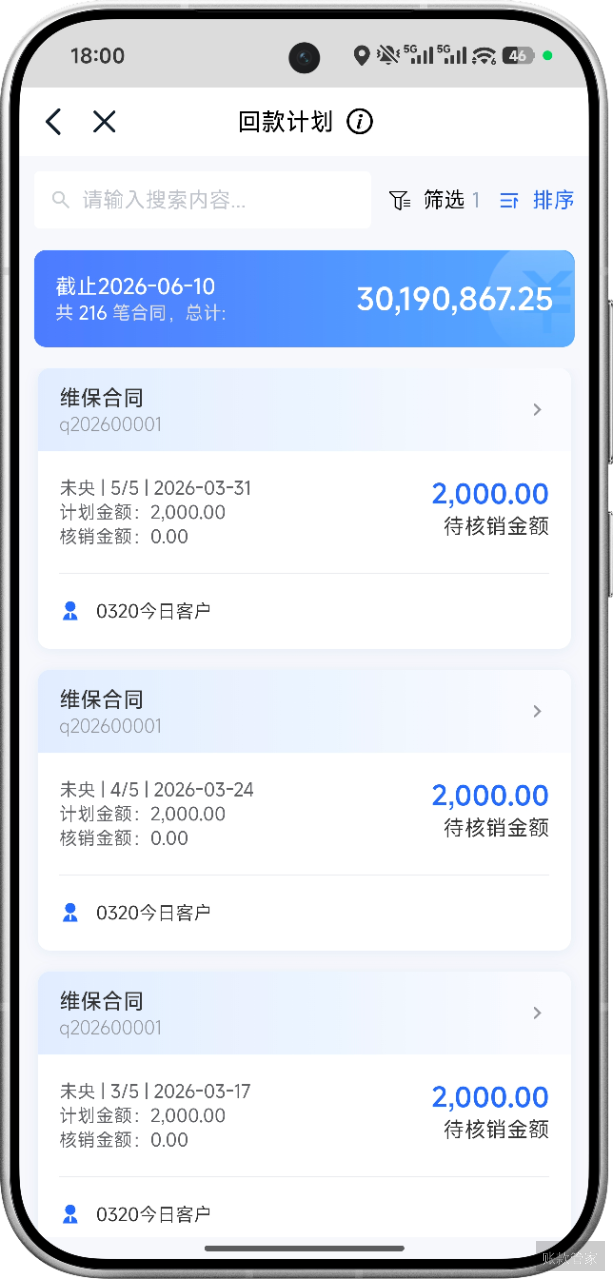
- 开放移动端查看与审批权限。业务员在拜访客户现场时,通过手机端打开客户详情,即可清晰查看历史合同、未结清账款及逾期天数;管理层在通勤途中可通过资金看板实时掌握全盘应收账款分布结构,遇到特殊折扣审批直接在手机上完成操作。
四、判断应收账款管理工具是否适用的三个维度
评估一款工具能否真正解决当前的应收难题,可以对照以下标准进行判断:
- 是否支持合同条款自动拆解为多期应收计划。系统将合同条款自动拆解后,业务执行到哪一步,对应的应收款项便自动流转至财务待办列表。结合自定义表单能力,企业可根据自身行业特性灵活调整字段与流程。账款管家在这一环节的设计,正是为了让业务流与资金流保持同步。
- 是否具备多维度账龄分析与一键对账功能。财务只需勾选目标客户,系统即可生成标准化对账单,降低人工制表的错误率并提升合规性。
- 消息推送与移动协同是否贴合实际办公场景。工具需要无缝对接飞书、企微或钉钉等常用通讯软件,当应收款项即将到期或客户完成打款时,相关人员能实时收到消息推送。即使业务员正在工地或客户现场,也能第一时间掌握动态并记录跟进备注。财务人员同样无需守在电脑前等待纸质回单,可直接用手机端拍照上传银行回单等凭证,快速完成应收款项的核销操作。针对建筑业或工程类企业,项目负责人在施工现场即可查看项目关联的合同与应收进度,遇到争议款项当场录入跟进备注或上传现场照片作为凭证。如需进一步了解具体的应收账款管理能力,可查阅相关产品说明。
五、常见问题解答
问:中小企业只有几个业务员,还需要专门的应收账款管理工具吗?
答:人员规模小并不意味着应收管理的复杂度低。相反,人员精简的企业往往一人身兼多职,业务员既要拓客又要催款,更容易因为精力分散而遗漏付款节点。使用数字化工具可以将到期提醒、账龄计算等重复性工作交由系统自动处理,减少对个人记忆的依赖。即便团队只有三五个人,清晰的应收台账和自动化的预警机制也能有效防止正常账款因疏忽演变为呆坏账,保障有限的现金流安全。
问:现有的ERP系统里已经有应收模块,为什么还要单独引入账款管家这类工具?
答:传统ERP系统的应收模块通常侧重于财务记账和事后核算,要求业务发生后由财务人员手工录入凭证。而专门针对应收账款设计的管理工具,更强调事前计划和事中控制,能够将前端签订的合同条款直接转化为后续的应收计划,并在执行过程中自动触发提醒和对账动作。对于业务变动频繁、需要销售与财务高频协同的中小企业来说,这类工具的操作门槛更低,移动端适配也更贴合业务员外出拜访、现场跟进的实际工作场景。
问:上线应收账款管理系统后,通常需要多长时间才能看到回款效率的改善?
答:系统上线后的见效周期取决于企业历史数据的整理进度和团队的执行配合度。如果在实施初期能够完整导入存量合同和未结清账款,并严格按照系统设定的预警规则执行催收动作,通常在第一个完整的对账周期(如一个月)结束后,就能明显感受到对账耗时的缩短和逾期发现节点的提前。随着账龄分析报表的持续输出,管理层可以更精准地识别高风险客户并调整信用政策,从而在接下来的两到三个月内逐步优化整体回款节奏。
六、下一步行动建议
梳理现有合同与应收台账是启动数字化的前提。建议先盘点当前应收账款现状,找出账龄超过90天且无明确催收记录的款项,以及因合同与财务脱节导致的对账难点,为后续的系统化改造明确方向。
带着梳理出的具体问题,您可以选择 免费试用,安排核心业务员和财务人员在手机端体验外出场景下查看客户欠款、接收逾期提醒以及拍照核销的操作;或者 预约演示,由专业顾问结合您的行业特性进行针对性的业务流程诊断并提供优化建议。