



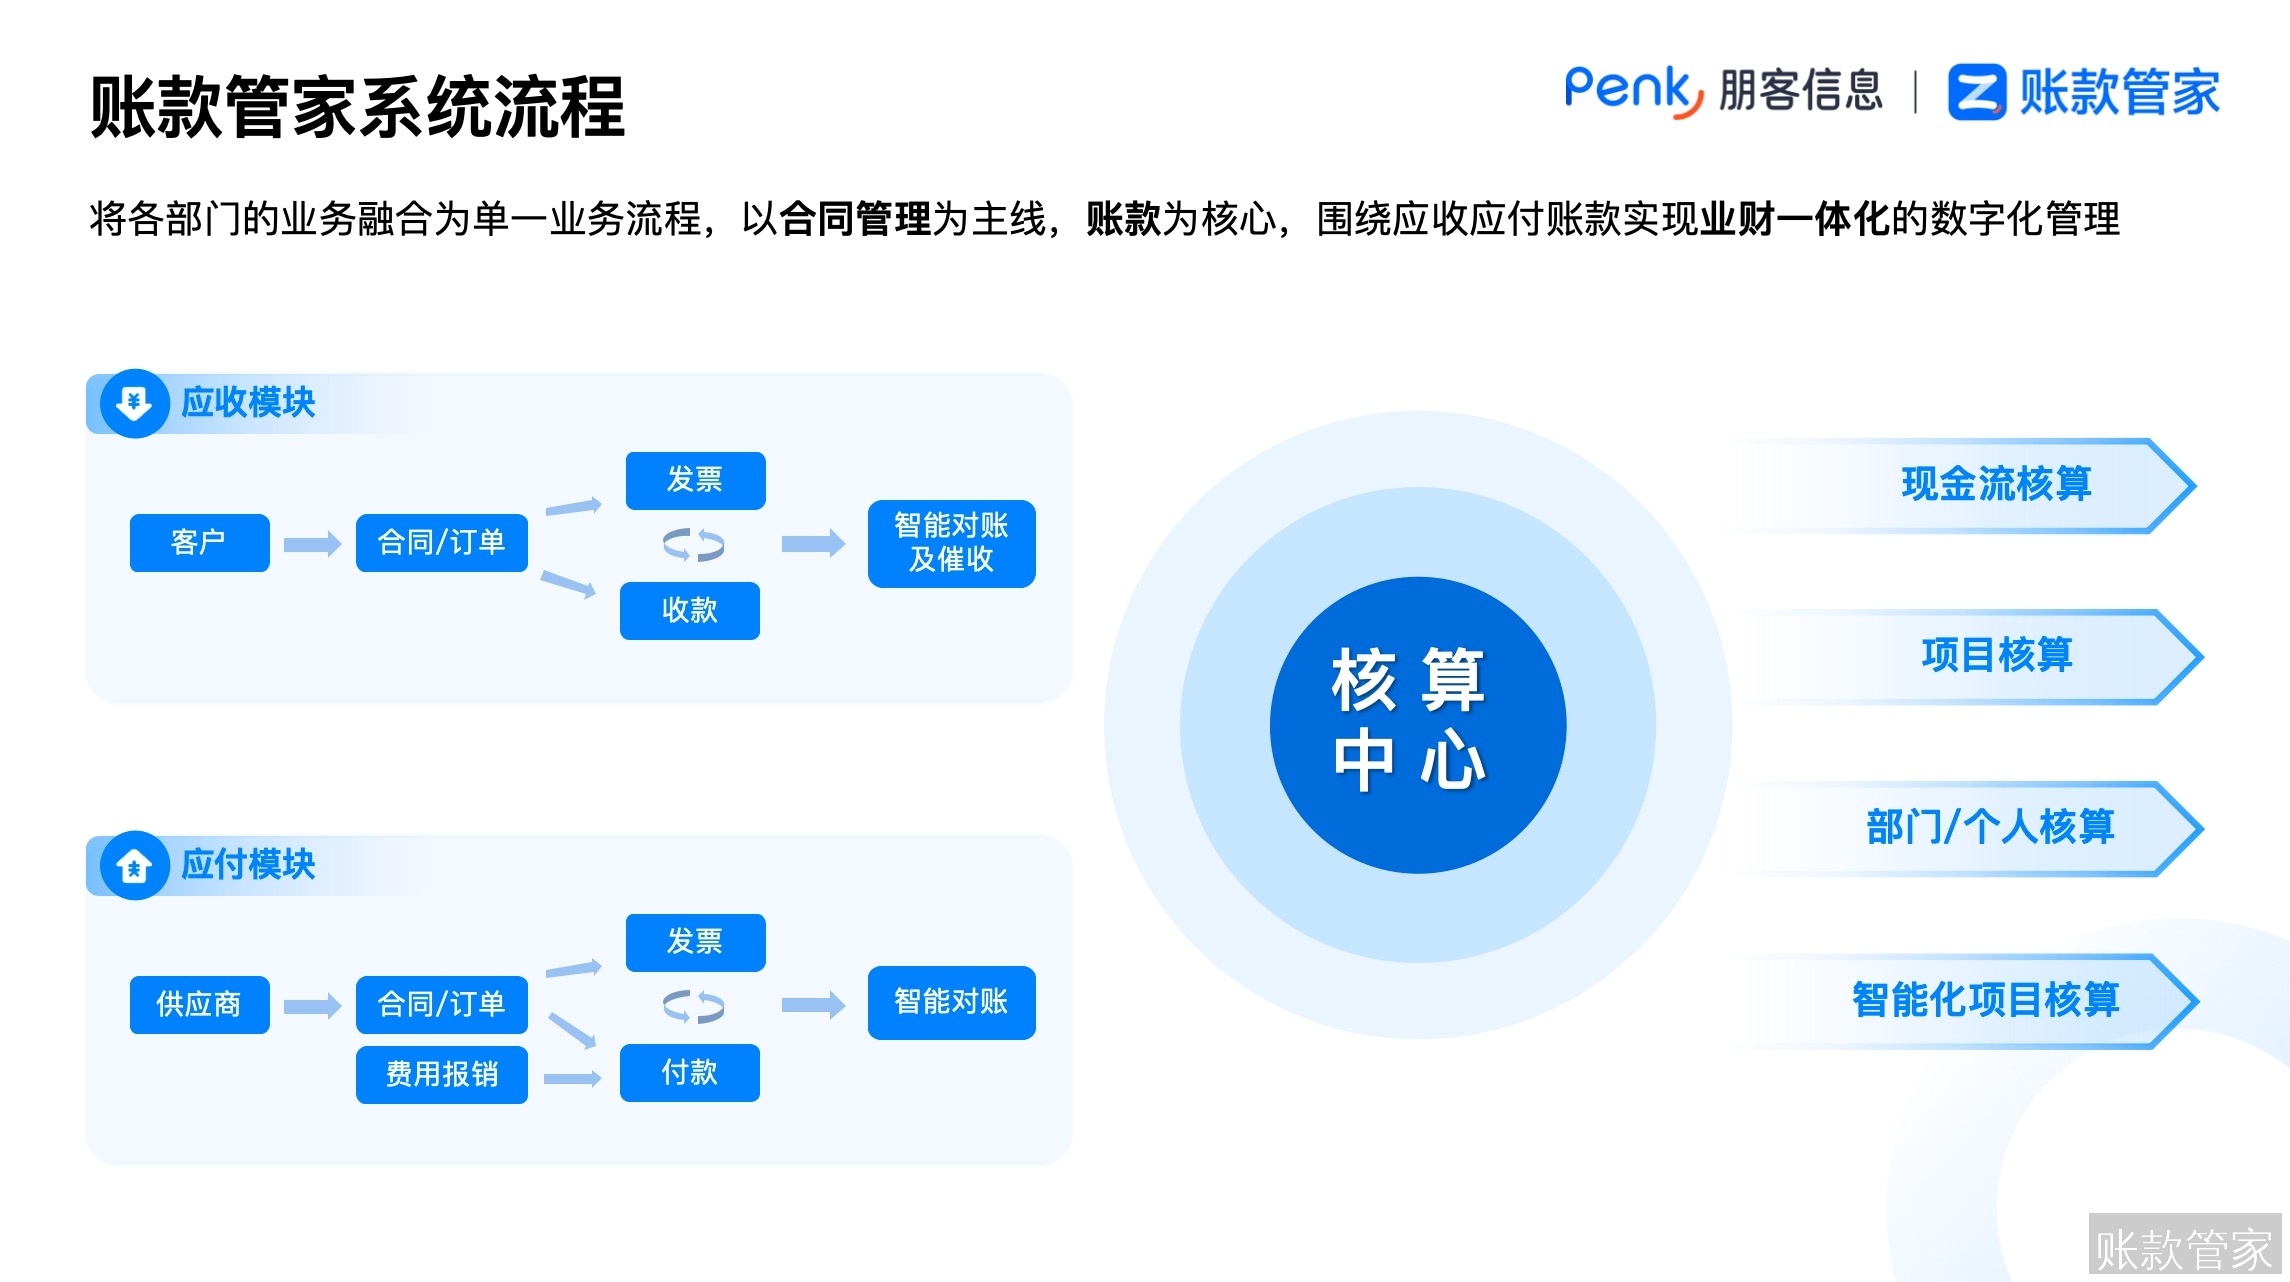
应收应付账款怎么管?核心在于打破业务与财务之间的信息壁垒,将合同、发票、收付款和利润核算串联成一条完整的数据流。依靠手工台账或纯财务软件往往只能做到事后记录,难以在款项到期前主动预警和协同催收。账款管家这类专门的数字化管理工具,以合同为主线,通过自动化对账、移动端审批和多维度资金看板,让每一笔应收有人盯、每一笔应付有规划,从而加速资金回笼并降低坏账风险。
一、业财脱节带来的三个真实困境
每到月底对账就抓瞎,一单一催就头大,是很多中小企业财务和业务人员的日常状态。当业务端只管签单发货、财务端只管记账开票时,企业通常会陷入三个具体的经营困境。
资金压力剧增是直接的后果。应收账款长期挂账,账面看着有收入,账户里却没有现金,直接影响员工发薪和供应商货款结算。日常经营也会因此受阻。由于不清楚客户真实的欠款情况,业务员不敢接新单,或者接了单却因为前期欠款未清导致供应链信任破裂。抗风险能力随之变弱。一旦遇到市场波动或大客户违约,缺乏实时账款数据的企业往往来不及调整策略,容易引发连锁反应。
这些问题的根源在于缺乏统一的管理标准。要扭转局面,必须从源头规范数据,并在执行过程中建立跨部门的协同机制。
二、应收应付管理的四个关键动作
管好账款不能只靠催,而是要把管理动作前置到业务流程的每一个节点。具体需要落实以下四项工作:
1. 建立标准化的电子合同台账
合同是账款管理的源头。仅凭口头约定或使用散乱的Word文档记录,会导致后续权责不清、金额核对困难。正确做法是将合同金额、收付款节点、违约责任等关键要素结构化录入系统,确保每一笔交易都有据可查,为后续的发票开具和账款追踪提供准确依据。
2. 紧盯发票开具与核验环节
发票错漏是导致回款延迟的常见原因。手工填写发票耗时且易出错,或者业务已发生但发票迟迟未开,都会让客户找到拖延付款的理由。标准流程应实现销项发票的在线管理与验真查重。业务发生后及时触发开票申请,财务审核通过后快速开具,并自动关联对应合同,大幅降低人工错误率。
3. 将收付款计划拆解到具体日期
“不知道钱什么时候回来”是最大的焦虑。很多企业只在月底才集中盘点,平时对逾期账款毫无察觉。正确的做法是将应收应付计划按合同约定的节点拆解,设定到期前提醒机制。例如,如果合同约定分三期付款,系统应在每期到期前三天向业务员推送待办通知,让催收动作发生在逾期之前,避免账款长期挂账。
4. 以项目为单位精准核算现金利润
账面有利润不等于手里有钱。如果合同、支出、费用分散在不同表格中,核算维度单一,就难以全面评估真实收益。标准做法是以单个合同或项目为维度,将收入与对应的采购成本、人工费用实时抵扣。管理层只有看清每一笔业务到底赚没赚钱,才能优化资源配置。
三、手工台账、财务软件与账款管家三种方案对比
孤立地做好上述四点还不够,只有将流程串联起来才能真正发挥威力。在选择管理工具时,企业通常面临三种方案,它们的适用场景和能力边界差异明显。
| 对比维度 | Excel/手工台账 | 传统ERP/财务软件模块 | 专门账款管理系统(如账款管家) |
|---|---|---|---|
| 业务能力 | 仅能记录静态数据,无法流转 | 侧重事后记账,业务前端管控弱 | 以合同为主线,覆盖从开票到回款全流程 |
| 实施成本 | 极低,但人工维护成本高 | 较高,部署周期长且需专业培训 | 适中,SaaS模式开箱即用,配置灵活 |
| 优点 | 门槛低,初期上手快 | 财务核算严谨,合规性强 | 业财一体,支持自定义扩展,移动端体验好 |
| 缺点 | 易出错、难协同、无提醒机制 | 操作繁琐,业务员不愿用,数据滞后 | 需改变原有手工习惯,适应新流程 |
| 适用场景 | 初创期、单量极少的微型团队 | 大型企业或纯财务核算需求 | 成长型中小企业,需跨部门协同催收回款 |
对于需要频繁跟进应收应付、人员经常在外跑动的中小型企业而言,专门的账款管理系统在业务贴合度上更具优势。企业在选定工具后,可以通过以下步骤完成落地:
利用系统的拖拉拽功能自定义表单字段,根据自身行业特性搭建合同模板,确保从签订、变更到归档的所有节点均在系统中流转。启用自动化对账机制,让系统自动匹配应收应付明细与银行流水,发现差异立即标红预警,免去财务逐行核对的工作量。将审批和查账动作迁移到移动端。项目负责人在工地现场可以直接用手机查看回款计划;遇到紧急付款,业务员拍照上传凭证,财务在手机端即可完成移动审批,避免因人员不在办公室而耽误业务进展。关于更具体的应收账款管理流程设置,可以结合企业实际业务节点进行细化配置。
四、常见问题解答
问:公司目前还在用Excel登记应收应付账款,换成数字化系统会不会增加业务员的工作量?
答:短期内确实需要业务员改变原有的手工登记习惯,但长远来看会显著降低整体工作量。在Excel模式下,业务员需要反复找财务核对数据、手动计算逾期天数并逐一发消息催收。使用数字化系统后,合同录入一次即可自动生成收付款计划,系统会在节点临近时自动向业务员推送提醒,免去了大量重复沟通和人工计算的时间。关键在于上线初期的表单设计要尽量贴合现有业务习惯,减少不必要的必填项,让一线人员感受到工具带来的便利而非负担。
问:业务部门和财务部门对账款数据的口径经常不一致,系统如何解决这个问题?
答:口径不一致的根本原因是双方使用了不同的数据源。业务看的是合同金额和发货进度,财务看的是开票金额和银行流水。专门的账款管理系统通过以合同为主线,将业务动作与财务动作绑定在同一个单据上。业务端确认发货后,系统自动触发财务端的开票流程;客户打款后,流水自动核销对应的应收账款。这样双方看到的是同一套实时更新的数据,消除了因信息滞后或人为统计误差导致的扯皮现象,让跨部门沟通有据可依。
问:老板经常出差,不在公司怎么掌握整体的资金状况和逾期风险?
答:这依赖于系统的移动端能力和实时数据分析功能。管理层无需等待滞后的日报或周报,打开手机即可查看资金看板,清晰掌握应收账款的分布结构、各账龄段的逾期比例以及近期的回款趋势。同时,系统可以配置关键指标预警,例如当某笔大额应收逾期超过设定天数,或者整体现金流低于安全线时,直接通过微信或App向管理者推送通知,确保决策者随时掌握资金健康状况,及时介入重大风险事件的处理。
应收应付管理不是财务一个部门的单打独斗,而是需要业务、财务与管理层共同参与的协同工作。消除信息盲区,让账款看得见、风险管得住、资金收得回,企业的现金流韧性自然会越来越强。如果您的团队正面临对账难、催收慢的困扰,可以先尝试 免费试用 梳理当前的业务流程,或直接 预约演示 了解适配您所在行业的具体管理方案。