



每月初打开回款表时,发现上月有3个项目的发票已开但客户未确认、2个项目合同约定“验收后15日付款”却已超期47天、还有1个长期合作客户账期突然从60天延长到90天——而财务没主动同步,业务也没及时标记。环境检测/监测项目负责人要判断财务与业务协同管理是否到位,核心在于核查开票触发、状态反馈与回款跟踪三个节点的责任交接是否清晰。如果无法实时掌握哪笔款存在信用风险、谁该跟进催款,说明协同已经断链。借助账款管家这类工具,可以将分散在合同、报告、发票和流水中的信息按项目维度对齐,让管理者重新掌握回款节奏的解释权与干预权。
一、开票与回款脱节的真实表现
这不是数据延迟,是开票与回款环节的协同断点。环境检测/监测项目负责人常陷于一种被动状态:合同签了、样品采了、报告出了、发票也开了,但钱什么时候到账?谁该跟进?没人能给出一张实时、可信、可追溯的账款全景图。
财务关注凭证合规与账龄分类,业务关注检测进度与客户关系,双方用不同口径、不同节奏、不同系统记录同一笔收入。结果就是:项目负责人既无法预判下月现金流缺口,也难以向管理层说明“为什么这个季度回款率比上季度低8%”。这种信息差导致管理者难以及时掌握整体回款风险,往往等到坏账形成才介入处理。
二、判断协同是否到位的四条硬性标准
判断财务与业务协同是否真正落地,关键看三个动作是否连贯:开票触发是否由业务发起并附带完整回款依据;财务开票后是否反向标注合同条款与客户付款习惯;业务收到开票完成通知后,是否立即启动回款跟踪并更新预计到账时间。具体可对照以下四条标准逐条自查:
- 标准一:每张检测报告对应的发票,是否在系统中关联了原始合同编号、约定付款节点(如“报告交付后30日内”)、客户历史平均付款周期(非模糊表述“一般较快”,而是“近6次平均付款天数为38.2天”)。
- 标准二:财务完成开票后24小时内,是否在共享台账中更新“开票日期+客户确认状态(已签收/待确认/拒收原因)”,且该状态由业务人员在线确认,而非仅凭财务单方录入。
- 标准三:当某客户付款超期超过合同约定天数的1.5倍(例如合同写明“30日”,实际已超45日),系统是否自动标红并推送提醒至项目负责人与客户对接人,而非等待财务月末汇总异常清单。
- 标准四:项目负责人能否随时筛选查看“本月应开未开票的检测项目”“已开票但客户未签收的发票”“已签收超期未回款的明细”,且每条记录均可下钻至合同扫描件、报告交付凭证、邮件往来截图等原始依据。
以上任一标准不满足,即表明协同尚未落地。常见误区是把“财务和业务都用了同一个系统”等同于协同到位。实则多数系统中,业务填完检测完成时间就不再操作,财务开完票即归档,中间缺乏责任交接点与状态反馈机制。
三、在不改变原有流程的前提下嵌入交接动作
提高项目账款可视化程度,不需要推翻现有的审批流。账款管家不是替代财务或业务的工具,而是为项目负责人提供一个可自主查验、可即时干预的回款追踪界面。它不改变原有合同审批、检测报告签发、发票开具流程,只在三个关键交接点嵌入轻量动作:
- 业务提交开票申请时,强制选择对应合同付款条款,并上传报告交付证明(如客户签收单照片或邮件截图)。
- 财务完成开票后,在系统中勾选“客户签收状态”,并填写实际签收日期(支持上传签收回执)。
- 系统自动按合同条款计算“应付款日”,每日比对银行流水与应收台账,对超期款项生成差异说明。例如:“A客户,合同约定报告交付后30日付款,交付日为5月8日,应付款日为6月7日,当前已超期12天,最后一次沟通记录为6月10日邮件催款。”
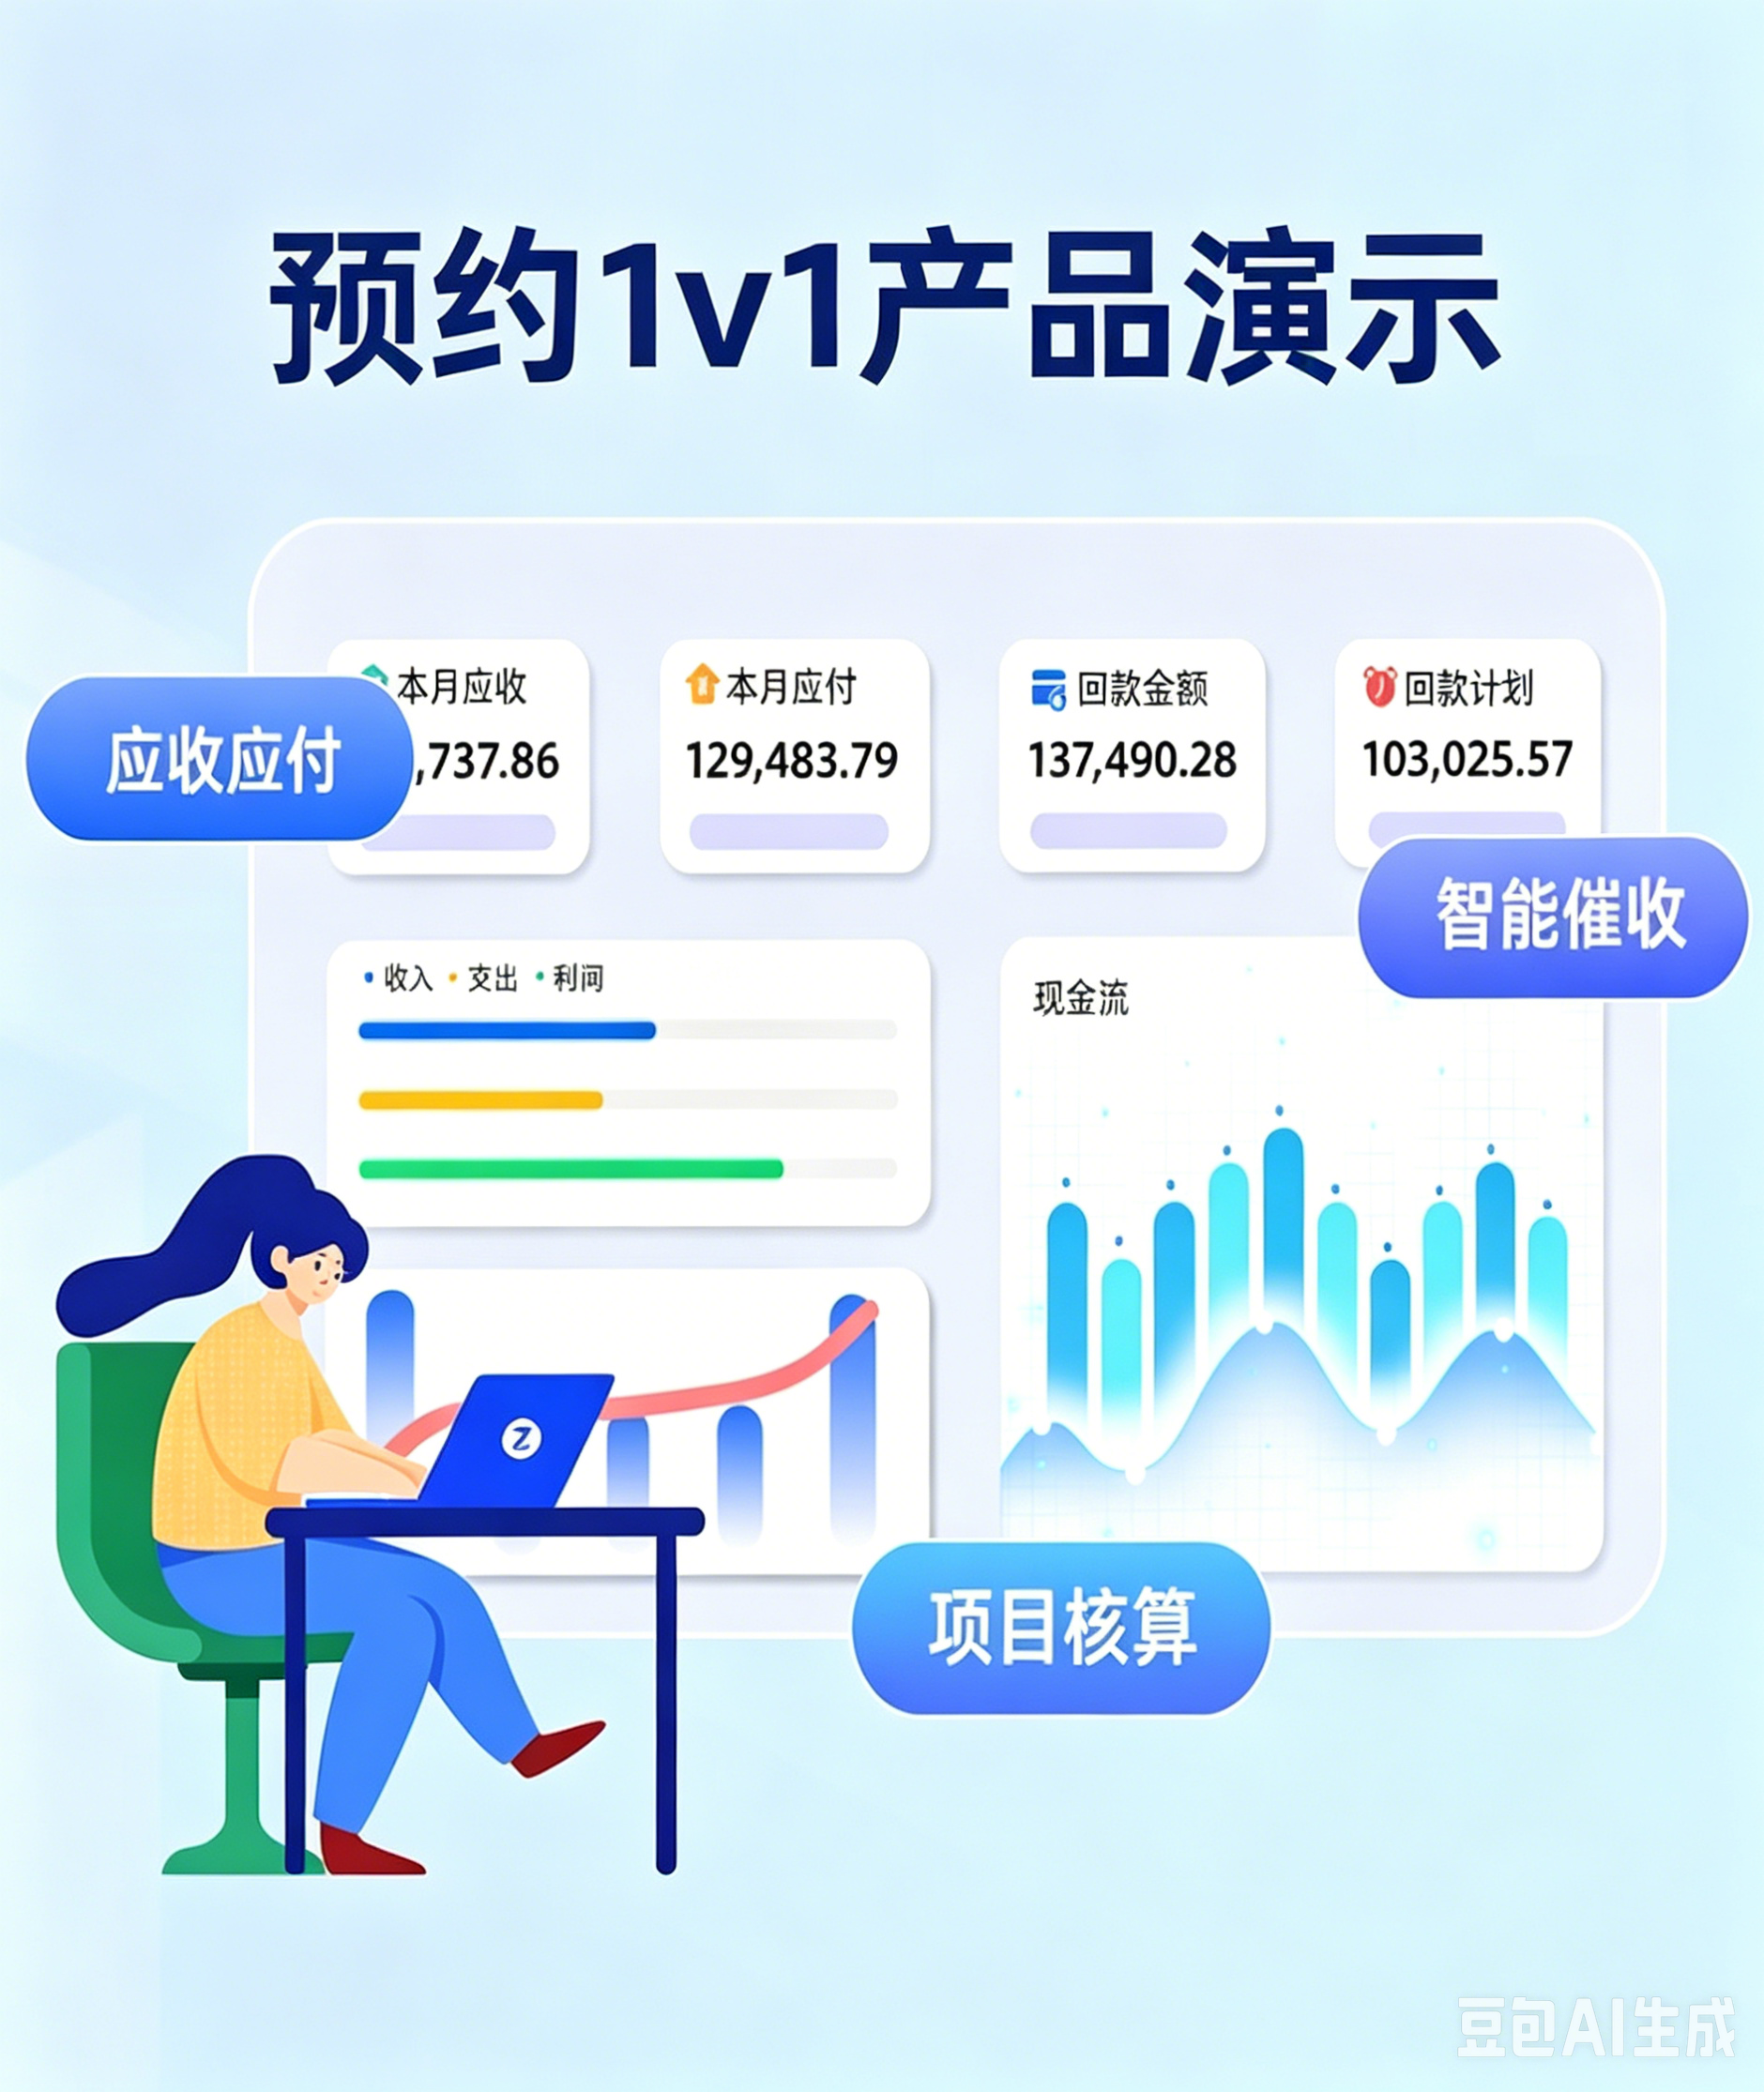
项目负责人无需等待财务月报,打开账款管家首页,即可看到左侧按项目排列的“回款健康度评分”(基于开票及时性、签收确认率、超期天数加权计算),右侧是动态更新的“待行动项”(如“B项目:发票已开未签收,需今日电话确认”“C客户:连续2次付款超期,建议下周现场沟通”)。所有数据均来自业务与财务双方共同确认的操作留痕,而非单方面填报。对于需要进一步梳理行业特定收款节点的团队,可以参考检测与环境技术服务解决方案中的流程配置逻辑。
四、让项目负责人重新掌握回款节奏的解释权
当一笔款迟迟未到账,不再需要跨部门反复确认“到底开票了没有”“客户是不是没收到”,而是直接调取该笔记录下的完整证据链。当向管理层汇报回款风险时,能指出具体是哪几个客户的付款条款与执行出现偏差,而非笼统说“行业回款普遍变慢”。
这种可视化不是数据堆砌,而是把分散在合同、报告、发票、邮件、流水中的关键信息,按项目维度自动对齐、校验、预警。环境检测/监测行业的业务链路长、交付物多,只有将财务的账期管理与业务的交付进度绑定在同一张视图里,管理者才能真正看清每一笔应收账款的健康状况。
常见问题
问:环境检测项目中,业务人员和财务人员在回款环节的具体分工应该是什么?
答:在环境检测/监测项目中,业务人员的核心职责是确保交付物(如采样记录、检测报告)按时移交客户,并在系统中上传签收凭证、发起开票申请、跟进客户付款进度。财务人员的职责则是审核开票信息的合规性、完成发票开具、登记实际到账流水,并将客户的签收状态与付款习惯反向同步给业务端。双方的分工边界在于:业务负责“促成回款条件达成”,财务负责“资金合规入账与账龄监控”,任何一方的信息滞留都会导致项目负责人无法判断真实的回款风险。
问:为什么上了ERP或财务软件,环境检测机构的开票与回款依然会脱节?
答:多数通用型ERP或财务软件的设计逻辑是以“凭证”为中心,而非以“检测项目”为中心。业务人员在系统中录入检测完成时间后,流程往往就流转到了财务端,中间缺少一个要求业务上传客户签收单、确认付款条款的强制卡点。财务开完票后,系统通常只记录发票号和金额,不会自动去比对合同约定的“验收后多少日付款”,也不会因为超期而主动向项目负责人发送预警。这就导致业务不知道票开了没有,财务不知道客户收没收到,项目负责人只能靠线下表格手工拼凑信息。
问:如果目前还在用Excel合并业务台账和财务应收表,第一步应该先改什么?
答:第一步不应是直接更换系统,而是先在现有的Excel台账中增加三个必填字段:一是“合同约定付款节点及应付款日”,二是“客户实际签收日期及签收凭证存放路径”,三是“当前逾期天数及最近一次催收记录”。这三个字段分别对应了业务交付、财务开票和后续跟进的核心信息。强制要求业务和财务每周核对这三个字段的完整性,就能初步暴露出哪些项目卡在“已开票未签收”或“已签收未催款”的盲区。当这套核对规则跑通后,再引入账款管家进行自动化比对和预警,过渡会更顺畅。
如果你目前仍依赖Excel手工合并业务台账与财务应收表,或每月需花半天时间核对开票与回款差异,可以获取《环境检测项目回款协同自查清单》——含12项可逐条打钩的检查项、常见断点示意图及接入前后的对比操作示意。清单不推销产品,只帮你厘清现状卡点在哪里、下一步该优先验证哪个环节。如需针对当前项目的回款断点进行诊断,可联系顾问沟通具体业务场景,或直接免费试用账款管家,查看项目维度的账款全景视图。