



一、检测报告已签发,财务还在手动翻合同核条款
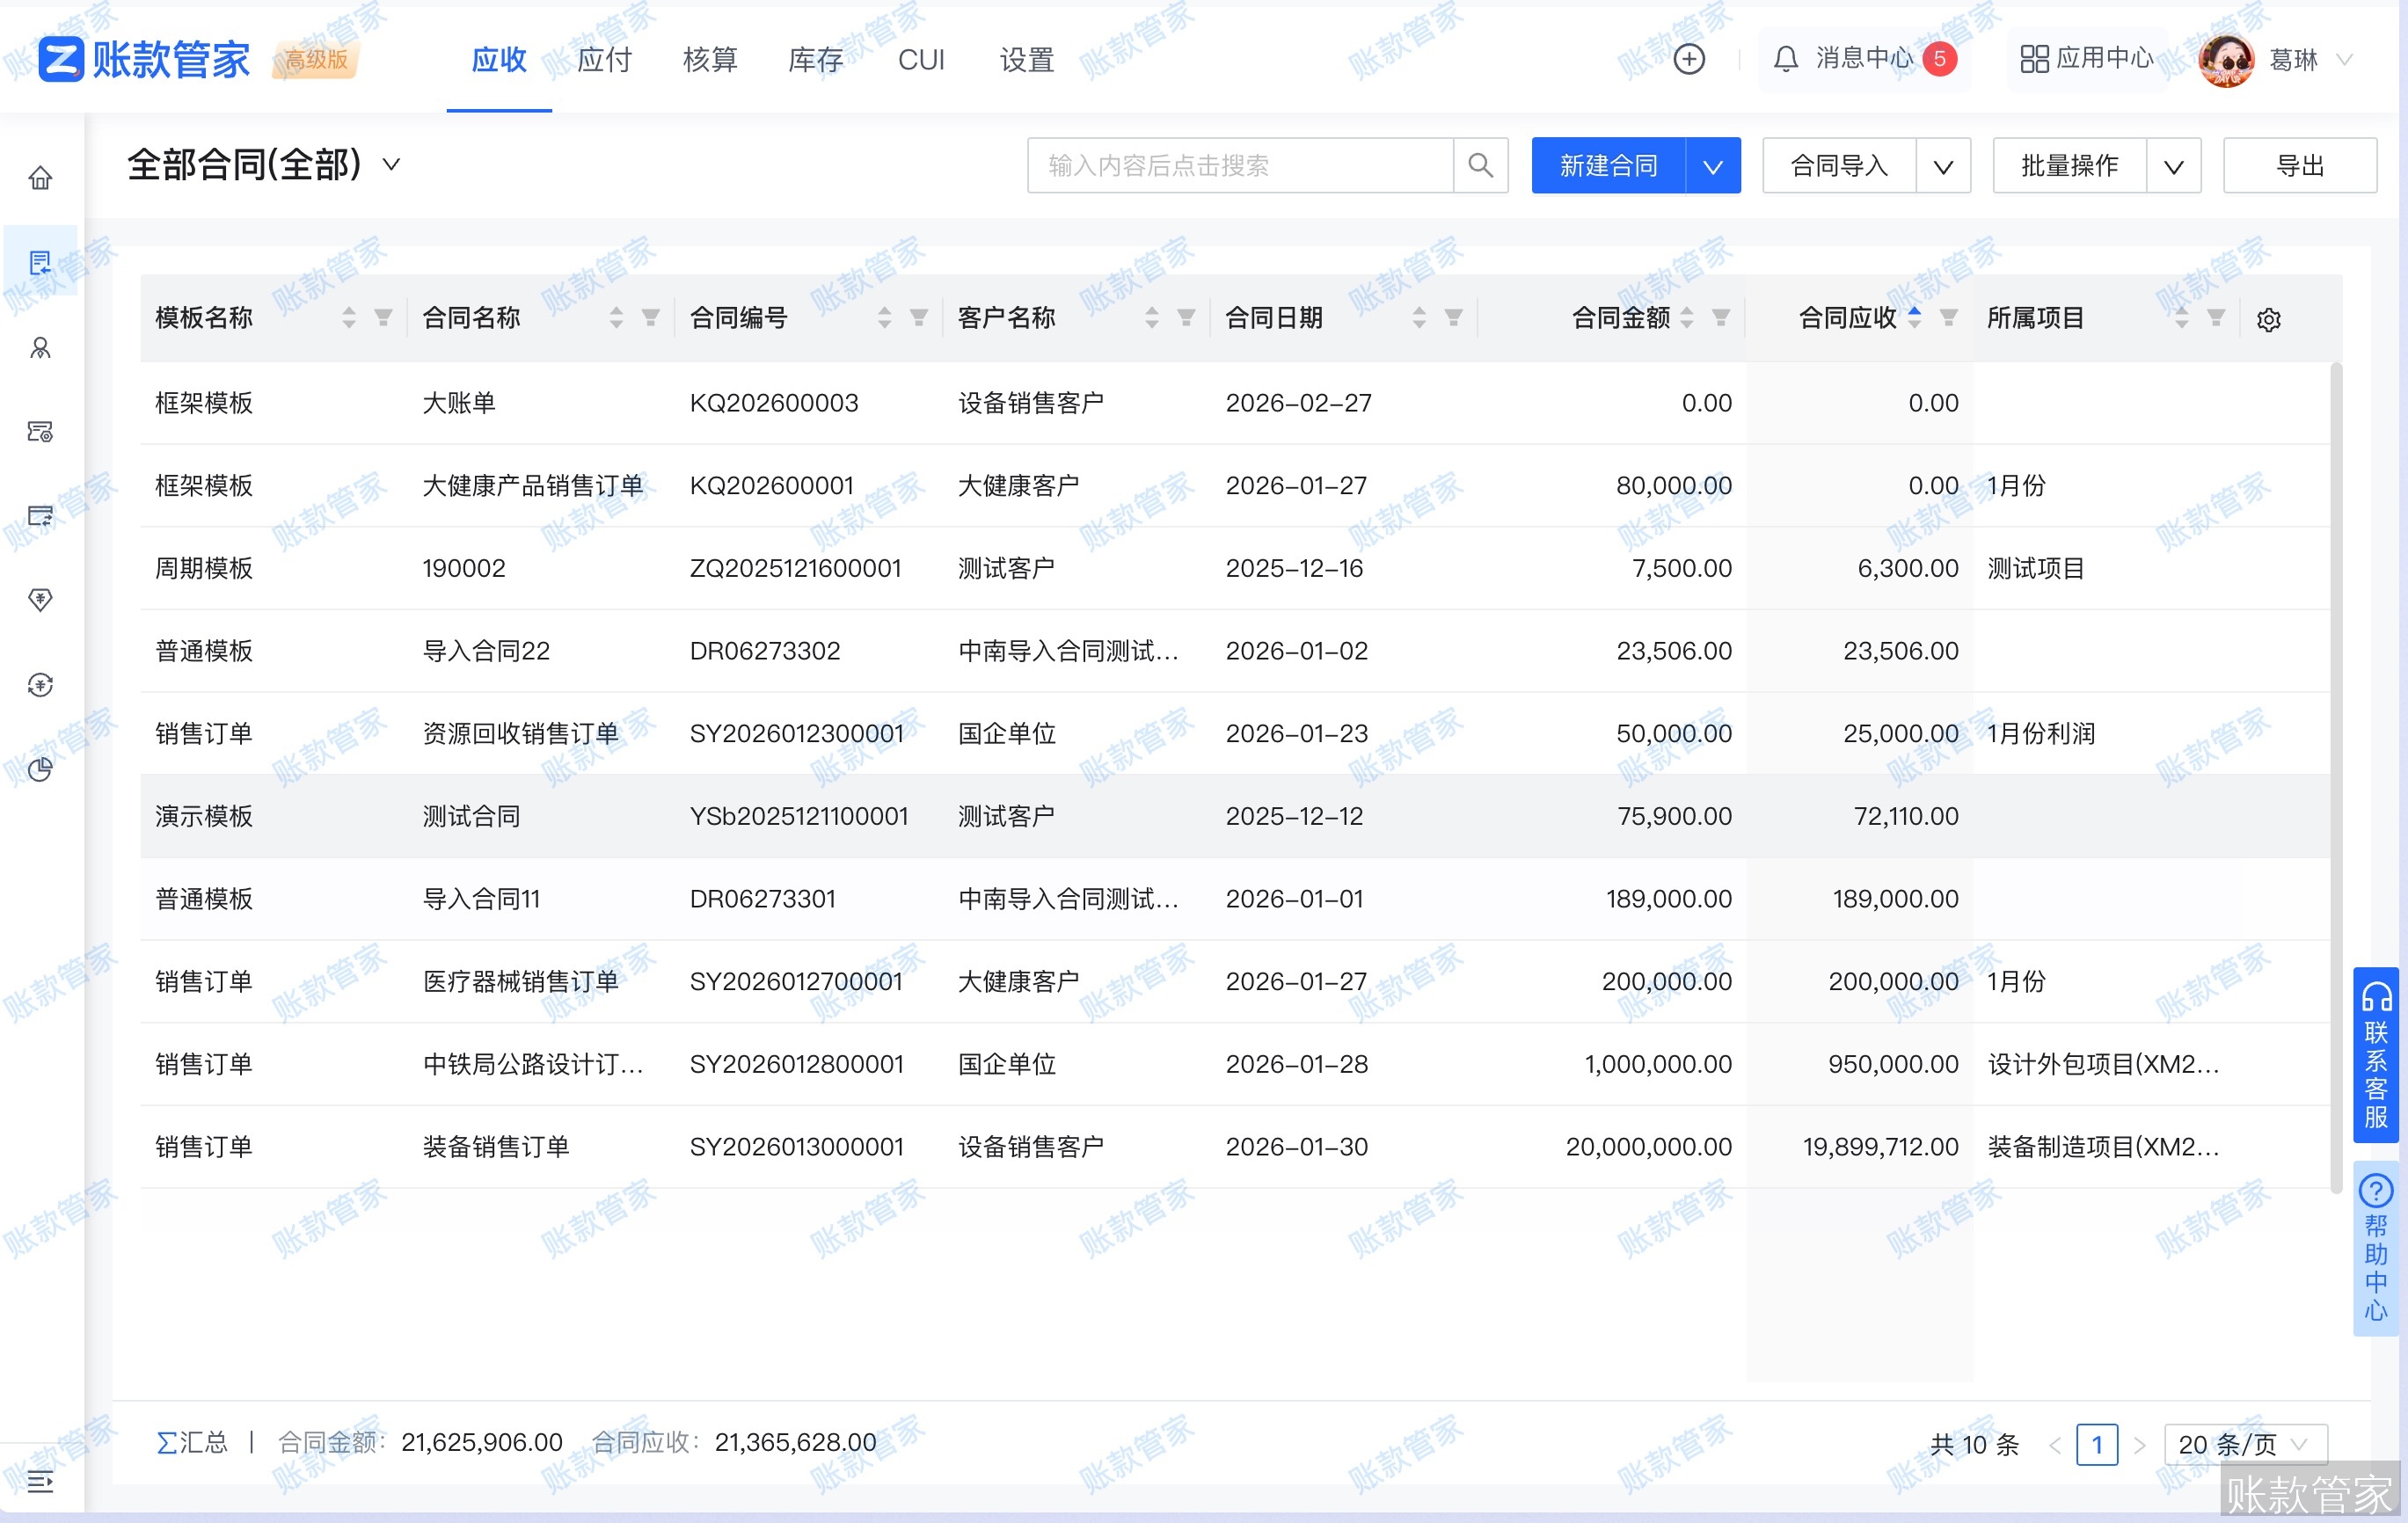
第三方检测机构的回款延迟,往往不是客户拖欠,而是内部财务动作跟不上业务节奏:报告交付后,财务需重新调取原始委托单、比对合同付款节点、确认CMA资质有效期是否覆盖服务周期、手工拆分多项目合并开票金额——这一过程平均耗时2.3个工作日。某环境检测企业反馈,仅“报告交付后50%应收款触发”这一个动作,每月需人工处理147次,错误率超12%。通用财务管理软件缺乏对检测行业关键业务要素的识别能力,导致合同、报告、发票、回款四者始终处于割裂状态。账款管家从设计之初即聚焦检测类业务的财务动线,将合同作为所有账务动作的源头和依据。
二、财务滞后不是效率低,而是规则无法落地
- 付款节点无法自动激活:检测合同中“客户验收邮件到达后启动尾款账期”“加急报告加收30%费用”等条款,无法在系统中配置为可执行规则,仍依赖财务人员盯邮件、查微信记录;
- 成本无法按检测编号归集:同一份委托单含5项检测指标,分别由不同实验室完成,耗材、设备折旧、外协复测费分散在3个系统中,月末无法生成单报告级盈亏分析;
- 资质与财务核算脱节:CMA证书续期费用需按有效期12个月摊销,但系统仅支持按会计年度均摊,导致季度利润失真,影响部门绩效评估依据。
三、误把“能记账”当作“适配检测业财流”
检测机构的财务动作天然依附于业务结果:报告编号是收入确认唯一标识,资质编号是成本摊销前提,检测标准号(如GB/T 19001)决定服务分类与税率适用。若软件未预置检测行业字段体系,或不能将LIMS/检测系统中的“报告状态=已签发”“资质状态=有效”等事件作为财务动作触发条件,则所有后续自动化都失去根基。某第三方食品检测机构曾上线某SaaS财务工具,因无法将“同一委托单下不同检测方法对应不同税率”规则内置,开票环节100%依赖人工复核,反而增加出错风险。
四、用合同条款驱动财务动作,而非用财务逻辑倒推业务
真正适配的第三方检测机构财务管理软件,必须具备三项不可替代能力:
- 合同条款即规则:支持将PDF合同中的付款条件、资质要求、违约金计算方式直接转化为系统可执行逻辑,例如设置“当报告编号匹配且签发日期≥合同约定交付日,则自动创建50%应收单”;
- 业务事件即凭证源:检测系统推送报告数据时,同步带入委托单号、检测标准、资质编号、客户分级标签,系统据此自动生成应收、分摊成本、标记信用账期;
- 项目维度穿透到底:从任意一份检测报告出发,可逐层下钻至耗材批次、工程师工时、外协检测机构结算单,最终汇总为按资质类别、客户行业、检测方法的多维利润报表。
五、落地注意事项:三个闭环测试缺一不可
选型时请现场验证以下动作是否开箱即用,无需定制开发:
- 测试1:合同条款解析——上传含阶梯付款、资质约束、修改免责条款的检测合同PDF,系统能否在2分钟内生成带时间节点的应收计划表,并标注每条规则来源页码?
- 测试2:报告驱动账务——在检测系统将报告状态更新为“已签发”,财务端是否在3分钟内生成应收单,且单据自动关联委托单号、报告编号、CMA证书编号及签发时间戳?
- 测试3:成本反向追溯——选择某份报告,系统能否一键列出其全部成本构成(含外检费发票号、标准物质批号、设备使用时长),并支持按检测标准号(如ISO/IEC 17025)自动归类统计?
任一测试失败,说明该工具尚未沉淀检测行业财务逻辑,仅是通用账务壳。
常见问题
问:现有ERP已部署多年,能否只替换财务模块?
答:可以。账款管家提供标准API与主流ERP对接,重点接管合同履约、应收应付、项目核算等检测高频场景,不强制替换底层总账,避免组织震荡。
问:没有IT团队,财务人员能否自主维护规则?
答:账款管家支持合同模版、表单、审批流程等自定义,财务人员可通过可视化界面配置付款节点、成本分摊比例、报告编号与应收单映射关系。某生物医药检测公司由财务专员独立完成首期配置,全程未依赖外部开发。
下一步建议
立即验证账款管家如何将检测合同条款转化为可执行的财务动作:免费试用|或深入查看专为检测与环境技术服务设计的业财协同方案:检测与环境技术服务解决方案|如需针对性演示报告签发→应收生成→成本归集全流程,预约演示