




环境检测行业多项目并行时,实现项目成本清晰核算的核心在于:以合同为源头建立收支锚点,按项目编号设立独立台账归集人工、耗材与差旅费用,并将现场支出审批前置到业务发生节点。当水质、大气、土壤等多类型监测任务同时推进时,依靠手工表格或事后补录难以支撑高频次的数据流转。借助账款管家这类业财协同工具,将应收应付条款结构化录入并关联具体项目里程碑,是让每一笔资金变动有据可查的基础动作。
一、采样点位分散与检测周期差异带来的核算断点
环境检测项目的执行现场往往跨越多个地理区域,且不同检测类型的周期长短不一。这种业务特性直接导致公共成本的拆分困难。实验室试剂耗材、仪器折旧以及外协检测费用通常由多个项目共用,在缺乏系统支撑的情况下,财务人员只能按经验粗略均摊。单项目的真实成本因此失真,账面看似盈利的项目可能正在消耗隐性资源。
现场支出的失控是另一个典型问题。采样人员的差旅费、车辆租赁费及临时采购频繁发生,若没有统一的记录入口,实际花销常超出合同约定的预算节点。业务端已经产生费用,财务端却在月末结账时才知晓。当高优先级项目急需抽调人员或设备时,管理者由于无法快速评估各项目当前的成本消耗与利润空间,资源调配往往缺乏依据,进而影响整体交付进度。
这些问题的根源在于数据散落在不同载体中。业务员用Excel记录合同,采样员拿纸质单据报销,实验室用独立系统登记耗材。月末人工归集数十个并行项目的票据,极易出现漏记或重复计算,且产出的报表滞后于业务发生数周。前端关注采样进度,后端紧盯发票开具,两套逻辑互不相通,管理层看到的往往是“过去式”的数据。
二、建立单项目全生命周期成本台账的执行步骤
打破核算困境需要一套具体的操作路径。以下是环境检测企业落地精细化管控的四个关键步骤:
- 以合同为主线串联收支明细。 将所有收入确认与支出发生都锚定至对应合同。无论是应收的检测服务费,还是应付的外协采样费,每一笔资金变动都必须有合同编号作为关联依据。
- 按项目编号设立独立成本台账。 摒弃按部门记账的习惯,转为按项目维度归集费用。将人工工时、耗材领用、差旅报销分类计入对应台账,使单项目从立项到验收的全周期成本可视化。
- 前置现场费用的审批节点。 制定明确的现场支出标准。例如,如果采样人员在野外需要临时租赁特殊设备,需在发生前通过移动端提交申请,经项目负责人审核后方可执行,避免先花钱后补票。
- 根据付款节点设定回款计划。 依据合同约定的预付款、报告交付尾款等阶段,提前排布回款时间表。临近账期时触发提醒,督促业务员跟进催收,降低资金占用压力。

判断这套机制是否有效运转的标准有三个:一是公共费用能否在发生时即刻分摊至具体项目;二是项目经理能否随时查看本项目的累计支出与剩余预算;三是财务出具的月度利润表是否与业务端的进度感知一致。
三、业财数据贯通的具体承接方式
上述步骤的落地依赖数字化工具对业务场景的贴合度。账款管家以合同管理为核心,支持将每份检测合同的收款与付款条款结构化录入。当项目推进至特定里程碑(如完成现场采样或出具检测报告)时,系统自动生成对应的应收或应付账款,确保账实相符。
针对环境检测项目差异大的特点,账款管家提供A-PaaS自定义能力,允许企业利用拖拉拽方式灵活组合字段与计算公式。无论是常规的水质监测还是特殊的噪声检测,都能快速扩展搭建适配自身业务的个性化管理流程。如需深入了解该行业专属配置,可参考检测与环境技术服务解决方案。
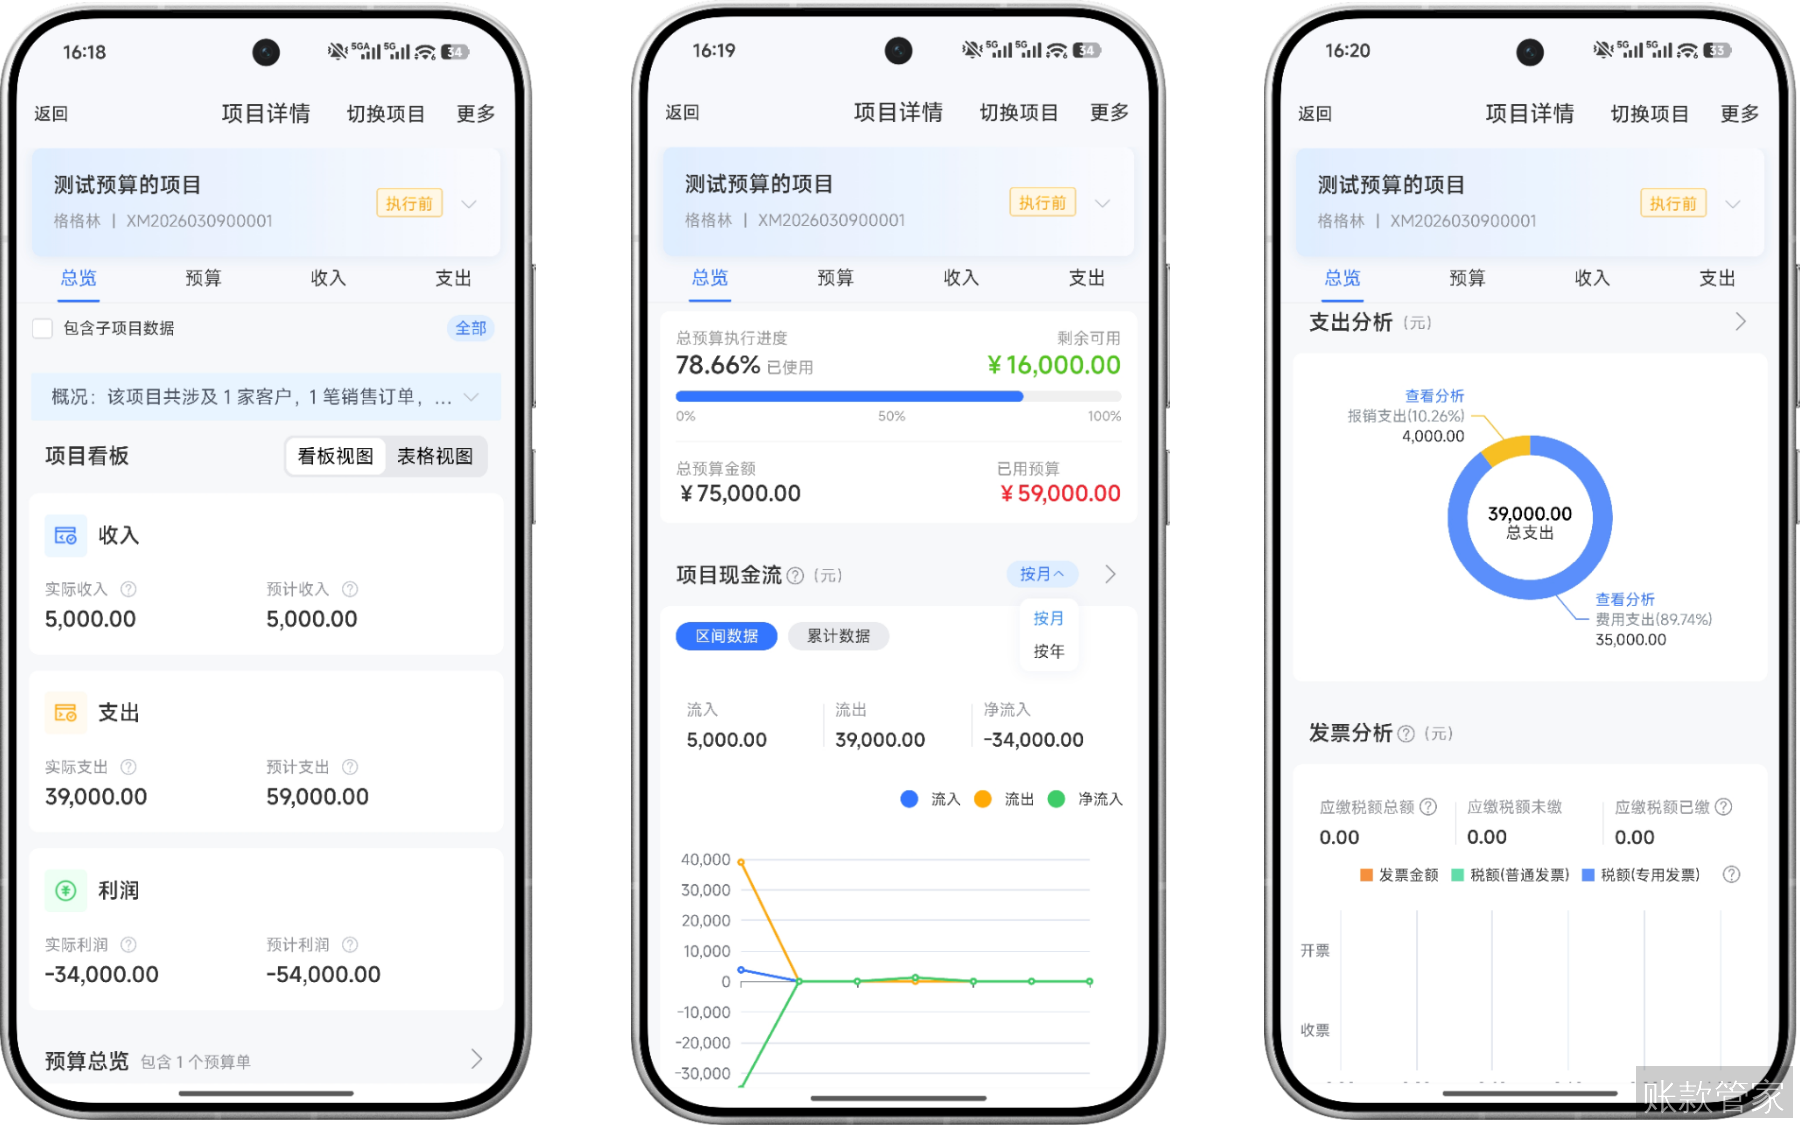
外勤协同是环境检测行业的刚需。采样负责人在野外作业点完成取样后,可直接用手机拍摄现场照片与消费票据,一键上传至对应项目的成本台账中,无需返回办公室整理纸质单据。企业管理者在出差途中打开手机即可浏览所有并行项目的资金看板,哪些项目正在垫资、哪些应收账款即将逾期一目了然。当客户支付检测费用或企业对外付款成功时,财务人员会通过微信实时收到动账通知,自动化的消息推送替代了人工查账。面对逾期未付的尾款,业务员在手机端点击客户详情即可一键拨打电话催款,并将沟通结果直接备注在系统内,每一次催收动作都被完整记录。
四、常见问题解答
问:环境检测项目中,实验室共用的试剂和仪器折旧费用应该如何准确分摊到各个并行项目?
答:共用成本的分摊不能依赖月末的人工估算,而应在业务发生时确定分摊规则。常见的做法是根据各项目实际消耗的工时比例、样品数量或仪器使用机时来分配。前提是实验室的耗材领用和仪器使用记录必须与项目编号绑定。当领料单或设备使用登记表直接关联到具体合同时,系统即可按照预设公式自动将这部分公共成本计入对应项目的台账,避免均摊导致的利润失真。

问:采样人员在偏远地区产生的临时交通和住宿费用,如何防止超支且不影响现场作业进度?
答:控制现场支出的关键在于审批前置和标准明确,而不是事后追责。企业应根据历史数据制定不同区域的差旅支出上限,并在系统中配置相应的审批流。例如,如果采样人员在野外遇到突发情况需要额外租车,可通过手机端即时提交包含金额和事由的申请,项目负责人在线审核通过后即可执行。这样既兼顾了现场作业的灵活性,又让每一笔临时支出都在预算监控范围内,减少先花钱后补票的管理漏洞。
问:多项目并行时,管理层如何判断哪个项目存在现金流风险并及时干预?
答:判断现金流风险需要对比单个项目的资金流入流出时间差。管理层应重点关注那些前期垫资比例高、回款节点滞后且当前支出仍在持续增加的项目。通过多维度的项目成本看板,可以直观看到每个项目的累计已收、累计已付和待收账款。当某个项目的实际支出接近或超过合同总额的一定比例,而对应的阶段性回款尚未到账时,即构成风险信号。此时管理者可据此调整资源投入节奏,或安排业务员优先跟进该客户的付款流程。
五、下一步行动建议
清晰的成本核算体系需要从底层数据梳理开始。建议先盘点当前所有在执行的环境检测合同,将散落在Excel和纸质文件中的应收应付款项集中誊抄,确保基础数据的完整性。随后组织业务与财务部门对照上述痛点开展一次内部复盘,找出导致成本失控的具体断点。
带着梳理好的台账与诊断出的问题,您可以选择 免费试用 体验真实的数字化管理流程,或通过 预约演示 获取针对您企业现状的专属配置方案,让账款管家协助打通资金流、信息流和业务流的协同管理。