




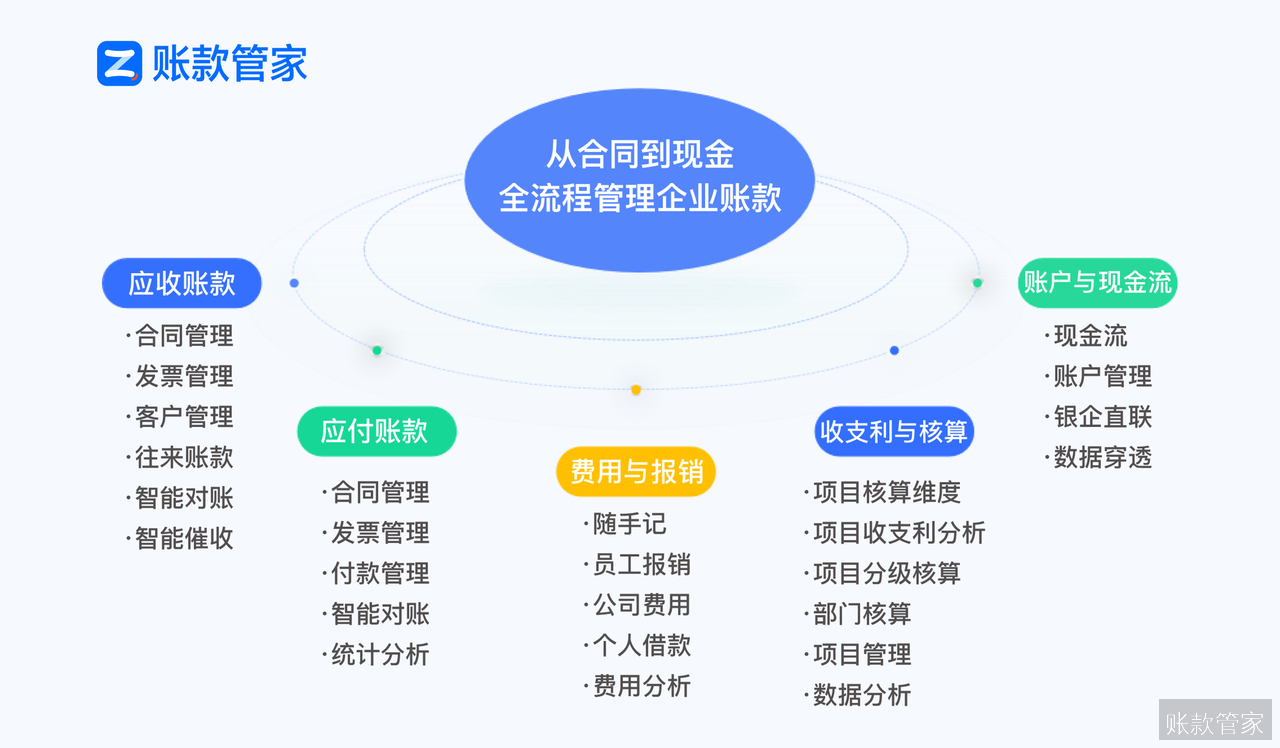
检测机构合同、开票和收款能用一个系统管理吗?可以,但前提是该系统以合同为业务起点,能真实承载检测服务特有的履约节奏与财务规则——例如多项目并行签约、按阶段/报告批次开票、回款与检测进度强关联等场景。若仅靠通用ERP或财务软件拼凑,往往出现合同归档后即“失联”、发票无法反向追溯检测任务、收款到账却不知对应哪份报告验收等断点。账款管家正是针对这类业财衔接断层设计的数字化工具。
一、合同签完就“隐身”,开票收款成三张皮
检测机构常面临合同执行与财务动作脱节:业务员提交合同后,财务需手动抄录金额、周期、付款条件;开票时发现客户名称不一致、税率适用错误,或同一客户多个检测项目分散在不同合同里,无法合并开票;收款到账后,因缺乏合同-发票-银行流水自动勾稽,财务需逐笔翻查邮件、微信记录甚至纸质单据确认归属。结果是合同履约进度难同步、发票红冲频繁、应收账款账龄失真,管理层看不清“哪些报告已出、哪些款未收、卡点在哪”。
二、系统能力与检测业务逻辑错配
根本原因不在流程松散,而在工具层不匹配:
- 合同模块仅作电子存档,不绑定检测任务节点(如采样、分析、报告出具);
- 开票功能僵化,不支持“多个检测合同合并开一张技术服务发票”,也不支持“单个大额合同按报告批次分多次开票”;
- 收款登记孤立于合同与发票,无法自动识别“某笔5万元回款对应A客户3份水质检测报告+2份土壤检测报告”。
当系统无法反映检测服务“签合同→做检测→出报告→开发票→收款项”的线性依赖关系,人为补救就成了常态。
三、以合同为主线,打通开票与收款的业务语义
真正可行的整合,不是把三个功能塞进一个界面,而是让合同成为唯一数据源:
1. 合同创建即定义开票规则
录入合同时,可预设开票触发条件(如“报告签发后3个工作日内”)、开票方式(合并开票/分批开票)、税率及免税依据,后续开票直接调用,避免二次录入。
2. 发票与合同双向穿透
开具发票后,系统自动关联原始合同、检测报告编号、客户PO号;反向查询时,任一合同可查看已开、待开、已红冲发票清单及每张发票对应的回款状态。
3. 收款自动核销至最小业务单元
客户打款时,输入合同编号或报告批次号,系统即匹配对应发票并完成核销,同时更新该检测项目的回款完成度,无需人工拆分或备注。
四、落地注意事项:避开“能连通”不等于“真可用”
- 必须验证开票模式是否支持检测行业典型组合:例如某环境技术服务客户曾需将12份小金额现场监测合同合并开具1张增值税专用发票,账款管家支持此场景(检测与环境技术服务解决方案);
- 检查收款认领是否允许按“合同+报告批次”粒度操作,而非仅按客户或总金额;
- 确认合同变更(如增补检测项、调整金额)后,已开票与未开票部分能否自动重算,避免手工调整遗漏。
常见问题
问:已有OA或ERP,再上账款管家会不会重复建设?
答:账款管家不替代OA审批流或ERP总账,而是补足其缺失的“合同到现金”精细化追踪能力。它通过标准接口同步合同关键字段、发票信息与回款数据,让原有系统专注其强项,避免在非核心模块反复定制。
问:检测机构常有临时加项、口头约定,系统能灵活应对吗?
答:支持合同补充协议在线发起与审批,并自动继承原合同开票规则;口头约定虽无法系统留痕,但所有正式变更均强制走线上流程,从源头减少权责模糊。
下一步建议
若您正评估是否用一个系统统管检测机构的合同、开票与收款,建议优先验证三项能力:多合同合并开票、发票穿透至检测报告、收款按报告批次核销。可立即 免费试用,用真实检测合同模拟全流程;或 预约演示,由顾问针对性演示环境检测类客户的实际配置逻辑。