




互联网企业要打破回款慢引发的收付恶循环,核心动作是将分散在业务、财务和合同中的应收数据统一归集,用自动化规则替代人工记忆与手动台账。当每一笔应收账款都能与具体合同条款强绑定,并在到期前自动触发催收动作时,资金回笼的确定性会显著提升。账款管家等数字化工具正是通过打通业财数据孤岛,让管理层能基于真实的资金流入预测去重新规划付款节奏,从而切断“上游欠款未收回、下游催款步步紧逼”的双向挤压链条。
一、先交付后结算带来的资金错配
互联网企业的业务模式决定了交付往往先于款项结算。SaaS订阅、定制开发或云服务售卖通常伴随较长的账期,应收账款追踪困难直接导致资金回笼效率低。客户付款周期一旦拉长,账面利润便无法转化为可用现金,日常运营的资金压力迅速显现。
收款端的迟滞会直接传导至付款端。为了维持服务器采购、带宽续费或外包团队结算等刚性支出,资金紧张的互联网公司不得不向供应商妥协,接受更短的付款窗口或更高的预付款比例。回款慢与付款急的矛盾由此形成典型的收付恶循环:前端款项迟迟不到账,后端账单却已逾期,这种双向挤压极易让轻资产运营的团队陷入流动性困境。
二、人工台账与脱节流程放大了坏账风险
许多互联网团队依靠业务员或财务人员的人工记忆和Excel表格记录回款信息。在项目并发量大、客户分散的背景下,这种方式极易遗漏关键回款节点。例如,如果一份分期收费的合同执行到第三期,而负责对接的客户经理发生变动,未及时交接的应收账款就可能错过催收时机,最终转化为实质性坏账。
合同状态与回款进度脱节是另一个常见卡点。传统管理模式下,要确认一份合同当前执行到哪一期、哪些期已回款、哪些期逾期,需要跨部门翻查邮件、纸质文件和不同系统的记录。公司难以精准匹配发票开具状态与实际到账情况,预收与应收未联动,月末对账耗时且容易引发纠纷,进一步延长了资金回笼周期。
由于缺乏准确的回款预期,企业无法进行科学的资金分配。业务、财务、资金系统相互独立,管理层只能依赖经验而非事实做决策,现金流持续承压也限制了研发新功能或拓展新渠道的投入能力。
三、切断恶性循环的四步落地路径
解决互联网企业如何打破回款慢引发的收付恶循环这一难题,需要将管理动作落实到具体的流程和工具中。以下是四个关键步骤及判断标准:
- 建立合同关联应收体系。 将每一笔应收账款与具体合同条款强绑定。合同一经签订,对应的收款节点、金额和责任人均自动生成待办任务,确保信息不断层。判断标准在于:任意抽取一份合同,能否在三分钟内看清其所有历史与未来收款计划。
- 制定分阶段回款计划。 针对互联网行业常见的“预付+里程碑+尾款”模式,将复杂的款项结构拆解为清晰的阶段性计划。明确约定系统上线验收或特定功能交付后触发下一笔款项的催收流程。
- 配置到期与逾期提醒。 变被动等待为主动出击,在款项到期前自动向业务员和客户发送提醒。设置多级预警机制,确保即将到期和已经逾期的账款能被第一时间识别并介入处理。
- 基于回款预测优化资金分配。 结合历史回款规律和当前应收台账,建立动态的资金流入预测模型。当企业能清晰预见未来几周的实际可用资金时,便能更从容地与供应商谈判账期,缓解收付错配压力。

上述路径需要可靠的系统支撑。账款管家以合同管理为主线,帮助企业实现资金流与业务流的统一管理。其业财一体化能力将合同、发票到现金的记录准确核算,借助A-PaaS自定义业务功能,互联网企业可快速搭建适配自身计费模式的个性化管理表单。同时,主动催收功能支持多模块自定义规则,线上电子回单可实现应付单据的智能对账,多维度看板则让管理层实时掌握应收账款分布结构与逾期比例。如需了解更贴合互联网场景的具体功能,可参考互联网行业解决方案。
四、移动端协同消除审批与跟进盲区
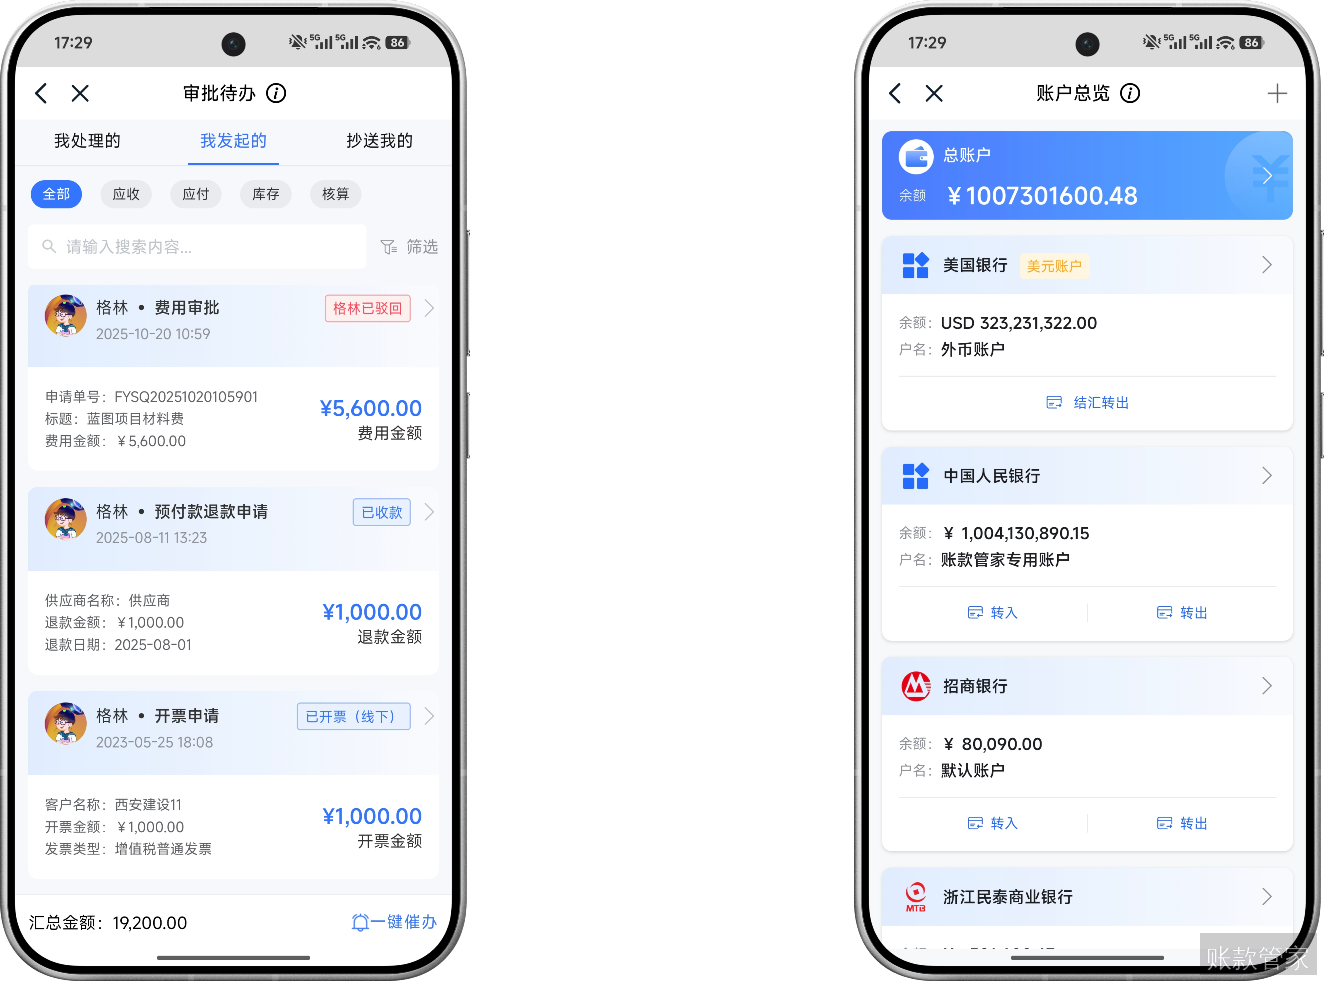
互联网企业节奏快、人员流动性强,核心管理能力必须延伸至手机端。企业管理者在出差途中无需等待财务日报,打开手机即可查看实时资金看板,整体应收规模、本周预计回款以及高风险逾期客户一目了然。
客户经理拜访完甲方后,可直接在手机端拍照上传客户的签收单或对账确认函作为凭证,并一键添加跟进备注,确保前端业务动作与后台财务数据即时同步。面对紧急的云服务器续费申请,财务人员即使在通勤途中也能完成付款审批,系统支持自由设计审批环节和节点,大幅缩短流程处理时间。当某笔项目尾款即将逾期时,系统会通过企业微信向责任业务员推送提醒通知,点击即可跳转至客户详情页发起联系,让跟进动作无缝衔接。
五、常见问题解答
问:互联网企业在什么阶段最需要着手解决回款慢的问题?
答:当企业同时出现以下三个信号时,就需要立即干预:一是应收账款周转天数明显超过行业平均水平;二是业务团队频繁因为等待客户付款而推迟对供应商的结算;三是财务部门每月需耗费大量工时用于核对合同、发票与银行流水的一致性。早期介入可以避免资金链断裂风险,不要等到现金流真正承压时才寻求改变。
问:引入数字化系统后,原有的手工台账和线下流程如何处理?
答:系统上线初期通常采用并行策略。首先将核心合同和历史未结清账款录入系统,建立基准数据。随后逐步停用手工台账,将催收提醒、对账核销等动作转移到线上。对于习惯线下操作的团队,可以通过移动端的拍照上传和企微消息推送降低使用门槛,确保业务动作自然过渡到数字化流程中,避免两套账并存导致的数据混乱。
问:自动化催收提醒会不会影响与大客户的合作关系?
答:合理的自动化提醒不仅不会破坏关系,反而能体现专业度。关键在于分级配置预警规则:对于长期合作的大客户,可以在到期前一周由系统生成温和的对账提示交由专属客户经理跟进;对于标准化订阅服务,则可设置固定节点的自动通知。系统的作用是确保不漏催、不晚催,而沟通的语气和方式依然可以根据客户属性灵活调整。
六、下一步行动建议
打破回款恶循环不能仅停留在理念层面,企业需要采取具体动作重塑应收账款管理机制。建议由财务牵头,盘点当前所有未结清合同的应收节点,重点排查是否存在依赖人工记忆跟进的盲区,找出最易发生逾期的薄弱环节。
明确痛点后,您可以通过预约演示获取针对性解答,专业顾问将结合实际业务场景展示如何通过自定义表单和条件审批流重构回款流程。也可以直接开启账款管家的免费试用,将部分核心合同录入系统,真实体验从合同签订到回款核销的全链路管理,用数字化工具为现金流韧性做一次全面体检。