




一、检测报告交付后款未收回,业务与财务各自为战
检测报告已签收,客户却迟迟未付款——这不是偶发延迟,而是系统性信号。当业务员仅关注交付动作完成,财务人员仅依据发票登记应收,双方对“这笔款何时该收、谁该跟进、卡在哪个环节”缺乏统一视图,回款就陷入被动等待。典型表现包括:业务侧无法快速查到合同约定的付款节点是否已触发;财务侧难以确认报告交付是否已满足开票条件,或客户是否已收到合规发票;双方对逾期天数、责任归属、下一步催收动作无共识。这种割裂直接导致回款周期延长、坏账风险上升,尤其在检测服务密集交付期,现金流压力被显著放大。
二、权责模糊、信息断点、动作脱节
根本原因不在态度,而在机制缺失。
- 权责不清:业务员对自己名下所有合同的整体回款状态、临近到期款项缺乏自动提醒,不清楚哪些需立即电话沟通、哪些需补寄材料;财务人员则无法按业务线快速筛选出“报告已交付但未回款”的合同清单,难以定向支持。
- 信息断点:检测报告交付动作(如邮件发送、系统签收)未与合同付款条款自动关联,财务无法据此判断开票时机;发票开具后,也未实时同步至业务端,导致业务员不知客户是否已收到、能否启动催收。
- 动作脱节:业务催收依赖个人经验,财务对账依赖手工比对,双方使用的台账、时间节点、状态定义不一致,一次跟进可能重复沟通、遗漏关键凭证。
三、以合同为轴心,打通交付—开票—回款全链路
真正协同不是开会分工,而是共享同一套事实依据。核心在于将“检测报告交付”这一业务动作,嵌入合同履约流程中,使其成为触发后续财务动作的明确节点。例如,当业务在系统中确认报告已交付并上传签收凭证,系统应自动:
- 校验该合同约定的付款条件(如“报告交付后30日内付款”)是否已满足;
- 提示财务人员生成对应发票,并标记“依据交付凭证开具”;
- 同步向业务员推送待办:“客户已签收报告,付款日倒计时28天,建议第25天发起首次提醒”。
此时,业务与财务看到的是同一份合同、同一组时间轴、同一套待办事项,协同从“互相询问”变为“共同执行”。

四、落地注意事项:避免三个典型误区
- 误区一:仅靠邮件或微信同步信息
非结构化沟通无法沉淀为可追溯的履约证据,也无法触发自动化动作。必须将交付确认、发票状态、客户反馈等关键动作固化在统一平台中。 - 误区二:财务单方面设置催收规则
若规则脱离业务实际(如未考虑客户付款审批周期),易引发业务抵触。规则需由业务与财务共同定义,例如针对政府类客户,可设置“交付后60天启动首催”,并在系统中配置差异化策略。 - 误区三:忽略交付凭证的合规性
仅有邮件发送记录不足以支撑财务入账与法务主张。需确保交付动作附带可验证凭证(如客户系统签收截图、带时间戳的快递签收单),并在账款管家内归档关联。
五、账款管家如何支撑这一协同
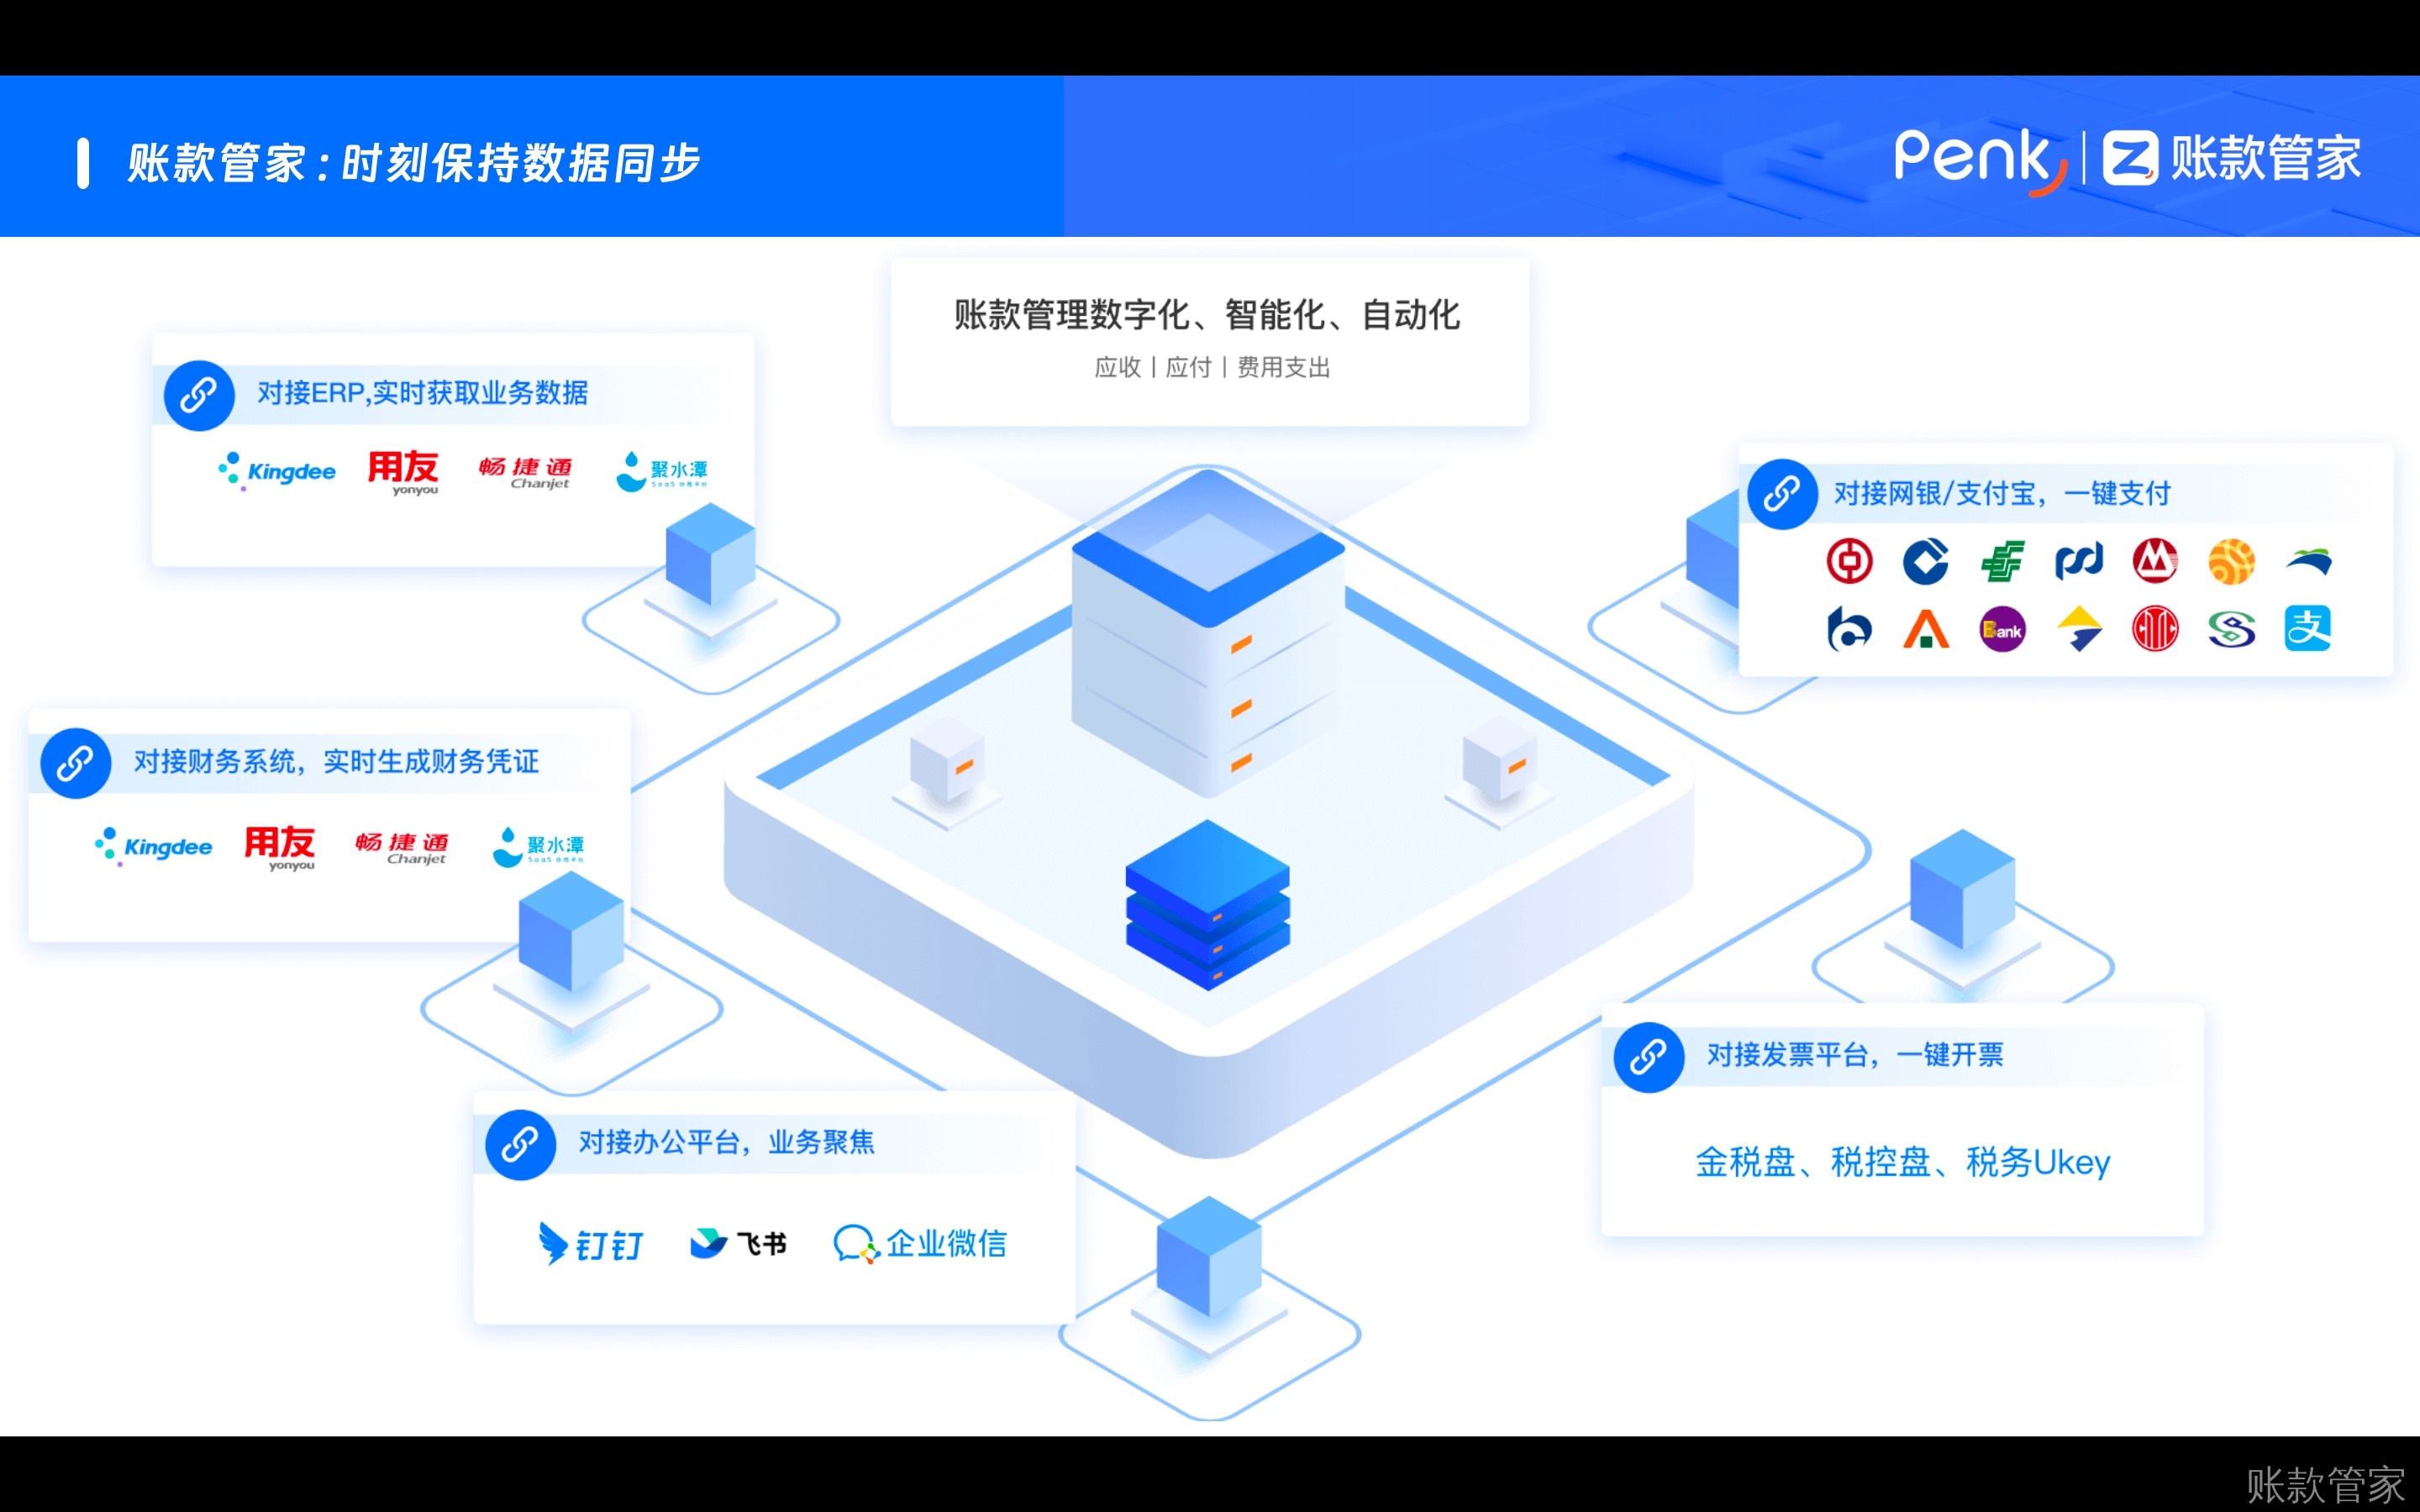
账款管家以合同管理为核心,将检测服务的交付动作作为关键履约节点纳入管控:业务人员可在合同详情页一键登记报告交付时间与凭证,系统自动计算应收款到期日,并向财务推送开票任务;财务完成开票后,状态实时回传至业务端,同时触发预设的回款提醒计划。双方均可随时查看该合同的完整时间线——从签约、交付、开票到回款,所有动作留痕、状态可视、责任可溯。某第三方检测机构上线后,业务与财务对同一笔应收款的状态认知一致率提升至100%,平均回款跟进响应时间缩短至2小时内。
常见问题
问:业务员不熟悉财务术语,能看懂系统里的付款条件提示吗?
答:系统默认使用业务语言呈现关键信息,例如显示“客户A:报告已交付,按合同第4.2条,30天内付款(2024-06-15前),当前剩余12天”,不出现“应付账款账龄”“信用期”等术语。
问:已有ERP或OA系统,账款管家能对接吗?
答:支持通过标准API或Excel模板方式对接主流系统,重点同步合同、交付记录、发票及回款数据,无需替换现有工具,聚焦补足业财协同断点。
下一步建议
明确检测报告交付与回款之间的责任界面和动作衔接,是中小检测服务机构提升现金流确定性的关键一步。您可立即体验账款管家如何将交付动作转化为可追踪、可协同、可预警的回款节点:免费试用 或 预约演示,获取一份适配检测服务场景的合同履约协同方案。