




专业技术服务企业如何以合同为轴心打通账款管理与项目核算
专业技术服务企业(如环境检测、第三方检测、工程咨询等)普遍面临合同条款复杂、交付周期长、回款节点分散等问题,导致账款管理与项目核算长期脱节。解决这一难题的核心路径,是以合同为轴心,将业务交付、资金流入与成本支出统一纳入同一管理框架,实现应收可控、成本可溯、利润可算。账款管家正是围绕这一业务逻辑,为技术服务型企业提供从合同签订到现金流落地的一体化支撑。
一、明确账款管理与项目核算的协同关系
账款管理关注“钱何时进出”,覆盖从合同签署、开票、催收到最终回款的全过程,核心目标是保障现金流安全;项目核算则基于权责发生制,聚焦收入确认时点、成本归集逻辑及项目毛利计算,服务于经营决策。两者虽目标一致,但若缺乏统一数据源,极易出现“账面盈利但现金紧张”或“回款延迟却无法追溯责任”的割裂状态。唯有以合同为唯一基准,才能确保业务、财务、交付三方在同一语境下协同。
二、识别多阶段付款条款带来的执行风险
技术服务类合同常包含预付款、进度款、验收款及质保金等多个回款节点,且多数与客户内部验收流程强绑定。一旦项目交付延期、客户审批滞后或验收标准模糊,回款节点将被动推迟,直接拉长应收账款账龄。更需警惕的是,在多项目并行场景下,若企业未建立项目级资金视图,可能在未收到客户款项前已支付外包检测费、试剂采购、差旅等成本,造成单项目报表盈利但整体现金流承压——这种“收支错配”是技术服务型企业资金链紧张的典型诱因。
三、建立账款健康度的量化评估标准
企业应通过以下三个维度动态监控账款质量:
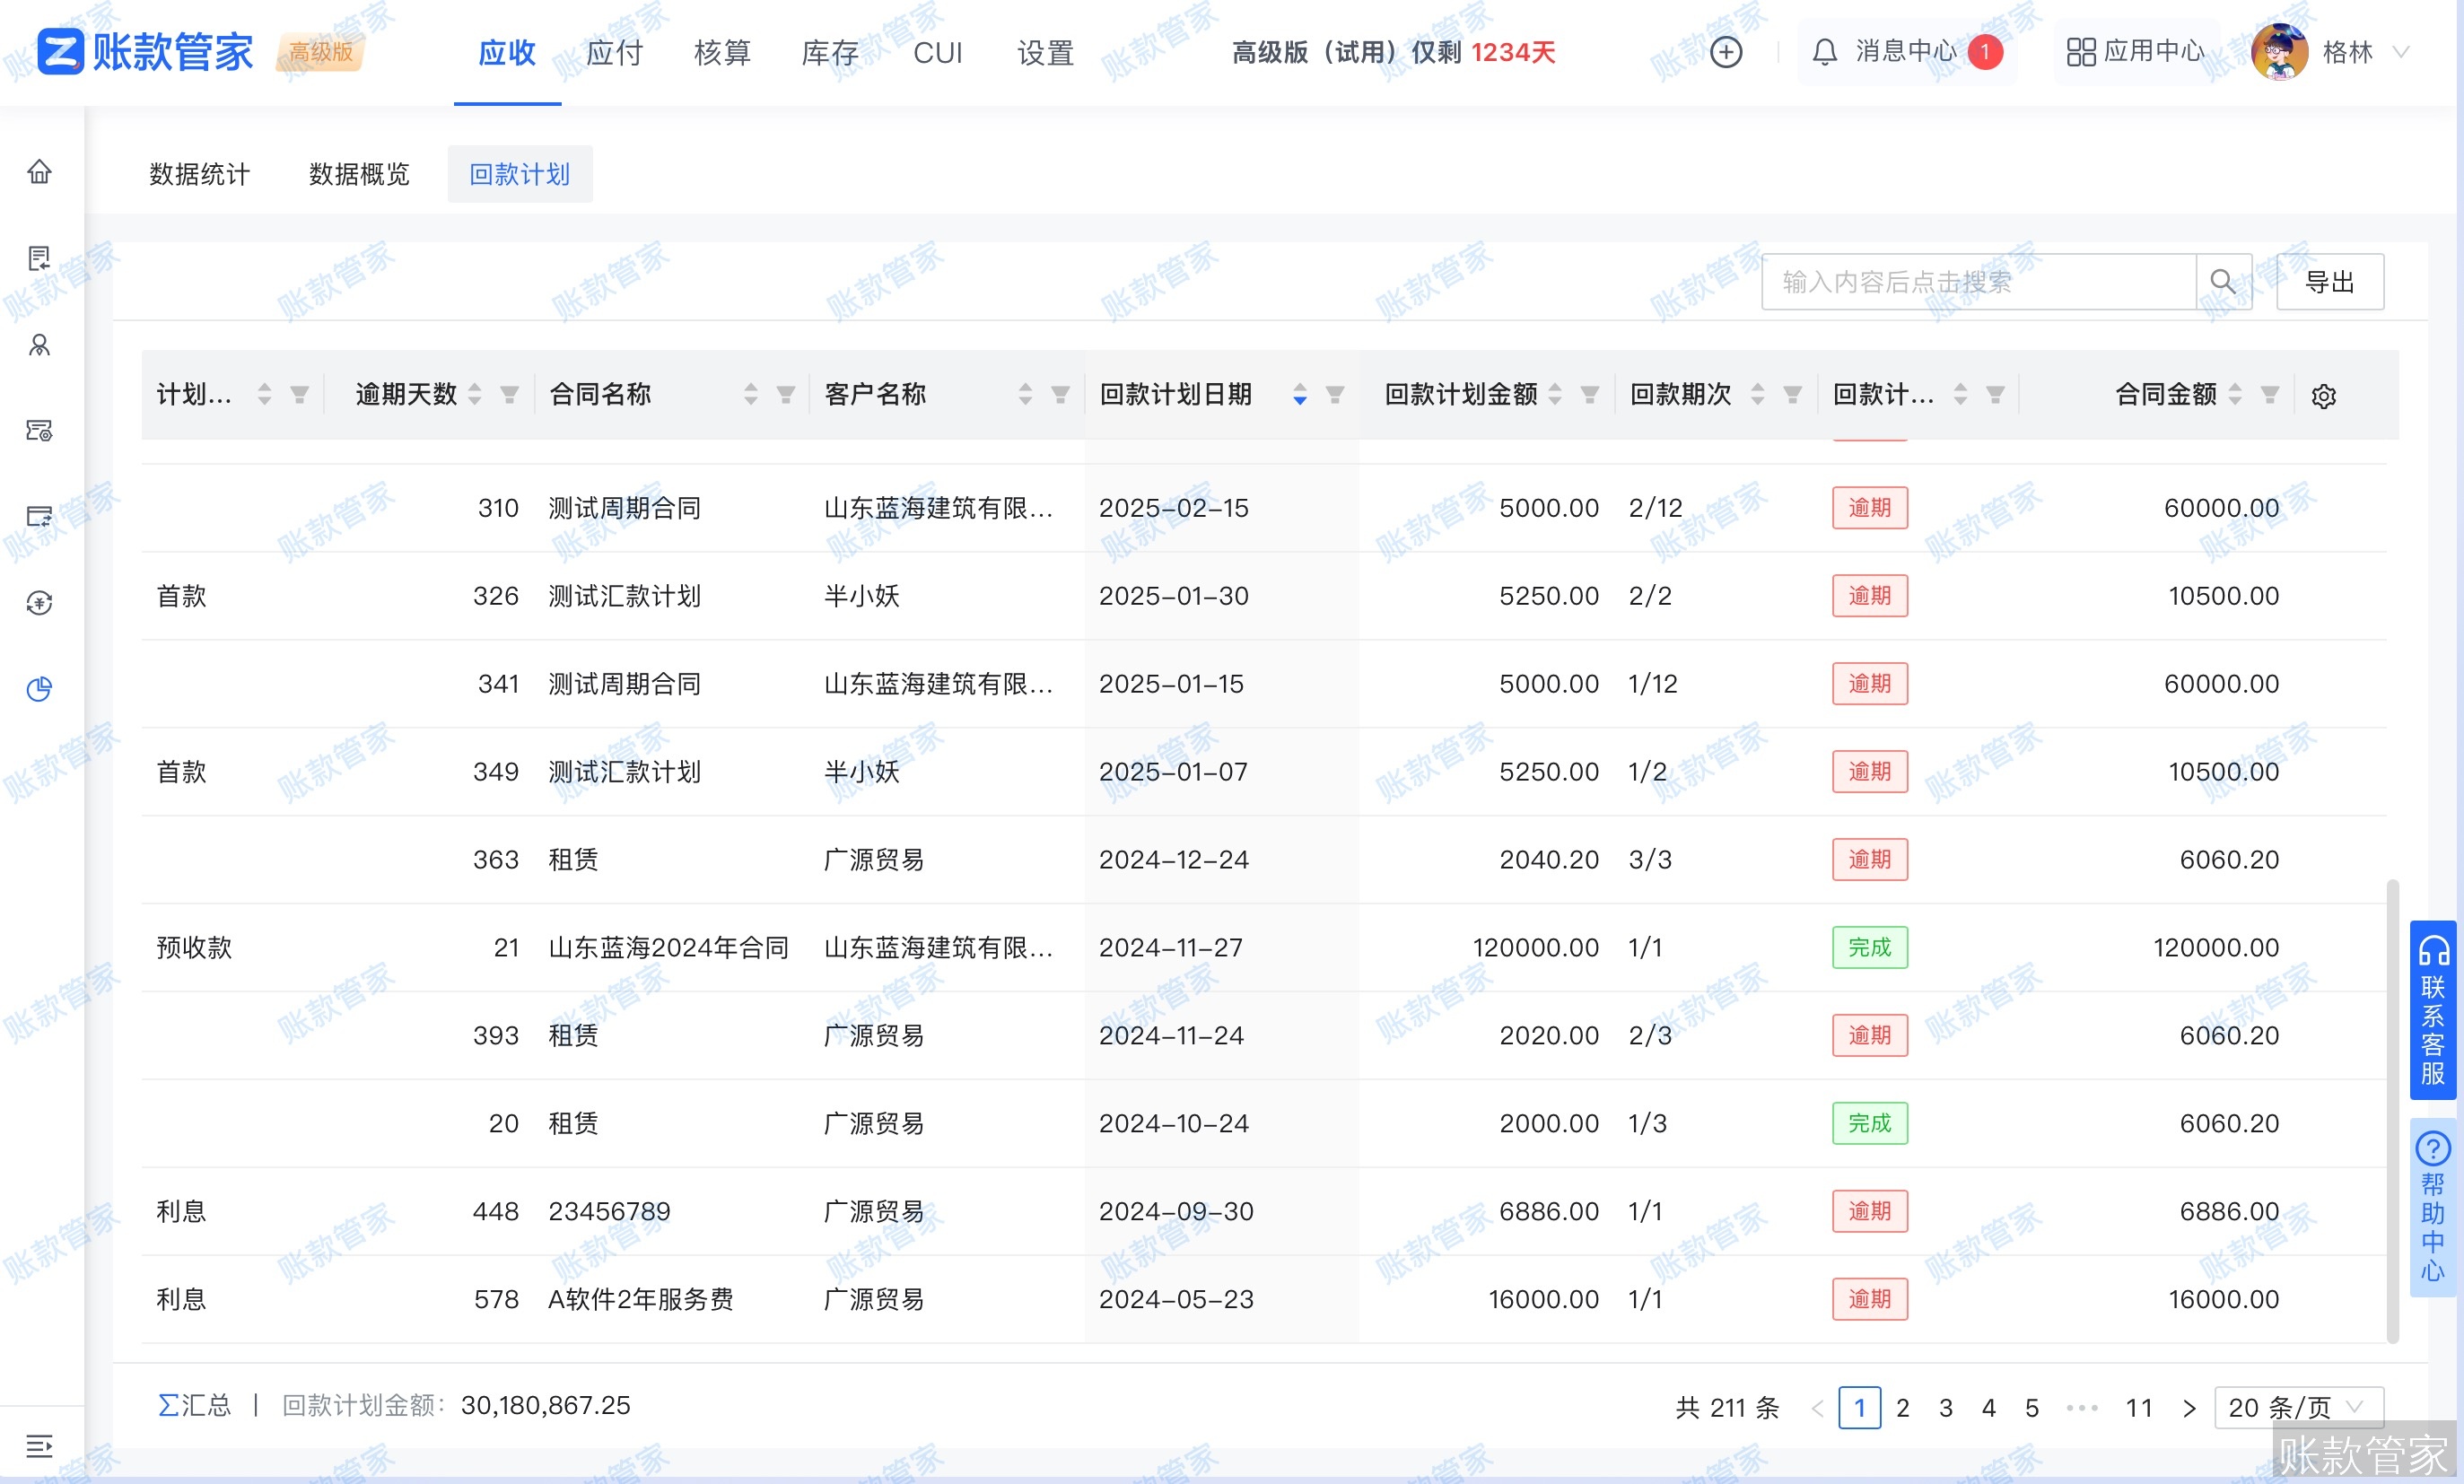
- 应收余额与账龄结构:总应收规模反映资金占用水平;按30天、60天、90天以上划分的账龄分布,可快速识别高风险客户。通常账龄超过90天的款项,回收难度显著上升,坏账概率呈指数增长。
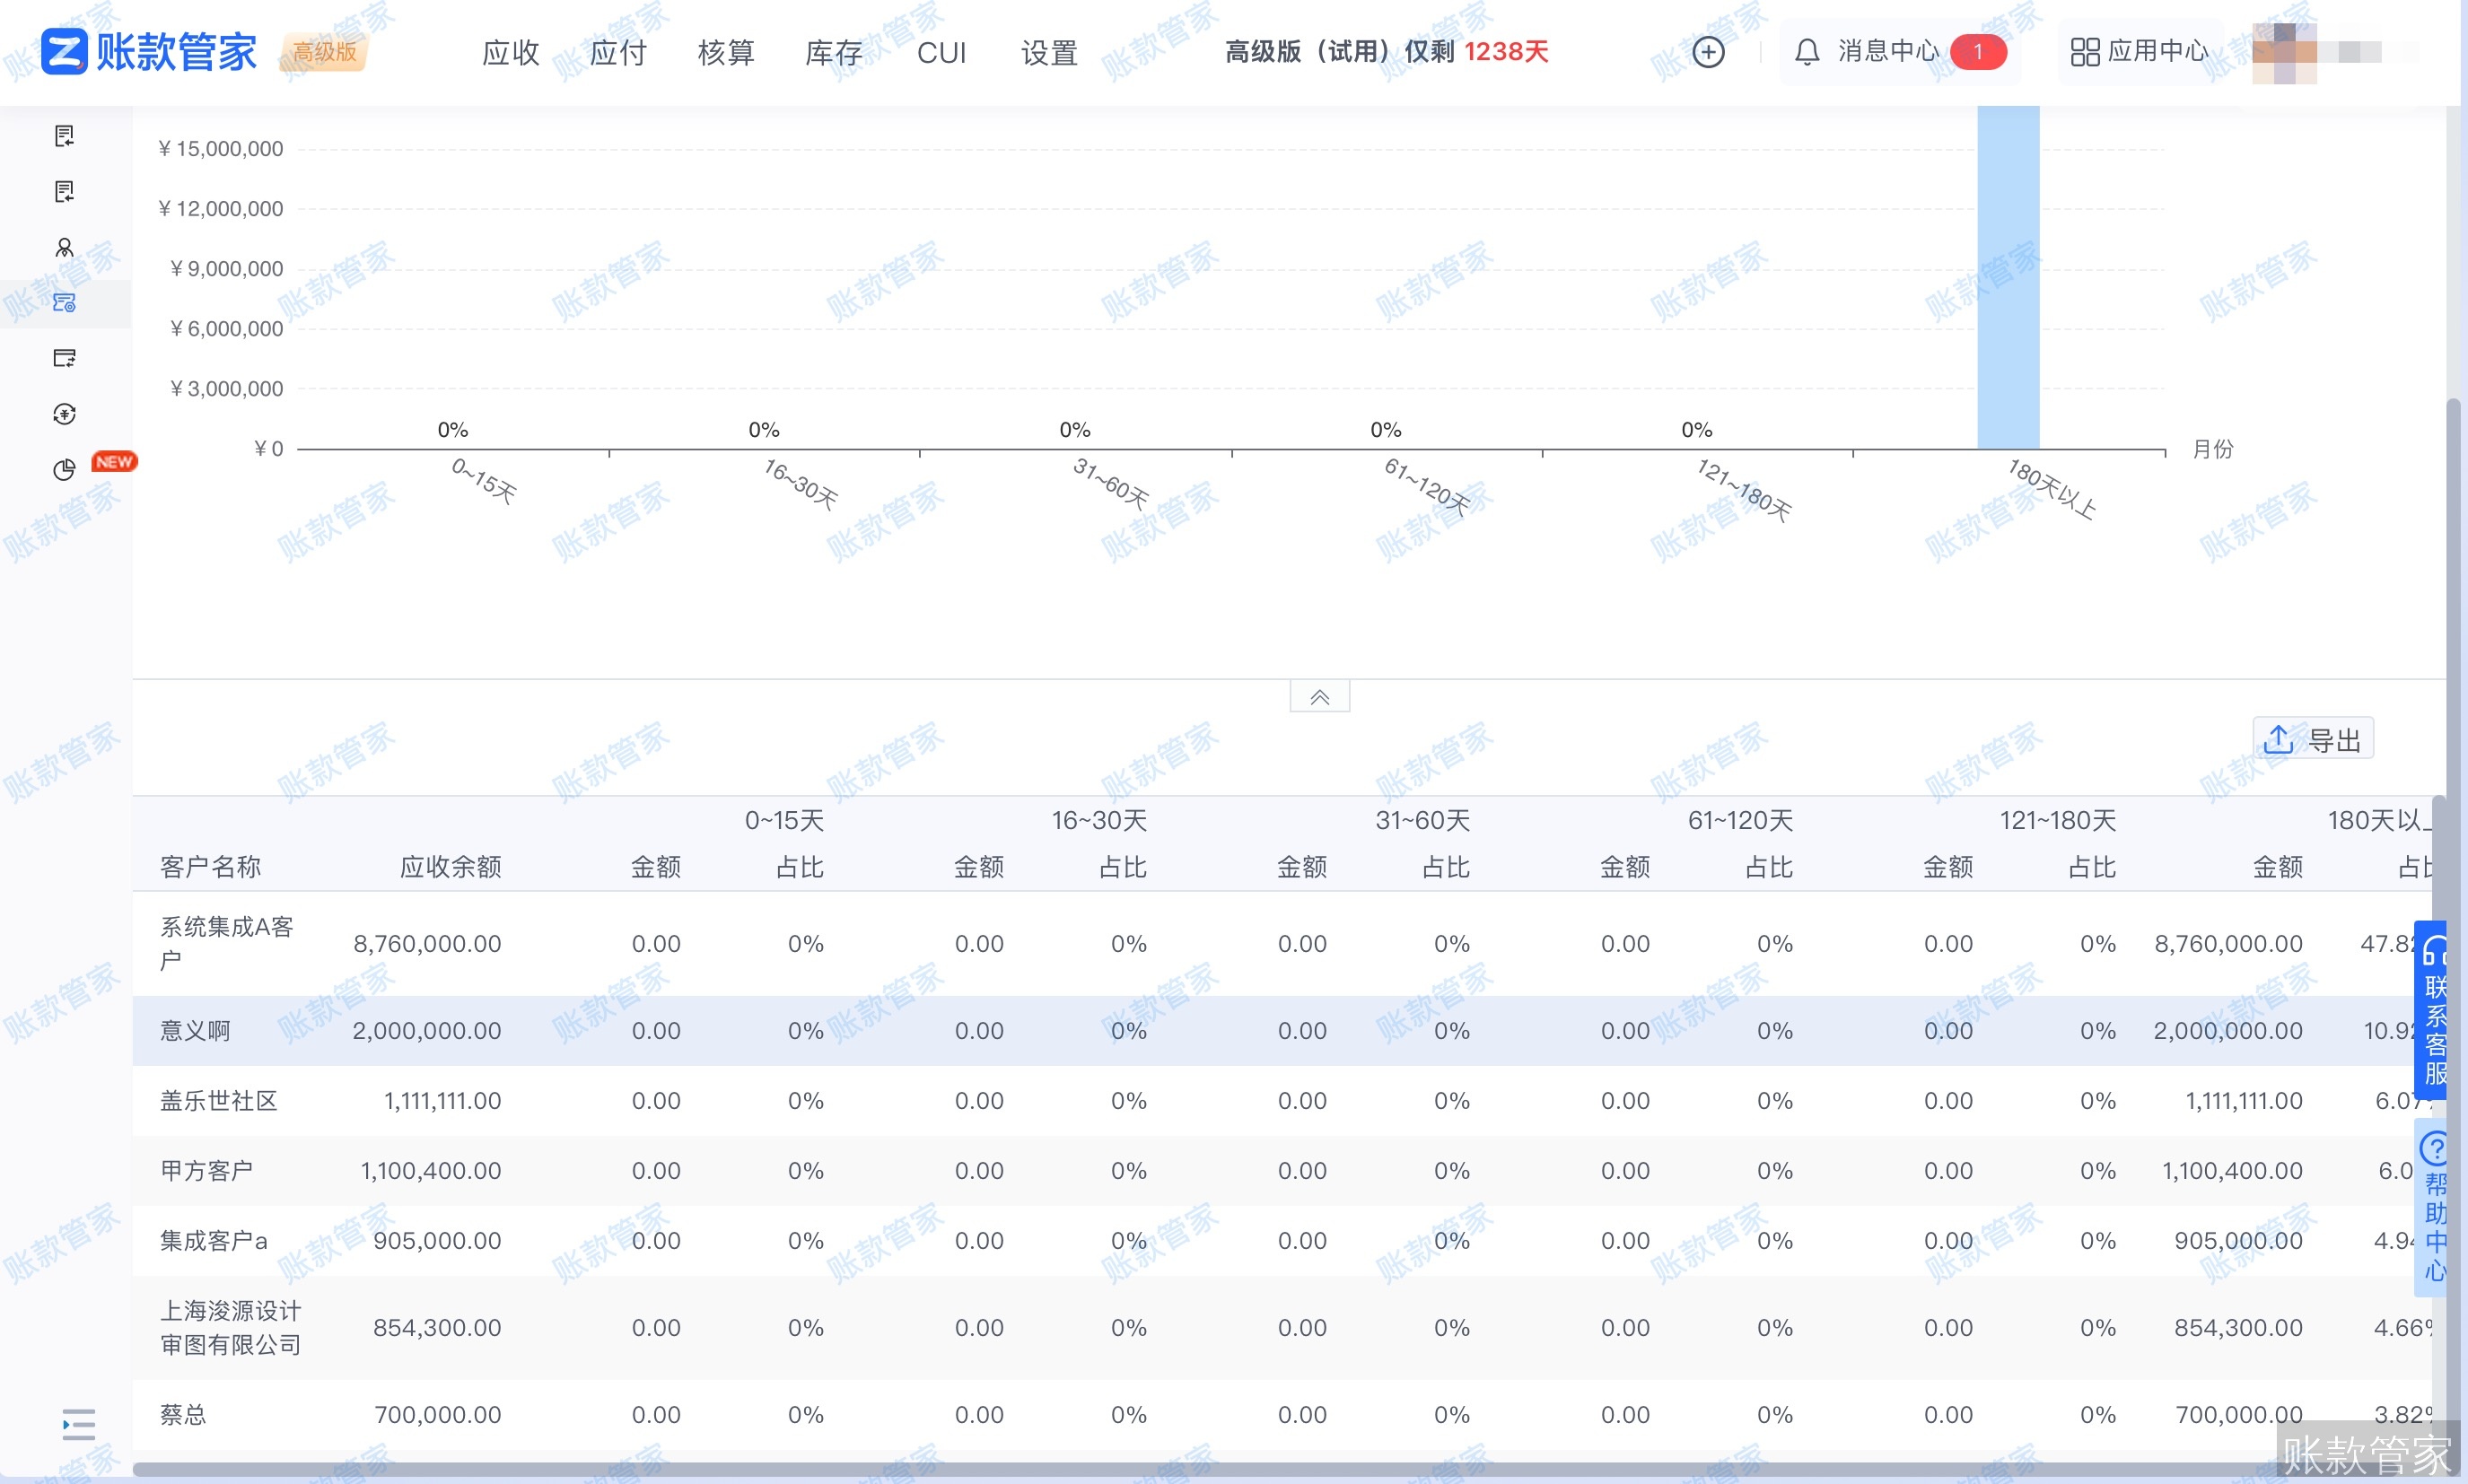
- 逾期金额占比:逾期应收占总应收的比例,直接暴露信用政策执行漏洞与催收效率短板。
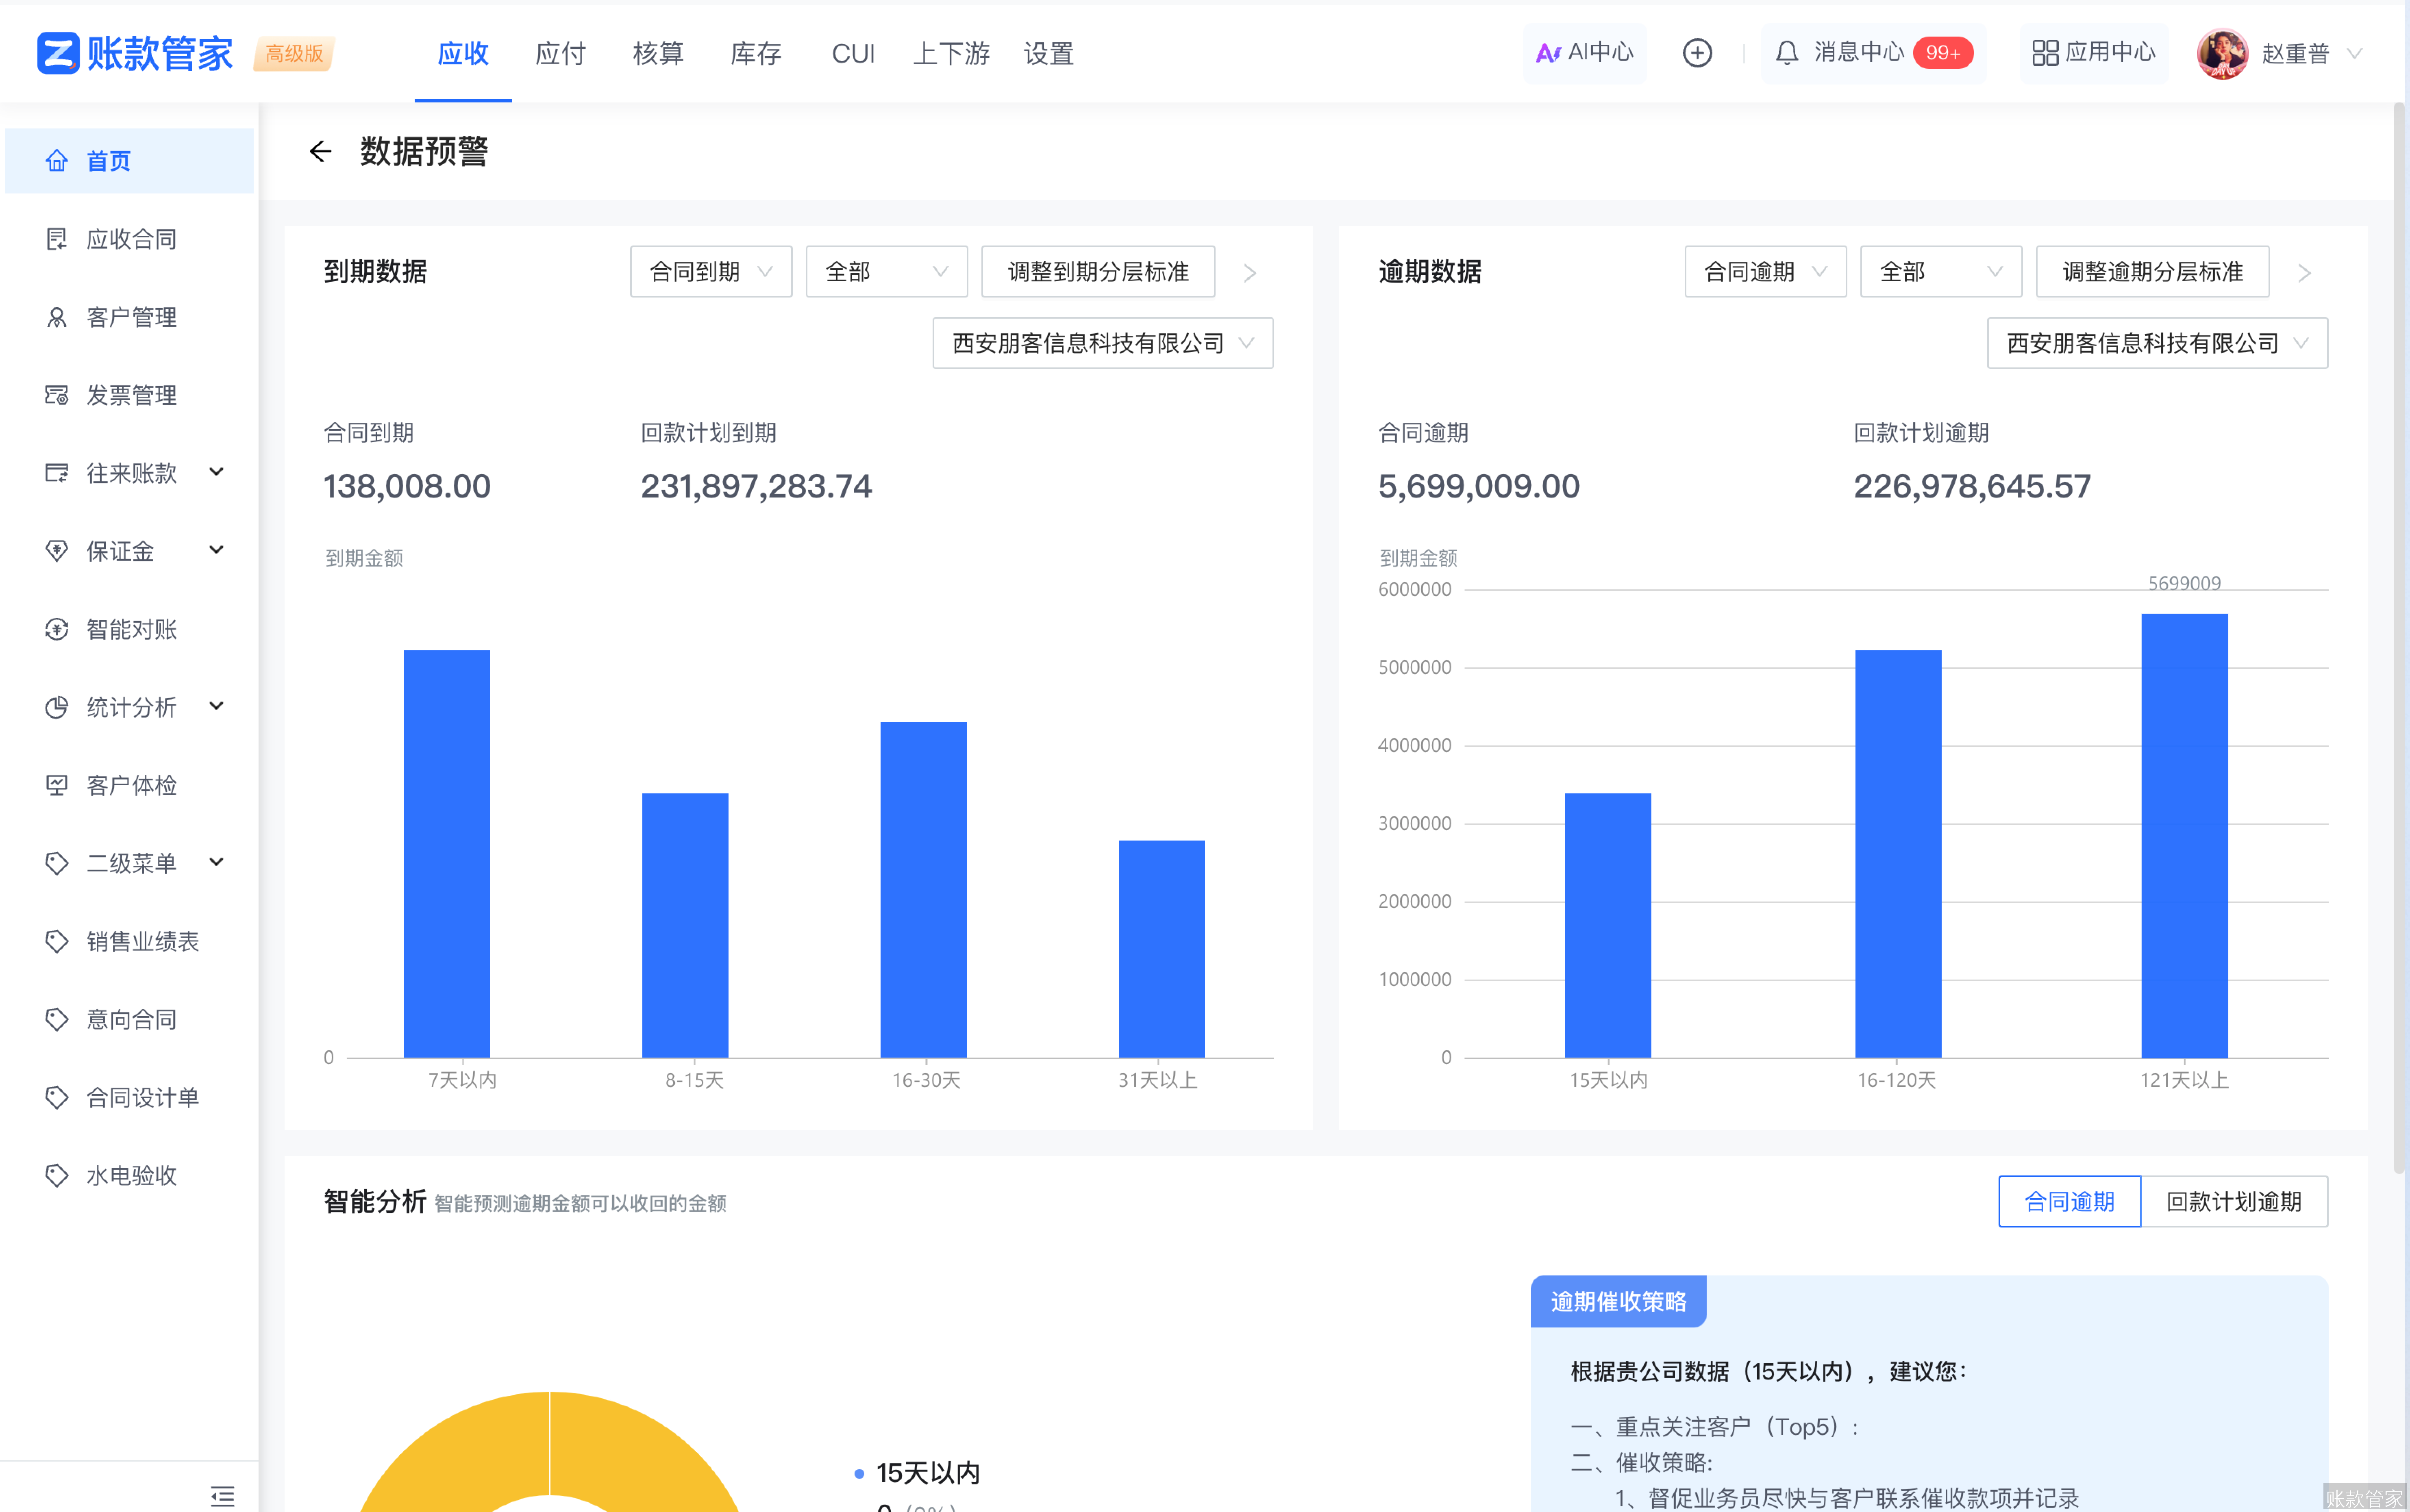
- 预计回款达成率:对比计划回款与实际到账的偏差,衡量合同执行稳定性,为短期融资或支出安排提供依据。
四、落实可执行的账款管理动作清单
-
构建以项目编码为核心的合同台账
摒弃Excel手工登记,建立结构化合同档案,将合同总额拆解为带触发条件的回款计划(如“初验通过后7个工作日内支付40%”),并明确每笔款项的责任人与关联交付物。 -
实施分级预警与跨部门复盘机制
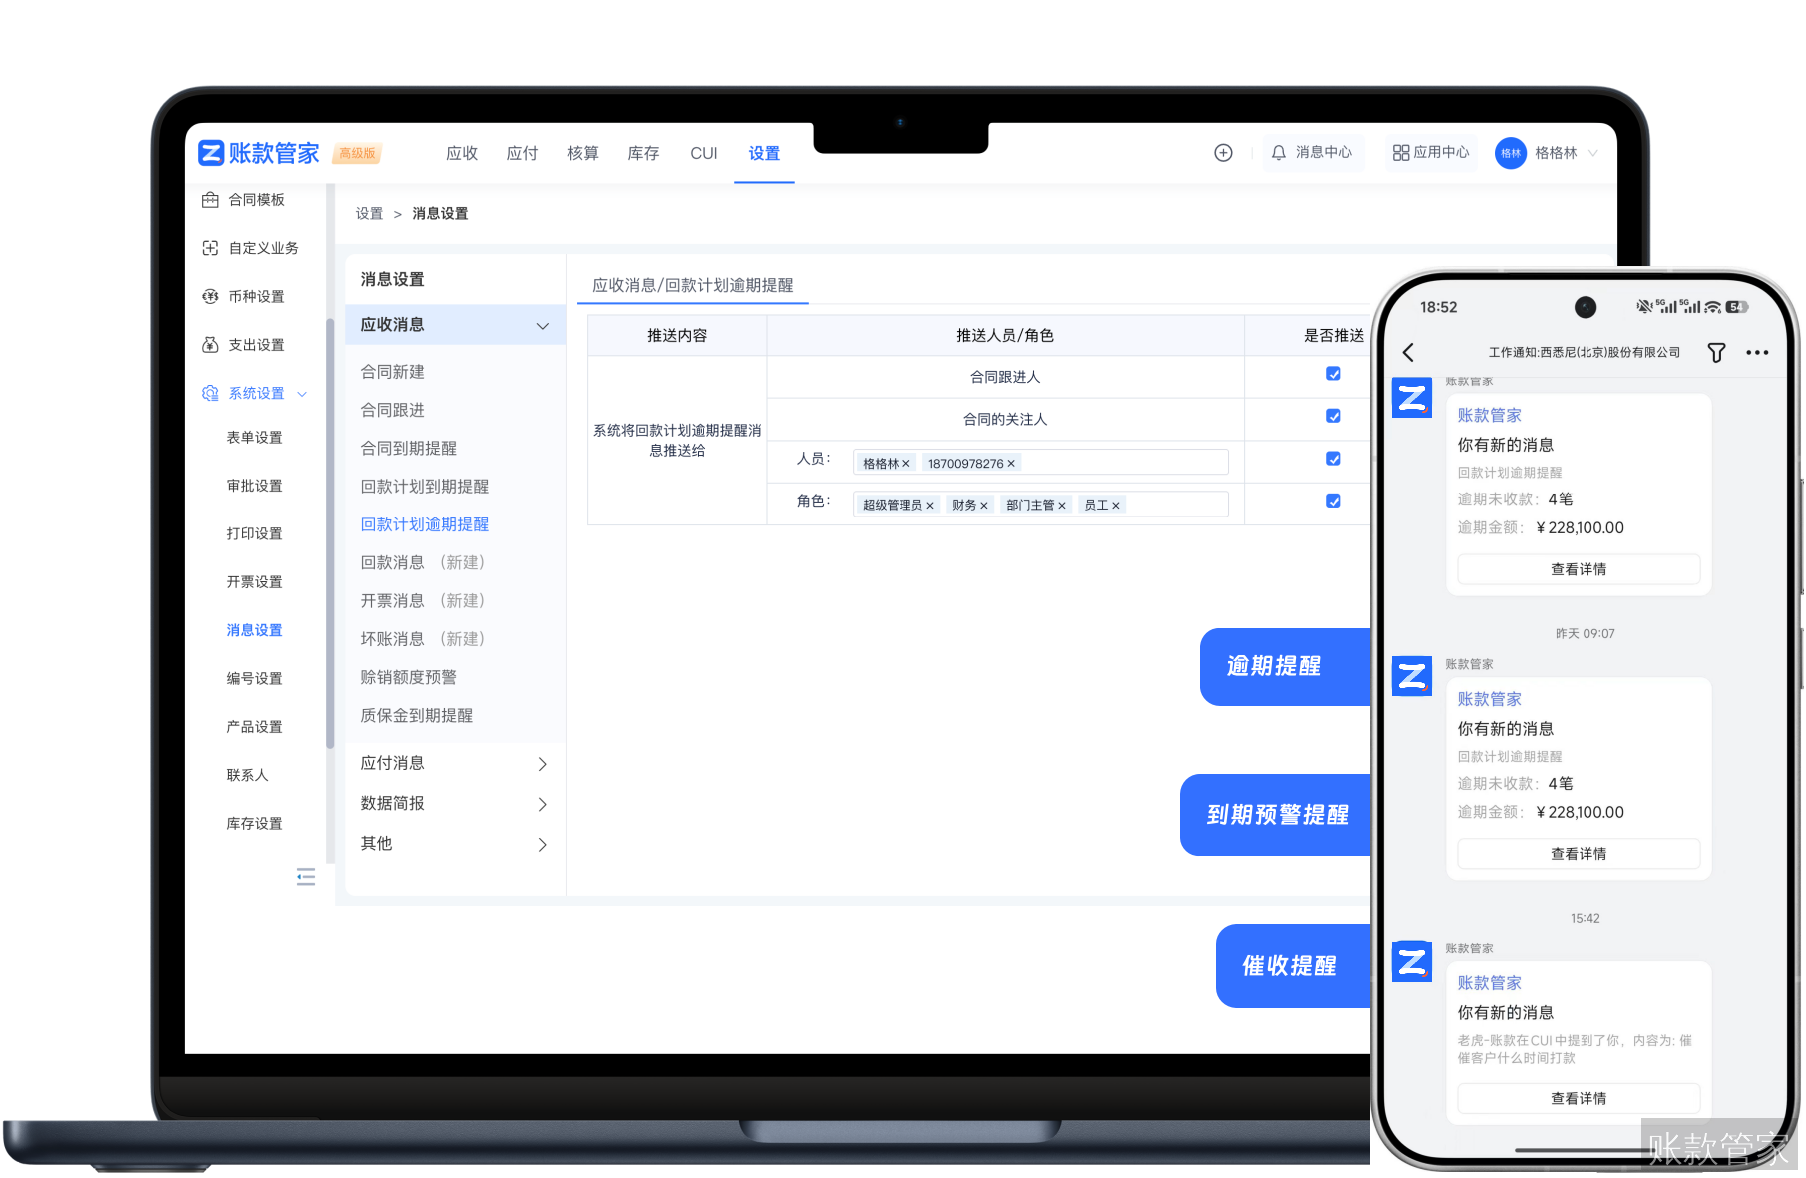
设置到期前3天自动提醒、逾期后按周升级跟进频率;财务与业务团队每月召开应收账款会议,同步催收进展,对超60天未回款项目制定“一客一策”清收方案。
- 启用移动端实时协同能力
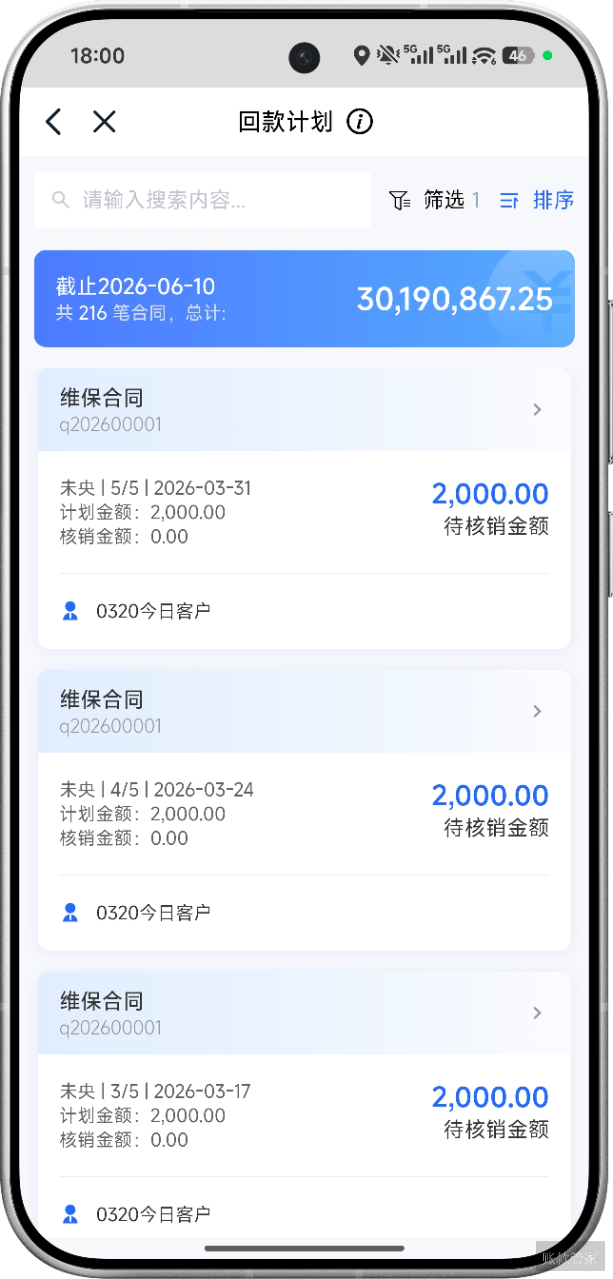
业务人员在外勤现场确认验收后,可通过手机拍照上传凭证、发起开票审批,避免因流程卡顿延误回款。管理层亦可随时查看各项目净现金流状态,快速调整资源分配。
五、通过数字化工具固化业财协同机制
手工管理难以应对多项目、多节点的复杂性。借助账款管家等专业系统,企业可实现:
- 回款计划自动生成:根据合同条款自动拆解付款节点,减少人为遗漏;
- 智能逾期预警:通过企业微信、钉钉等通道推送提醒,推动催收动作前置;
- 业财数据一体化:将发票、收款、成本支出全部归集至项目维度,自动计算项目毛利与现金流,支撑精准核算。
账款管家已服务数百家检测、咨询类技术服务企业,帮助其将平均回款周期缩短22%,项目核算准确率提升至95%以上。
问:技术服务合同验收周期长,如何避免回款无限期拖延?
答:建议在合同中明确验收时限及默认通过条款(如“客户收到报告后15个工作日内未提出书面异议视为验收通过”)。同时,在账款管理系统中设置验收倒计时提醒,业务人员需在交付后主动跟进客户确认进度。若临近超期仍未反馈,系统自动升级预警并通知管理层介入,防止被动等待导致回款无限期搁置。
问:多个项目同时发生外包成本,如何确保成本准确归属到对应合同?
答:关键在于建立“项目-成本”强关联机制。所有采购或外包订单在发起时必须绑定具体项目编码,财务在付款审核环节校验项目信息完整性。账款管家支持在支出申请时强制选择所属合同,确保后续核算时成本自动归集,避免交叉分摊导致的利润失真,从而真实反映每个项目的盈利能力。
问:财务团队人力有限,如何高效跟进上百个项目的回款?
答:依赖人工逐笔跟踪不可持续。应通过系统自动化承担基础监控工作:一是设置回款计划自动提醒,减少催收遗漏;二是按账龄自动分类项目,聚焦高风险清单;三是生成可视化报表,让财务每周仅需复核系统标记的异常项目。账款管家的智能催收模块可将80%的常规跟进任务自动化,释放人力处理复杂纠纷或重点客户谈判。
面对日益复杂的合同结构与精细化核算要求,专业技术服务企业亟需一套贴合业务逻辑的账款管理机制。免费试用账款管家,快速搭建从合同到现金流的闭环管理体系;或联系顾问获取行业专属实施方案。